คลังความรู้
Everyday knowledge for you
Everyday knowledge for you
ข่าวการเงิน
30/04/2024
บทเรียนการลงทุนจาก 10 เซียนหุ้นไทย วันที่ 26 ตุลาคม 2565 ไม่ว่าคุณจะเป็นนักลงทุนมือใหม่หรือมือเก่า มืออาชีพหรือมือสมัครเล่น ร้อยทั้งร้อยต่างอาจเคยสงสัยในตนเองอยู่เสมอว่า ตลอดชีวิตเส้นทางการเป็นนักลงทุนของคุณนั้น ทั้งความสำเร็จ ความล้มเหลว ความสุขใจ และทุกข์ใจ หรือทุกก้าวย่างตลอดเส้นทางที่เดินผ่านมา สิ่งเหล่านั้นจะสามารถผลักดันและนำพาคุณไปสู่เป้าหมายที่วาดฝันไว้ได้จริงหรือไม่ “ชีวิตจริงไม่เหมือนในตำรา” โดยเฉพาะอย่างยิ่งนักลงทุนมือใหม่ ที่เมื่อแรกเริ่มได้มีโอกาสทำความรู้จักกับโลกแห่งการลงทุนอันแสนวุ่นวายและคลุมเครือ ความลังเลสงสัย ความเดียวดาย และความสับสนอาจทำให้การเริ่มต้นในเส้นทางการเป็นนักลงทุนของเหล่ามือใหม่ต้องพบเจอกับความยากเย็นเข็ญใจ บทความชิ้นนี้อาจเรียกได้ว่าเป็นการสรุปรวมความคิดรวบยอด ข้อคิด และบทเรียนจากการลงทุนในตลาดหุ้นไทย ของเหล่า “นักลงทุนมืออาชีพ” ที่กลั่นกรองจากประสบการณ์การลงทุนอันยาวนาน แก่นสารหรือสาระสำคัญที่แฝงเร้นอยู่ในทุกตัวอักษรจากนี้เป็นต้นไป อาจเป็นกำลังสำคัญเพื่อช่วยให้นักลงทุนมือใหม่สามารถก้าวข้ามผ่านจุดเริ่มต้นได้อย่างมั่นคงเสมือนมีเครื่องรางยึดเหนี่ยวสภาพจิตใจ ขณะเดียวกันสำหรับนักลงทุนมือเก่าก็ยังสามารถดูดซึมแก่นสารเหล่านี้ประหนึ่งเพื่อการตกตะกอนทบทวนชีวิตของตนเองอีกครั้ง และก้าวเดินต่อไปอย่างผู้ที่ “เข้าใจในชีวิต” มากขึ้นกว่าคุณคนเมื่อวาน มี่ : ทิวา ชินธาดาพงศ์ เราไม่มีทางรู้ว่าจะมีชีวิตอยู่ได้อีกนานแค่ไหน จะเจ็บป่วยหรือตายเมื่อไหร่ การมีสติอยู่กับปัจจุบันจึงเป็นเรื่องที่สำคัญ ไม่ว่าคุณจะเป็นนักลงทุนหรือประกอบอาชีพอะไรก็ตาม ไม่ว่าคุณจะมีพอร์ตหุ้นเท่าไหร่ หรือมีเงินมากมายมหาศาลเพียงใด หากนำมาคูณกับศูนย์ ผลลัพธ์มันก็เท่ากับศูนย์ การมีเงินเป็นพันล้านหมื่นล้าน เมื่อนำมาคูณกับความตาย มันก็เท่ากับความว่างเปล่า หากคุณหลงระเริงเล่นกับระบบทุนนิยมไปเรื่อย ๆ เพียงไม่นาน คุณก็จะเคลื่อนย้ายกระบวนการหรือวิธีการเดินทางไปสู่เป้าหมาย ให้กลายไปเป็นเป้าหมายเสียเอง “การหาเงินกลายเป็นเป้าหมายหลักในชีวิตไปเสียแล้ว” เรื่องที่สัมพันธ์กันก็คือ อคติทางการลงทุนที่ร้ายแรงใด ๆ ก็ไม่สร้างความเสียหายต่อชีวิตและสภาพจิตใจได้เท่ากับการ “คิดเข้าข้างตัวเอง ว่าทุกสิ่งทุกอย่างจะดำเนินไปอย่างที่ใจเราต้องการ” ในตำราการลงทุนทุกแขนงจึงพร่ำบอกคุณเสมอว่า “คุณควรเรียนรู้จากความผิดพลาดของคนอื่น” คุณไม่จำเป็นต้องเผชิญกับความผิดพลาดด้วยตนเองไปเสียทุกเรื่องหรอก เพราะเมื่อใดก็ตามที่ความผิดพลาดนั้นเผยตัวในชีวิตคุณขึ้นมาจริง ๆ แล้วล่ะก็ มันอาจสายเกินไปที่จะแก้ไขให้กลับคืนมาดังเดิม ในชีวิตคุณนั้นต้องการเงินหรือความสุข “สำหรับผม เงินเป็นเพียงส่วนประกอบของความสุขเหล่านั้น” หากมีทัศนคติเช่นนี้ ก็อาจทำให้เราจัดการกับความโลภ ความกลัว และสภาวะความตึงเครียดจากการลงทุนหรือการทำงานหาเงินได้บ้าง การตัดสินใจในเรื่องสำคัญต่าง ๆ จะมีเหตุมีผลมากขึ้น มันเป็นเรื่องของการบริหารสภาวะจิตใจ ซึ่งสามารถทำให้คุณลงทุนและอยู่ในตลาดหุ้นได้อย่างมีความสุข ชาย มโนภาส “การบริหารความเสี่ยงและความรู้ คือสิ่งสำคัญของการเป็นนักลงทุน” ใครที่เพิ่งเริ่มต้นเข้าสู่ตลาดหุ้น อยากให้ทุ่มเท พยายามค้นคว้า ศึกษาหาความรู้อย่างสม่ำเสมอก่อนเป็นลำดับแรก ในช่วงเริ่มต้นวิถีชีวิตนักลงทุน คุณไม่จำเป็นต้องไปใส่ใจให้มากนักว่าผลตอบแทนจะแพ้หรือชนะตลาด จะลงทุนแล้วได้กำไรมากหรือน้อยกว่าคนอื่นอย่างไร ไม่ใช่เรื่องสำคัญเลย ขอเพียงแค่คุณพยายามสร้างผลตอบแทนให้ได้อย่างสม่ำเสมอในทุก ๆ ปีก็ดีมากแล้ว “เมื่อใดก็ตามที่คุณมีความรู้มากขึ้น คุณจะเป็นนักพนันน้อยลง” หากไม่ขยันไขว่คว้าหาความรู้ คุณอาจจำเป็นต้องเปิดรับความเสี่ยงมากมายมหาศาลอย่างหลีกเลี่ยงไม่ได้เลย อาหารหน้าตาสวยพริ้งที่วางเกลื่อนกลาดมากมายอยู่บนโต๊ะนั้น มิใช่ว่าจะสามารถหยิบมากินได้อย่างสบายใจทุกจาน หากคุณยังไม่รู้จักว่ายาพิษหน้าตาเป็นอย่างไร สิ่งใดที่ไม่เข้าใจและไม่มั่นใจก็อย่าเข้าไปยุ่งหรือมีส่วนร่วมกับมัน หากคุณตัดสินใจอย่างแน่วแน่แล้วว่าชีวิตนี้ต้องการที่จะเป็นนักลงทุนหุ้นอย่างจริงจัง ก็ควรค่อย ๆ ไป ค่อย ๆ เดินทีละก้าวอย่างมั่นคงจะดีกว่า “นักลงทุนนั้นเฉือนกันที่รายละเอียด” ทุกสิ่งทุกอย่างมีรายละเอียดซ่อนอยู่เสมอ การ์ดจะตกไม่ได้ หากชะล่าใจเมื่อใดก็โดนเตะก้านคอเมื่อนั้น คุณอาจเคยได้ยินผู้มากประสบการณ์บอกเล่าย้ำเตือนกันมาบ้างว่า สร้างวิธีการ หรือกระบวนการลงทุนของคุณให้ง่ายเข้าไว้ แล้วจะดีเอง คำว่าง่ายกับไม่ใส่ใจนั้นมีเส้นบาง ๆ ขวางกั้นอยู่ “อันที่จริงแล้ว มันควรเป็นความง่ายที่โอบคลุมไปด้วยความใส่ใจในทุกรายละเอียดมากกว่า” หลิน : วีระพงษ์ ธัม ในโลกแห่งการลงทุนนั้นสามารถเกิด “Black Swan” ได้เสมอ (เหตุการณ์ที่ไม่คาดคิดว่าจะสามารถเกิดขึ้นได้จริง) จริง ๆ แล้วมิได้จำกัดเฉพาะอยู่ในโลกแห่งการเงินหรือการลงทุน วงการใดก็ตามที่ซึ่งสามารถ “Massively Scalable” (ความสามารถในการขยายตัวได้อย่างมหาศาล และอย่างรวดเร็ว) วงการนั้นมีแนวโน้มที่จะเกิดปรากฏการณ์ “Black Swan” อย่างต่อเนื่องและหลีกเลี่ยงได้ยาก ยิ่งไปกว่านั้นก็คือเมื่อเกิดเหตุการณ์ดังกล่าวขึ้นมาแล้ว สิ่งที่จะตามมาอย่างค่อนข้างแน่นอนก็คือเหตุการณ์ “Winner Take All” (การกินรวบ) ในสังคมนักลงทุนนั้นช่องว่างระหว่างผู้ที่ประสบความสำเร็จ และผู้ที่พบกับความล้มเหลว ขยายถ่างออกจากกันอย่างไม่มีวันบรรจบ สิ่งที่นักลงทุนจำเป็นต้องลงมือปฏิบัติอยู่เสมอคือ “การทบทวนตนเอง” มีสติรู้เท่าทันความคิดของตนเอง หากคุณตระหนักแล้วว่าโลกที่คุณอยู่นั้นเต็มไปด้วย “Black Swan” คุณจำเป็นที่จะต้องขยันให้มากเป็นพิเศษ พยายามให้มากเป็นพิเศษ และระวังตัวให้มากขึ้นเป็นพิเศษ คุณจึงจะมีสิทธิ์ยืนอยู่เหนือค่าเฉลี่ยในนามของผู้ชนะ ฮง : สถาพร งามเรืองพงศ์ การที่คุณมีความเชื่อ และเบื้องหลังความเชื่อนั้นเต็มไปด้วย “ความฝัน เป้าหมาย การศึกษาหาความรู้ แผนการ วิธีการ เครื่องมือ และระเบียบวินัย” หากคุณหลงใหล มุ่งมั่น และทุ่มเทเตรียมความพร้อมขนาดนี้ คงเรียกได้ว่า “ความศรัทธา” แต่หากคุณไม่มีความรู้อะไรเลยเกี่ยวกับเป้าหมายและความฝันของตัวเอง ไม่รู้แม้กระทั่งวิธีการและเครื่องมือที่จะนำพาคุณไปพบกับความสำเร็จ แถมยังมีความเชื่ออย่างที่ไม่คิดตั้งคำถาม นี่คือ “ความงมงาย” การที่คุณมีความเชื่อและความศรัทธามุ่งมั่นพร้อมแล้ว ก็ไม่ได้หมายความว่าแผนการและวิธีการของคุณจะราบรื่น หลายครั้งก็ประสบพบเจออุปสรรคมากมาย อยู่ที่ว่าคุณจะอดทนอยู่กับมันได้ตลอดรอดฝั่งหรือไม่ ? คำนึงถึงความล้มเหลว ความผิดพลาด และความสิ้นหวังไว้บ้าง การศรัทธาในความฝัน และการศรัทธาในตนเอง ส่วนหนึ่งคงขึ้นอยู่กับอุปนิสัยส่วนบุคคล เช่น ความวิตกกังวล ความไม่เชื่อมั่นในตนเอง สิ่งที่สามารถช่วยเป็นที่พักพิงในยามที่คุณหวั่นไหวและอ่อนแอเมื่อต้องเผชิญกับอุปสรรคต่าง ๆ คือ “การพาตนเองไปอยู่ในสภาพแวดล้อมที่มีความศรัทธา” ทั้งการอ่านหนังสือดี ๆ หรือรับฟังเรื่องราวดี ๆ ของคนรอบข้าง สิ่งสำคัญที่สุดคืออย่านำพาตนเองไปอยู่ใกล้ชิดกับกลุ่มคนที่ไม่มีความฝัน อีกทั้งยังชอบทำลายความฝันของชาวบ้านในทุกวิถีทาง สิ่งเหล่านี้อาจเอื้อประโยชน์ให้คุณศรัทธาในตนเองมากขึ้น “ผมเชื่อเรื่องความพยายาม มุ่งมั่น ทุ่มเท และผลลัพธ์ที่จะเกิดขึ้นตามมาหลังจากนั้น สิ่งที่ผมเป็น สิ่งที่ผมได้รับในทุกวันนี้ มันเพียงพอและเหมาะสมแล้ว กับสิ่งที่ทุ่มเทพยายามมาโดยตลอด” แล้ววันนี้คุณได้ตั้งใจเดินตามความฝันอย่างสุดความสามารถแล้วหรือยัง ? ดร.ไพบูลย์ เสรีวิวัฒนา อย่าทำสิ่งใดที่เกินไปกว่าขอบเขตความรู้ของตนเอง นักลงทุนมือใหม่ที่เพิ่งเริ่มต้นศึกษาเรื่องการลงทุน อยากให้ลองเริ่มต้นด้วยวิธีการกลับไปคิดทบทวนตนเองดูสักครั้งว่า ณ ปัจจุบัน ด้วยสถานะทางการเงินส่วนบุคคล อายุ อาชีพ ความสามารถ และรายได้ คุณควรจัดสรรปันส่วนเงินที่มีอย่างไร บางคนทุ่มเทเวลาให้กับการลงทุนมาก ดูหุ้นตลอดเวลาจนเสียการเสียงาน ส่งผลให้ความรับผิดชอบในหน้าที่การงาน อาชีพหลักที่สร้างรายได้ สร้างกระแสเงินสดมาใช้จ่ายในชีวิตประจำวันทำได้อย่างไม่เต็มที่ อย่างไรก็ตาม คุณอาจจะเหมาะสมกับเส้นทางนี้ก็ได้ คงไม่มีใครรู้นอกจากตัวคุณเอง แต่ผมขอพูดตรง ๆ ว่าคนส่วนใหญ่อาจไม่เหมาะ “การเป็นนักลงทุนอาชีพ หรือนักลงทุนเต็มเวลา (Full time Investor) นั้นไม่ได้เหมาะสมกับทุกคน” มีคนเพียงไม่เกิน 5% ที่เหมาะสม ชีวิตมีความสมดุล มีความสุข และสามารถประสบความสำเร็จได้ในเส้นทางดังกล่าว นักลงทุนผู้มั่งคั่งหรือเหล่าเซียนหุ้นชื่อดังทั้งหลายที่เราพบเห็นผ่านสื่อต่าง ๆ กันในทุกวันนี้คือ คนส่วนน้อยในกลุ่ม 5% นั้น ส่วนกลุ่มคนที่เหลืออีก 95% ซึ่งนำเงินทั้งส่วนตัวและเงินกู้มาลงทุน จากนั้นก็เจ๊ง ขาดทุน และล้มหายตายออกจากตลาดหุ้นไป ก้มหน้าก้มตาทำงานเก็บเงินเพื่อประกอบสร้างชีวิตขึ้นมาใหม่ พวกเขาไม่เคยมีโอกาสมานั่งเล่าเรื่องราวชีวิตอันสุดแสนขมขื่นให้คุณฟัง บางคนก็ไม่กล้าพอที่จะระลึกหรือกล่าวถึงความล้มเหลวของตนเอง” โจ ลูกอีสาน : อนุรักษ์ บุญแสวง การเปลี่ยนชีวิต เปลี่ยนชนชั้นทางสังคม จากชนชั้นล่างหรือกลาง ไปสู่การเป็นชนชั้นสูงที่ยืนอยู่เหนือค่าเฉลี่ย ผมคิดเห็นว่ามีเพียงไม่กี่วิธีที่สามารถทำได้จริง และผมเชื่อเสมอว่าการลงทุนในหุ้นเป็นอีกวิธีการหนึ่งซึ่งอาจลงมือปฏิบัติจริงได้ค่อนข้างง่ายที่สุดสำหรับคนธรรมดา หลักการลงทุนในหุ้นให้ประสบความสำเร็จนั้นคุณต้องการเพียงแค่สองสิ่งคือ “เงินตั้งต้น” จะมีมากหรือน้อยก็เป็นอีกเรื่องหนึ่ง สิ่งสำคัญอย่างที่สองคือ “แนวคิด” เพื่อเป็นโครงสร้างหลักเข้ามากำหนดแผนการ วิธีการ และกระบวนการลงทุน หลายคนชอบพูดว่า “ฉันไม่มีเงิน หรือเงินต้นน้อย ชีวิตนี้ฉันไม่มีวันร่ำรวยหรอก” อยากจะบอกเพิ่มเติมว่าชีวิตส่วนตัวผมก็เริ่มต้นมาจากเงินหลักแสน และตลอดเส้นทางการลงทุนก็ไม่เคยนำเงินจากแหล่งรายได้อื่นใส่เข้าไปเพิ่มเลย มีแต่จะถอนออกมาทุกปีเพื่อนำเงินมาใช้จ่ายและเลี้ยงลูก ผมเคยพูดเสมอว่าประเด็นสำคัญที่สุดสำหรับการลงทุนในหุ้นคือ “แนวคิด” เงินก้อนเล็ก ๆ หากใช้ควบคู่ไปกับวิธีการที่ถูกต้องก็สามารถเพิ่มพูนกลายเป็นเงินก้อนใหญ่ได้ ส่วนเงินก้อนใหญ่หากใช้วิธีการที่ผิด มันก็มลายหายไป ผมมีความเชื่อและความศรัทธา ว่าวิธีการดังกล่าวนี้สามารถปฏิบัติได้จริง มันเป็นไปได้จริง ๆ สำหรับชนชั้นกลาง ขอเพียงอย่างเดียวว่าคุณอย่ามีข้ออ้างเยอะ หลายคนพอได้ยินเรื่องความรวย หรือเรื่องอิสรภาพทางการเงิน ก็เกิดข้ออ้างเยอะแยะมากมายไปหมด ไม่มีเงินบ้าง มีเงินน้อยบ้าง มีรายจ่ายจุกจิก ภาระมากมาย ไม่มีมรดกตกทอดเหมือนใคร ๆ เขา ไม่ได้เรียนจบเมืองนอกมานี่หน่า “สุดท้ายเพียงแค่ฝัน คุณยังไม่กล้าที่จะฝันเลย แค่ก้าวแรกคุณก็ล้มเหลวแล้ว คุณจะเดินทางไปต่อได้อย่างไร สิ่งหนึ่งที่ไม่ต้องใช้เงินซื้อเลยแม้สักบาทเดียวคือความฝัน คุณต้องมีความฝันก่อน จากนั้นให้ความฝันนำทางชีวิตคุณ คนที่มีความฝัน อุปสรรคใด ๆ ก็มาฉุดรั้งพวกเขาไว้ไม่ได้หรอก” พี : พีรนาถ โชควัฒนา “เมื่อพระเจ้าให้สิ่งตอบแทนแก่มนุษย์ ท่านมักให้มาเกินกว่าที่ร้องขอเสมอ เมื่อท่านได้ข้อพิสูจน์แล้วว่าคุณคือมนุษย์ที่น่าไว้วางใจและพึ่งพาได้” จุดสูงสุดของการเป็นนักลงทุนที่ประสบความสำเร็จอาจเป็นเพียง “การให้” บางสิ่งบางอย่าง กลับคืนสู่สังคม เท่านั้นเอง ดร.นิเวศน์ เหมวชิรวรากร คุณอาจลองสังเกต “วอร์เรน บัฟเฟตต์ (Warren Buffett)” ดูก็ได้ว่าในอดีตที่ผ่านมา แทบไม่เคยมีปีไหนเลยที่บัฟเฟตต์โด่งดังจากการทำผลตอบแทนได้แบบมหาศาลหลายเด้ง หลายเท่าตัว หรือทำผลตอบแทนสูง ๆติดอันดับโลก แล้วมาลองคิดดูสิว่าในทุกวันนี้เขาเป็นอย่างไร ? โดยส่วนตัวผมแล้วจะค่อย ๆ ดูผลตอบแทนรวมจากพอร์ตการลงทุนเป็นรายปี ตรวจสอบว่าปีนี้ทำผลตอบแทนได้เท่าไหร่ ซึ่งถ้าผลตอบแทนยังเป็นบวก เพียงเท่านี้ผมมีความสุขแล้ว จากนั้นก็ปล่อยมันไป หุ้นในพอร์ตจะสลับกันขึ้นหรือลง ก็อย่าไปเสียดายหรือเสียใจอะไรทั้งสิ้น ตราบใดที่ทฤษฎีซึ่งอยู่เบื้องหลังหุ้นแต่ละบริษัทที่คุณถือครองอยู่ยังไม่ได้เปลี่ยนแปลงไปจากสิ่งที่คุณคาดการณ์ไว้ พยายามอยู่กับมันต่อไป หากคุณอยากเป็นนักลงทุนมืออาชีพ อยากจะรวยจากหุ้นจริง ๆ อย่างที่นักลงทุนวีไอไทยในช่วงหลายปีที่ผ่านมาร่ำรวยเป็นร้อยเป็นพันล้าน คุณก็ต้องศึกษาหาความรู้อย่างหนัก ต้องทุ่มเทพัฒนาตนเอง แต่อย่างไรก็ตาม คุณไม่จำเป็นต้องลาออกจากงานประจำที่กำลังทำอยู่ หากคุณสามารถบริหารจัดการเวลาส่วนตัวได้ มันมีทางออก สามารถทำควบคู่กันไปได้ ยุคสมัยนี้การศึกษาหาข้อมูลนั้นง่ายดายกว่าสมัยก่อนเยอะ ส่วนตัวผมเองที่มีโอกาสร่ำรวยจากตลาดหุ้นไทย อันที่จริงแล้วก็ไม่ค่อยได้ออกไปพบเจอบริษัทหรือผู้บริหารสักเท่าไรนักหรอก เพียงหมั่นศึกษาเอาจากข้อมูลทั่วไปที่คุณและผมสามารถเข้าถึงได้อย่างเท่าเทียมกันนี่แหละ มันสามารถประสบความสำเร็จได้ สุดท้ายก็จงมีความรับผิดชอบ ทำงานประจำของคุณให้ดีที่สุด เพราะผลตอบแทนมันมีแต่บวก ทำงานไปเรื่อย ๆ ลงทุนไปเรื่อย ๆ เมื่อรายได้มากขึ้น คุณก็สามารถเก็บออมเงินได้มากขึ้น จากนั้นนำเงินรายได้จากการทำงานโยกย้ายมาเป็นรายได้จากการลงทุนให้มากขึ้นไปอีกต่อหนึ่ง “นี่คือพลังแห่งการทบต้นของผลตอบแทนอย่างแท้จริง” ไม้ฟืน : พะเนียง พงษธา ผมเคยตั้งคำถามกับตัวเองอยู่บ้าง บางครั้งก็อยากกลับไปลุยเรื่องหุ้นอย่างหมกมุ่นหลงใหลเสมือนเมื่อแรกครั้งก้าวเท้าเข้าสู่ตลาดหุ้นใหม่ ๆ เพราะเราเห็นโอกาสที่จะทำกำไรได้อย่างเป็นกอบเป็นกำ แต่ก็ถามตัวเองกลับไปว่า ถ้าอีกหนึ่งปี หนึ่งเดือน หนึ่งสัปดาห์ หรือว่าวันพรุ่งนี้ เราจะไม่มีชีวิตอยู่บนโลกใบนี้แล้ว เราจะทำอย่างไร เราจะอยากทำสิ่งนี้ต่อไปไหม นั่งถวายตัว ถวายชีวิตเพื่อการหาเงินในตลาดหุ้นเพียงอย่างเดียว ผมก็เกิดความกลัวขึ้นมา ขอให้เราอย่าเพิ่งตายเลยนะ ขอดูแลครอบครัวก่อน ยังไม่มีเวลาให้แม่เลย อยากจะปฏิบัติธรรมให้มากขึ้น อยากทำประโยชน์กับสังคมให้มากกว่านี้อีก ผมยังเอ้อระเหยอยู่เลย การตั้งคำถามเช่นนี้อาจทำให้ได้รู้ว่าอะไรสำคัญกับชีวิตเราจริง ๆ ผมยังมีชีวิตรอดอยู่มาจนถึงทุกวันนี้ เพื่อทำในสิ่งที่ตั้งใจจะทำเหล่านี้ไปเรื่อย ๆ ไม่รู้ว่าวันไหนจะตายแล้วไม่ได้ทำมันต่อไปอีกแล้ว แต่วันนี้แค่ได้ทำก็พอแล้ว การหมั่นตั้งคำถามเพื่อสำรวจตรวจสอบตนเองอาจทำให้เราไม่มองข้ามสิ่งที่สำคัญจริง ๆ ในชีวิตไป สิ่งสำคัญที่สุดในชีวิตคือ “แม่” ผมไม่เคยพูดมาก่อนเลย แม่รักและให้กำลังใจผมมาตลอด ตั้งแต่เป็นเด็ก ไม่ว่าผมจะทำผิดพลาดเรื่องอะไรมา ล้มเหลวในตลาดหุ้น ถึงแม่จะเสียใจ แต่ก็ให้กำลังใจกันเสมอ “แค่รู้ว่าอะไรไม่ดีก็อย่าไปทำ ชอบการลงทุนก็ตั้งใจศึกษานะ ล้มเหลวไปแล้วก็อย่าผิดแบบเดิมอีก อย่าทำผิดพลาดอะไรซ้ำ ๆ นะ” ถ้าไม่มีแม่ก็ไม่มีผมในทุกวันนี้ ที่เรามีอยู่ และที่เราเป็นอยู่ในทุกวันนี้ เพราะคนอื่นให้มาทั้งนั้น มันเหมือนเราเป็นศูนย์รวมของขวัญ มีแต่คนหวังดีมอบของขวัญให้เรา จะให้ดียิ่งขึ้นไปกว่านั้นเราก็ควรมอบของขวัญส่งต่อให้คนอื่นด้วย การที่ผมเป็นผมแบบทุกวันนี้ ทั้งความสำเร็จ ทัศนคติ ไม่ใช่เพราะว่าผมเก่งกว่าใคร ๆ แต่มีผู้คนมากมายอยู่เบี้องหลังความสำเร็จเสมอ มีอาจารย์ มีเพื่อน มีกัลยาณมิตร หรือแม้กระทั่งคนที่ทำไม่ดีต่อเรา แต่เราก็ได้เรียนรู้จากพวกเขามากมาย เป็นเหตุปัจจัยเกื้อหนุนให้เรามีชีวิตแบบนี้ ฉะนั้นแล้วอย่าคิดว่าตนเองเก่งอยู่คนเดียว โยโย่ : สันติ สิงหวังชา หากปวารณาตนแล้วว่าเราคือ “นักลงทุนวีไอ (Value Investing)” ซึ่งทุกสิ่งทุกอย่างยึดโยงอยู่กับพื้นฐานกิจการของบริษัท และมีมุมมองการลงทุนในระยะยาว ต่อให้เราจะซื้อหุ้นมา แล้วขายได้กำไร เมื่อราคาวิ่งขึ้นไปจนแพงกว่ามูลค่าพื้นฐาน เหตุเพราะช่วงเวลานั้นผู้คนส่วนใหญ่ต่างคาดการณ์ไปในทิศทางเดียวกัน จนกระทั่งผลักดันให้ราคาหุ้นพุ่งสูงขึ้นไป แต่สุดท้ายแล้วในระยะยาวกิจการก็ไม่ได้วิเศษอย่างที่ใจคิด เราก็ควรจะต้องยอมรับว่า “ผลตอบแทนการลงทุนส่วนหนึ่งอาจเป็นผลลัพธ์จากโชคชะตา” หากเราถูก ในเหตุผลที่ผิด อนาคตคงก้าวเดินต่อไปอย่างผิดทิศผิดทาง การยอมรับความจริงก็ไม่เสียหายอะไร คงไม่ถึงขนาดที่ว่าวิชาความรู้ซึ่งอุตส่าห์สั่งสม ทุ่มเทศึกษาด้านการลงทุนมันจะกลายเป็นสิ่งไร้ค่าหรอก มันมีประโยชน์เสมอ ต้นทุนซึ่งแพงที่สุดไม่ใช่เงินทอง หรือเวลา ที่คุณสูญเสียไปกับการศึกษาหาความรู้ หากแต่เป็นชุดความรู้ ความเชื่อ หรือทัศนคติแบบผิด ๆ ที่ถูกถ่ายทอดมาจาก “คนที่ไม่ได้รู้จริง” ซึ่งนี่คือเรื่องใหญ่ มันจะทำให้คุณหลงทางอย่างกู่ไม่กลับ “การเปิดรับข้อมูลที่ผิดพลาดมาใส่สมอง คือความเสียหายอันใหญ่หลวงเกินกว่าเงินทองและเวลามากมายนัก” จากนี้เป็นต้นไป ไม่ว่าคุณจะลงทุนในสินทรัพย์ใดก็ตาม คุณควรจะต้องมีกฎเกณฑ์ทางการลงทุนเป็นของตนเอง และมีวินัยให้มากพอที่จะไม่ก้าวข้ามเส้นนั้นออกไป “กฎเกณฑ์คือแผนการ” ซึ่งเราออกแบบไว้ล่วงหน้าในสถานการณ์ปกติ เพื่อหยิบฉวยมาใช้ในยามเหตุการณ์ไม่ปกติที่คุณมีอคติก่อเกิดขึ้นในจิตใจ และนึกเสมอว่าตนเองคิดอย่างมีเหตุผล แต่อันที่จริงแล้วความคิดนั้นไม่สมเหตุสมผลเอาเสียเลย อ้างอิงข้อมูลและภาพจาก “BLACK SWAN วันมืดมิด ในชีวิตการลงทุน” EP.1-10 โดยลงทุนแมน และสมาคมนักลงทุนเน้นคุณค่า (ประเทศไทย) อ้างอิงข้อมูลจาก https://board.thaivi.org/viewtopic.php?p=1950884 แหล่งที่มาข่าวต้นฉบับประชาชาติธุรกิจออนไลน์ https://www.prachachat.net/finance/news-1098350
อ่านรายละเอียดเพิ่มเติม
ข่าวการเงิน
30/04/2024
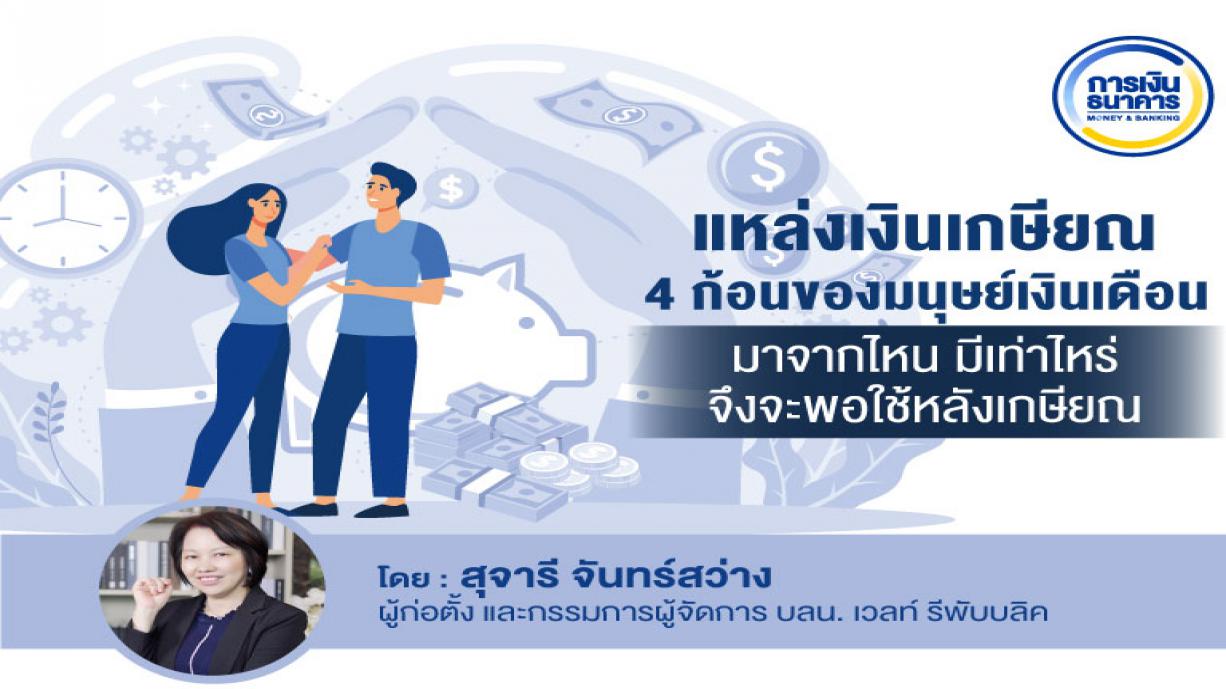
ยินดีต้อนรับสู่เดือนแรกของการเกษียณในเดือนตุลาคมนี้ ของผู้ที่ทำงานในระบบราชการ ช่วงเดือนตุลาคมเป็นช่วงของการเกษียณอายุของผู้ที่ทำงานในระบบราชการ ซึ่งเป็นความโชคดีของผู้เกษียณในกลุ่มนี้ที่ไม่ต้องมีความกังวลในเรื่องการใช้จ่ายดำรงชีวิตหลังเกษียณมากนัก เพราะในวันเกษียณยังมีเงินก้อนและเงินเกษียณในระดับประมาณ 70% ของเงินเดือนก่อนเกษียณมาใช้จ่ายทุกเดือน ซึ่งแตกต่างจากผู้ที่ทำงานบริษัทเอกชนที่แหล่งเงินเกษียณของผู้ที่ทำงานบริษัทเอกชนจะมาจากหลายช่องทาง แต่ทั้งหมดต้องเกิดจากวินัยและการสะสมมาเป็นระยะเวลาที่ยาวนานในช่วงทำงานมากกว่า 10 ปีขึ้นไป จึงจะเห็นยอดเงินที่มากพอที่จะสามารถนำมาใช้ดำรงชีวิตต่อได้หลังเกษียณ ในวันที่ต้องเตรียมพร้อมสำหรับการใช้ชีวิตหลังเกษียณที่ต้องมีทั้งเงินและสุขภาพที่แข็งแรง เพื่อที่จะสามารถใช้ชีวิตอย่างมีความสุขและมีคุณภาพ คำถามที่สำคัญสำหรับคนทำงานเอกชนที่ต้องมีวินัยในการเก็บเงินเกษียณด้วยตนเอง คือเมื่อปลายทางของการเกษียณแล้วจะได้เงินเท่าไหร่ จากแหล่งไหนบ้าง และมากพอที่จะใช้หลังเกษียณหรือไม่? สำหรับผู้ที่อยากจะเกษียณอย่างมีความสุขและมีเงินใช้จ่ายมากเพียงพอเรามาวางแผนกันล่วงหน้าสำหรับการเกษียณ โดยเรามาดูแหล่งเงินได้ ของผู้ที่จะเกษียณจากเอกชนว่าจะมาจากช่องทางไหนบ้าง และมีช่องทางไหนที่เราสามารถที่จะปรับเปลี่ยนเพื่อสร้างเม็ดเงินที่เติบโตให้เพียงพอในวันเกษียณ 1. เบี้ยยังชีพผู้สูงอายุ เป็นเงินที่เราได้รับเงินจากรัฐบาลเดือนละ 600 – 1,000 บาท ตั้งแต่อายุ 60 ปีจนกระทั่งเสียชีวิต ขั้นตอนการขอรับเบี้ยยังชีพผู้สูงอายุเมื่ออายุ 60 ปีแล้ว ต้องไปลงทะเบียนที่สำนักงานเขต กทม. อบต. หรือเทศบาล ซึ่งกฎหมายกำหนดให้คนไทยทุกคนเมื่ออายุ 60 ปีมีสิทธิรับเบี้ยยังชีพอย่างเท่าเทียม ยกเว้นใครมีเงินเหลือเฟือสามารถที่จะบริจาคเบี้ยยังชีพผู้สูงอายุคืนกระทรวงการคลังเพื่อนำไปสมทบและจ่ายเพิ่มเติมให้กับผู้สูงอายุที่มีรายได้น้อย เบี้ยยังชีพผู้สูงอายุได้เงินเท่าไหร่การจ่ายเบี้ยยังชีพผู้สูงอายุในปัจจุบัน จะได้รับเงินช่วยเหลือเป็นรายเดือนต่อเนื่องไปเรื่อยๆ ตลอดชีวิต โดยเป็นอัตราเพิ่มขึ้นเป็นขั้นบันไดตามช่วงอายุ ดังนี้– อายุ 60-69 ปี ได้รับเงิน 600 บาท/เดือน– อายุ 70-79 ปี ได้รับเงิน 700 บาท/เดือน– อายุ 80-89 ปี ได้รับเงิน 800 บาท/เดือน– อายุ 90 ปีขึ้นไป ได้รับเงิน 1,000 บาท/เดือน 2. เงินบําเหน็จบํานาญชราภาพ จากกองทุนประกันสังคม ซึ่งจะได้รับเงินเป็นก้อน (เงินบําเหน็จ) หรือทยอยรับเงินเป็นรายเดือน ตลอดชีวิต (เงินบํานาญ) ขึ้นอยู่กับระยะเวลานําส่งเงินเข้ากองทุน โดยสูงสุดไม่เกิน 7,500 บาทต่อเดือน *กรณีจ่ายเงินสมทบมาแล้ว ไม่น้อยกว่า 180 เดือนมีสิทธิได้รับเงินบำนาญชราภาพเป็นรายเดือนในอัตรา 20% ของค่าจ้างเฉลี่ย 60 เดือนสุดท้าย*กรณีที่มีการจ่ายเงินสมทบเกิน 180 เดือนเงินบำนาญชราภาพเป็นรายเดือนในอัตรา 20% ของค่าจ้างเฉลี่ย 60 เดือนสุดท้าย+1.5% ระยะเวลาการจ่ายเงินสมทบทุก 12 เดือน ตัวอย่าง ประกันตนทำงานได้รับเงินค่าจ้างเดือนละ 1.5 หมื่นบาท และส่งเงินสมทบมาแล้ว 20 ปี อายุครบ 55 ปีบริบูรณ์ 1. ผู้ประกันตนจะได้รับเงินบำนาญ= 15 ปี (แรก) ได้อัตราเงินบำนาญ 20%= 5 ปี (หลัง) ได้อัตราเงินบำนาญ (1.5% (ปรับเพิ่ม) ×5 ปี) = 7.5%รวมอัตราเงินบำนาญ 20 ปี = 20%+7.5% = 27.5%ผู้ประกันตนจะได้รับเงินบำนาญรายเดือน = 27.5% ของ 1.5 หมื่นบาท = 4,125 บาท/เดือนจนตลอดชีวิต 2. กรณีผู้ประกันตนที่ได้รับเงินบำนาญชราภาพเสียชีวิตภายใน 5 ปี ทายาทผู้มีสิทธิจะได้รับเงินบำเหน็จชราภาพจำนวน 10 เท่าของเงินบำนาญรายเดือน= 4,125 บาท×10 เท่า = 41,250 บาท 3. เงินได้จากการเลิกจ้าง กรณีเราทํางานกับบริษัทเอกชนหรือหน่วยงานที่อยู่ภายใต้กฎหมาย แรงงาน จํานวนเงินที่ได้รับในวันเกษียณขึ้นอยู่กับระยะเวลาการทํางานและเงินเดือน คนที่ทราบเรื่องนี้แล้ว ก่อนเกษียณอย่าชิงลาออกก่อนจนพลาดเงินก้อนใหญ่ก้อนนี้ อัตราค่าชดเชยตามมาตรา 118 แห่งพระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 * ลูกจ้างทำงานติดต่อกันครบ 120 วัน แต่ไม่ครบ 1 ปี ได้รับค่าชดเชยเท่ากับค่าจ้างอัตราสุดท้าย 30 วัน * ลูกจ้างทำงานติดต่อกันครบ 1 ปี แต่ไม่ครบ 3 ปี ได้รับค่าชดเชยเท่ากับค่าจ้างอัตราสุดท้าย 90 วัน * ลูกจ้างทำงานติดต่อกันครบ 3 ปี แต่ไม่ครบ 6 ปี ได้รับค่าชดเชยเท่ากับค่าจ้างอัตราสุดท้าย 180 วัน * ลูกจ้างทำงานติดต่อกันครบ 6 ปี แต่ไม่ครบ 10 ปี ได้รับค่าชดเชยเท่ากับค่าจ้างอัตราสุดท้าย 240 วัน * ลูกจ้างทำงานติดต่อกันครบ 10 ปีขึ้นไป แต่ไม่ครบ 20 ปี ได้รับค่าชดเชยเท่ากับค่าจ้างอัตราสุดท้าย 300 วัน * ลูกจ้างทำงานติดต่อกันครบ 20 ปีขึ้นไป บได้รับค่าชดเชยเท่ากับค่าจ้างอัตราสุดท้าย 400 วัน ตัวอย่าง ลูกจ้างซึ่งทำงานติดต่อกันครบ 10 ปี เงินเดือน 100,000 บาท นายจ้างต้องจ่ายค่าชดเชยไม่น้อยค่าจ้างอัตราสุดท้าย 300 ร้อยวัน ดังนั้น ลูกจ้างจะได้ค่าชดเชย คือ ให้นำเงินเดือนอัตราสุดท้าย 100,000 บาท หารด้วย 30 (30 วัน) เพื่อให้ได้ผลลัพธ์เป็นค่าจ้างรายวันเท่ากับ 3,333.33 บาท และนำไปคูณด้วย 300 วัน ได้เท่ากับ 1 ล้านบาท โดยนายจ้างต้องจ่ายค่าชดเชยทันทีในวันเลิกจ้าง 4. เงินกองทุนสํารองเลี้ยงชีพ” (Provident Fund หรือ PVD) เป็นเงินที่จะได้รับจากเงินสะสมของตนเองและเงินสมทบที่นายจ้างนําส่งเข้ากองทุนพร้อมดอกผลจากการลงทุนในช่วงที่เป็นสมาชิกกองทุน และหากเกษียณอายุตามเงื่อนไขภาษีที่กรมสรรพากรกําหนด กล่าวคือ เกษียณตอนอายุครบ 55 ปีขึ้นไป และเป็นสมาชิกกองทุนมาแล้ว ไม่น้อยกว่า 5 ปีต่อเนื่องกัน จะได้รับการยกเว้นภาษีเงินกองทุนทั้ง 4 ส่วน (เงินสะสม ผลประโยชน์ของเงิน สะสม เงินสมทบ และผลประโยชน์ของเงินสมทบ) ทั้งหมดคือแหล่งเงินเกษียณ 4 ก้อนของมนุษย์เงินเดือน ใครจะได้มากน้อยแค่ไหนขึ้นอยู่กับความสามารถและฐานเงินเดือนของแต่ละบุคคลว่าได้เท่าไหร่ สิ่งที่สำคัญอีกอย่างหนึ่งคือความต่อเนื่องของการทำงานที่ยาวนานมากพอและการเก็บออมรวมถึงการลงทุน เพื่อปลายทางในวันเกษียณที่มีเงินเพียงพอและไม่เป็นภาระลูกหลาน แหล่งที่มาข่าวต้นฉบับการเงินธนาคาร https://www.moneyandbanking.co.th/article/the-guru/4-sources-of-retirement-income-for-salaried-people-october-14102022
อ่านรายละเอียดเพิ่มเติม
ข่าวการเงิน
30/04/2024
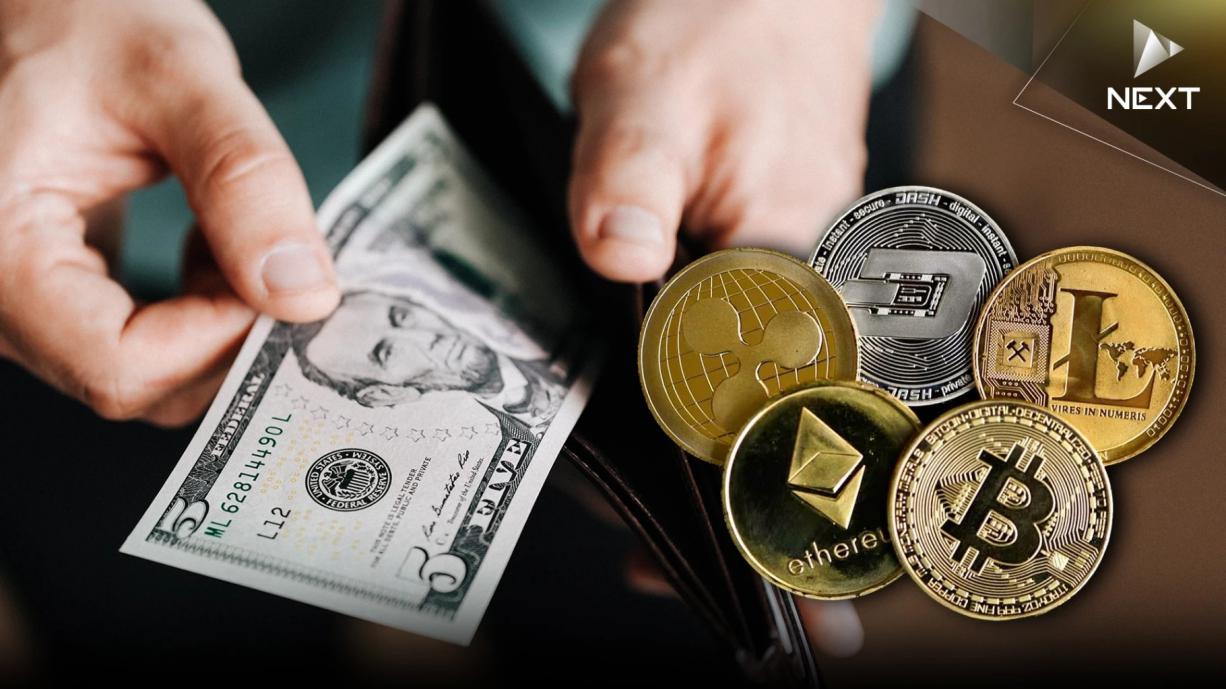
แม้ว่ากระแสการลงทุนในเหรียญคริปโตเคอร์เรนซี่ดูเหมือนจะเป็นที่วิพากษ์วิจารณ์เป็นอย่างมากจากการที่ตลาดเข้าสู่ภาวะขาลงแบบไม่รู้ตัว แต่สำหรับประเทศที่มีฐานะยากจนแล้ว เหรียญคริปโตมีความหมายต่อพวกเขาเป็นอย่างมาก ความเหลื่อมล้ำที่สูงขึ้น เป็นเวลากว่าหลาย 10 ปีแล้วที่ความเหลื่อมล้ำในเรื่องของการกระจายรายได้มีช่องว่างเพิ่มมากขึ้นเรื่อย ๆ ไม่เว้นแม้แต่ประเทศที่มีความมั่งคั่งอย่างสหรัฐอเมริกาที่ประชาชนส่วนใหญ่ยังคงมีรายได้เหลื่อมล้ำมากเมื่อเทียบกับคนรวยส่วนน้อย ตัวอย่างเช่นในปี 2022 ข้อมูลจาก Statista ได้เปิดเผยว่า ประชาชนอเมริกันที่รวยมั่งคั่งกว่า 10 % มีการถือครองทรัพย์สินเทียบกับประชาชนส่วนใหญ่กว่า 70 % กล่าวคือเมื่อเทียบกับประชาชนส่วนใหญ่กว่า 90 % แล้ว ประมาณ 30 % มีที่อยู่อาศัยเป็นของตัวเอง หรือหากหยิบยกกรณีตัวอย่างของประเทศแอฟริกาใต้นั้น ประชาชนที่รวย 10 % มีความมั่งคั่งเท่ากับรายได้ของประชาชนกว่า 65 % ส่วนหนึ่งเป็นเพราะว่าคนส่วนใหญ่ไม่อาจเข้าถึงระบบการเงินการธนาคาร โดยที่ธนาคารยังคงให้ความสำคัญกับการปล่อยกู้ยืมให้ผู้มีฐานะทางสังคมได้ใช้เงินส่วนนี้ลงทุน โดยการเข้ามามีอิทธิพลของตลาดคริปโตเคอร์เรนซี่ถือเป็นการเข้ามาที่ท้าทายระบบการเงินการธนาคารที่มีอยู่แต่เดิม จึงปฏิเสธไม่ได้ว่า การเข้ามาของสกุลเงินคริปโตเคอร์เรนซี่ทำให้หลายคนมองว่า พวกเขาสามารถใช้ช่องทางนี้ลดความเหลื่อมล้ำในเรื่องของการเข้าถึงรายได้มากขึ้น อีกทั้งยังเป็นตลาดที่ให้ผลตอบแทนจากการเก็งกำไรสูงไม่แพ้หุ้นขนาดเล็กหรือตราสารประเภทฟิวเจอร์ หรือตลาดสินค้าโภคภัณฑ์ที่ต้องใช้เงินมัดจำในการซื้อขายสูง ซึ่งจะเห็นได้จากในช่วงที่ตลาดคริปโตกำลังบูมใหม่ ๆ จู่ ๆ ก็มีการเล่นข่าวเกี่ยวกับเศรษฐีหน้าใหม่ที่ทำเงินได้จากการลงทุนคริปโตในช่วงที่เหรียญบิทคอยน์เพิ่งเกิดใหม่ๆ หลายประเทศเริ่มรับคริปโต เช่นกันหลายประเทศที่กำลังพัฒนาเริ่มอาศัยการทำธุรกรรมทางการเงินด้วยคริปโตมากขึ้น ตัวอย่างเช่นประเทศเอลซัลวาดอร์ที่รัฐบาลได้เปิดกว้างเรื่องคริปโตอย่างเต็มที่ หรือแม้แต่ประเทศอย่างเฮติกับตองกาเองก็เริ่มมีการใช้เหรียญ USDC กับ Tether เข้ามาประคับประคองให้ชีวิตของพวกเขาได้ลืมตาอ้าปากได้ อีกทั้งจะต้องไม่ลืมว่าการชำระเงินระหว่างประเทศด้วยคริปโตสามารถทำได้อย่างรวดเร็วมากเมื่อเทียบกับระบบ SWIFT ที่อาจมีกระบวนการขั้นตอนในการตรวจสอบที่ซับซ้อนและใช้ระยะเวลานานกว่า แม้ทางด้านวอร์เรน บัฟเฟตต์กับบิล เกตต์จะมีทัศนคติเชิงลบต่อคริปโตเป็นอย่างมากก็จริง แต่นั่นก็อาจเป็นเพราะว่า พวกเขาอยู่กับการลงทุนในสินทรัพย์ที่มีอยู่แต่เดิมมาช้านาน แต่สำหรับคริปโตแล้วถือเป็นเรื่องใหม่สำหรับโลกใบนี้ และอาจต้องใช้ระยะเวลาในการให้คริปโตพิสูจน์ตัวเองในระยะยาว ข้อมูลจาก : https://cointelegraph.com/news/how-cryptocurrency-could-help-tackle-global-income-inequality แหล่งที่มาข่าวต้นฉบับโพสต์ทูเดย์ออนไลน์ https://www.posttoday.com/post-next/model-business-era/1743
อ่านรายละเอียดเพิ่มเติม
ข่าวการเงิน
30/04/2024
เชื่อว่าคนแทบทุกคนล้วนอยากมีฐานะที่ “ร่ำรวย” เพราะหากเรามีความมั่งคั่งทางการเงินแล้ว โอกาสต่าง ๆ ในชีวิตตามมามากมาย โดยที่ผ่านมานั้น เราได้เห็นวิธีการสร้างความร่ำรวยในรูปแบบต่าง ๆ จากเหล่ากูรู เพื่อสร้างเนื้อสร้างตัว ไม่ว่าจะเป็น การมีรายได้หลายทาง, การลงทุนเพื่อสร้าง Passive Income แต่รู้หรือไม่ว่า? บางทีอาจจะค้นพบวิธีที่ง่ายกว่านั้น เพียงแค่คบกับคนที่มีฐานะร่ำรวยกว่า โดยผลการศึกษาของ Raj Chetty นักเศรษฐศาสตร์ของฮาร์วาร์ด มีประเด็นที่น่าสนใจ ระบุว่าหากคุณอยากเป็นคนรวย ให้คบเพื่อนที่มีฐานะร่ำรวยตั้งแต่เด็ก และมีแนวโน้มที่เด็กคนนั้นจะมีเงินเดือนสูงกว่าคนในวัยเดียวกันเฉลี่ย 20% งานวิจัยชิ้นนี้ชี้ให้เห็นว่าการคบคนที่มีฐานะที่ร่ำรวยกว่าจะนำมาสู่สิ่งที่เรียกว่า “ทุนทางสังคม” เพราะจะเป็นแรงผลักดันให้เกิดการสร้างเนื้อสร้างตัว ตลอดจนเรียนรู้กับคนที่อยู่เหนือกว่าในการเพิ่มช่องทาง หาโอกาสในชีวิตให้กับตัวเองแบบไม่สามารถหาได้ทั่วไป ผลลัพธ์ของงานวิจัยชิ้นนี้สามารถนำมาเชื่อมโยงกับการที่ผู้ปกครองมักส่งลูกหลานไปเรียนในโรงเรียนอินเตอร์ที่มีค่าใช้จ่ายสูง เนื่องจากภายในสถานที่แห่งนี้เต็มไปด้วยผู้คนที่มีฐานะ สร้างคอนเนคชันไปในตัวไว้ในอนาคต อย่างไรก็ตาม งานวิจัยชิ้นนี้เกิดขึ้นในสหรัฐฯ ซึ่งการคบเพื่อนที่มีสถานะร่ำรวยกว่าเป็นเรื่องที่เป็นไปได้ยาก เพราะกลุ่มคนที่มีสถานะใกล้กันก็จะอาศัยในบริเวณเดียวกัน หรือจะอยู่ในสภาพแวดล้อมที่กลุ่มคนที่มีรายได้น้อยจะเข้าถึง ที่มา: businessinsider แหล่งที่มาข่าวต้นฉบับsmartsmehttps://www.smartsme .co.th/content/247891
อ่านรายละเอียดเพิ่มเติม

ภาษี
30/04/2024
สิ้นปี 2565 กำลังมาถึง “เทศกาลจ่ายภาษี” ก็กำลังจะเริ่มต้น ในปีนี้ใครหลาย ๆ คนอาจจะพึ่งเคยเสียภาษีปีแรก หรือ ใครหลาย ๆ คนก็เสียภาษีมาหลายปีแล้ว ซึ่งปกติจะต้องยื่นภาษีก่อนวันที่ 31 มี.ค. ของปีถัดไปนั่นก็คือ ปี 2566 พี่ทุยเลยมาอัพเดตว่าปีนี้เราสามารถเอาค่าใช้จ่ายส่วนไหนไปเป็น “ค่าลดหย่อนภาษีปี 2565” ได้บ้าง เผื่อจะได้เอาไปวางแผนภาษีช่วงปลายปีนี้กัน ภาษีและเงินได้คืออะไร? “ภาษี” คือ สิ่งที่ประชาชนที่มีรายได้ต้องเสีย เพื่อนำเงินไปสนับสนุนและพัฒนาประเทศของเรา โดยหากเราเป็นมนุษย์เงินเดือนทั่วไป เงินเดือนปกติจะถูกเรียกว่าเงินได้ประเภทที่ 1 หรือ 40(1) (เงินเดือน ค่าจ้าง โบนัส เบี้ยเลี้ยง) จะได้สิทธิหักค่าใช้จ่ายแบบเหมา 50% ของรายได้ สูงสุดไม่เกิน 100,000 บาท ส่วนใครที่ได้ค่าจ้างเป็นงาน ๆ หรือคอมมิชชันจะจัดอยู่ในเงินได้ประเภทที่ 2 หรือ 40(2) (เงินได้จากหน้าที่หรือตำแหน่งงานที่ทำ หรือจากการรับทำงานให้ ค่าธรรมเนียม ค่านายหน้า ฯลฯ) จะได้สิทธิหักค่าใช้จ่ายแบบเหมา 50% ของรายได้ สูงสุดไม่เกิน 100,000 บาท และยังมีรายได้ประเภทอื่น ๆ ซึ่งหักค่าใช้จ่ายที่ต่างกัน ซึ่งอย่างน้อย ๆ เลยคนที่ต้องเสียภาษีจะต้อง “มีรายได้มากกว่า 310,000 บาท” เพราะ หากหักค่าใช้จ่ายแบบเหมา 100,000 บาท และหักค่าลดหย่อนส่วนตัว 60,000 บาท เงินได้สุทธิหลังหักรายการต่างจะมากกว่า 150,000 บาท ซึ่งเข้าข่ายการเสียภาษีที่ฐานภาษี 5% ซึ่งไทยมีฐานการเสียภาษีแบบขั้นบันได ดังนี้ค่าลดหย่อน คืออะไร? “ค่าลดหย่อน” เป็นสิทธิประโยชน์อย่างหนึ่งที่ทำให้เรา “เสียภาษีน้อยลง” เมื่อทำตามหรือเข้าเกณฑ์ที่รัฐกำหนดไว้ โดยเกณฑ์ที่รัฐกำหนดไว้นั้นเป็นการช่วยแบ่งเบาภาระให้กับประชาชน และช่วยส่งเสริมประชาชนที่ดูแลตัวเอง ให้ได้รับภาษีคืนกลับไปบางส่วนอีกด้วย เราไปดูกันดีกว่าว่าปี 2565 นั้นมีอะไรที่รัฐสนับสนุนบ้าง ค่าลดหย่อนภาษีปี 2565 มีอะไรบ้าง?ค่าลดหย่อนในปี 2565 พี่ทุยจะแบ่งหมวดให้เข้าใจง่ายเป็น 5 หมวด ดังนี้ หมวดลดหย่อนสำหรับตัวเอง หมวดแรกจะเป็นค่าลดหย่อนที่เกิดขึ้นจากตัว หรือ ความสัมพันธ์กับคนรอบตัว ได้แก่ 1. ค่าลดหย่อนส่วนตัว – 60,000 บาท เป็นอัตราเหมาว่าคน 1 คนจะมีค่าใช้จ่ายส่วนตัวต่อปีไม่น้อยกว่า 60,000 บาท โดยรัฐให้ค่าลดหย่อนส่วนนี้เป็นพื้นฐานสำหรับทุกคนที่มีรายได้ 2. ค่าลดหย่อนคู่สมรส – 60,000 บาท สำหรับคนที่มีคู่สมรสก็เหมือนดูแลอีก 1 ชีวิต รัฐก็ให้เพิ่มเป็นอัตราเหมาขั้นต่ำไปอีก 60,000 บาท 3. ค่าลดหย่อนบุตร – 30,000 บาท สำหรับคนแรก และตั้งแต่คนที่ 2 เป็นต้นไปได้คนละ 60,000 บาท เมื่อมีบุตรก็มีรายจ่ายตามมาพร้อมความสุข คนแรกอาจจะเบา ๆ หน่อยช่วย 30,000 บาท แต่ถ้ามีตั้งแต่คนที่สองคงเหนื่อยน่าดูรัฐเลยให้คนละ 60,000 ไปเลย ! 4. ค่าลดหย่อนบิดามารดา – สำหรับคนที่ดูแลบิดามารดาอยู่แล้ว ยิ่งบิดามารดาไม่มีรายได้ หรือ มีรายได้ทั้งปีไม่เกิน 30,000 บาท แถมอายุเกิน 60 ปีแล้วนั้น ถ้าครบตามเงื่อนไขนี้ ผู้ที่เลี้ยงดูบิดามารดาก็รับไปเลยคนละ 30,000 บาท แต่ต้องบอกบรรดาลูก ๆ ทั้งหลาย ว่าถ้ามีพี่น้องหลายคน ก็ใช้สิทธิได้คนเดียวนะ ถ้าปีนี้เราใช้สิทธิไป ปีหน้าเราให้สิทธิน้องก็ได้ เพราะคนละปีภาษีกัน 5. ค่าลดหย่อนผู้พิการหรือทุพพลภาพ – 60,000 บาทต่อคน สำหรับผู้ที่จิตใจดีดูแลคนพิการ หรือ ทุพพลภาพนั้น รัฐช่วยเหลือลดหย่อนรายได้ได้คนละ 60,000 บาทต่อปี 6. ค่าฝากครรภ์และทำคลอด – ค่าใช้จ่ายที่เกิดขึ้นจากการฝากครรภ์และทำคลอด สามารถนำมาลดหย่อนได้ แต่ลดได้เฉพาะส่วนที่จ่ายจริงและไม่เกินท้องละ 60,000 บาทเท่านั้นนะ หมวดประกัน สำหรับ “ค่าลดหย่อนภาษีปี 2565″ รัฐบาลก็สนับสนุนให้คนไทยมีการแบ่งเบาบริหารความเสี่ยงด้วยตัวเองด้วย คนที่ซื้อประกันก็จะได้สิทธิลดหย่อนไป โดยประกันที่สามารถลดหย่อนได้มีดังนี้ 1. ประกันชีวิตทั่วไปและประกันสะสมทรัพย์ – สูงสุด 100,000 บาท ตามที่จ่ายจริง ใครที่เป็นเสาหลักของครอบครัว เป็นรายได้หลักให้ที่บ้าน ประกันชีวิตเป็นสิ่งสำคัญมาก หรือหากเลือกประกันสะสมทรัพย์นอกจากจะได้รับความคุ้มครองแล้วยังเป็น Force Saving อาจทำให้เรามีเงินเก็บก้อนโตในอนาคตอีกด้วย 2. ประกันสุขภาพบิดามารดา – สูงสุด 15,000 บาท 3. ประกันสุขภาพตัวเอง – สูงสุด 25,000 บาท และเมื่อรวมกับประกันชีวิตทั่วไปแล้วต้องไม่เกิน 100,000 บาท หมวดการเกษียณอายุ รัฐบาลสนับสนุนให้เราลงทุนในสิ่งเหล่านี้ เพื่อเป็นหลักประกันในอนาคตว่าจะมีเงินก้อนใหญ่พอ ที่จะใช้ดูแลตัวเองเมื่อเกษียณอายุ โดยการลงทุนเพื่อการเกษียณนั้นเมื่อรวมกับประกันชีวิตแบบบำนาญแล้วต้องไม่เกิน 500,000 บาท ส่วนที่เกินจะไม่ได้รับการลดหย่อน ยกเว้นเงินประกันสังคมที่ไม่ต้องรวมอยู่ในก้อน 500,000 บาท 1. ประกันชีวิตแบบบำนาญ – สูงสุด 200,000 บาท และต้องไม่เกิน 15% ของรายได้ และเมื่อรวมกับหมวดการลงทุนเพื่อการเกษียณแล้วต้องไม่เกิน 500,000 บาท 2. กบข./กองทุนสำรองเลี้ยงชีพ/กองทุนสงเคราะห์ครูโรงเรียนเอกชน – 15% ของรายได้แต่ไม่เกิน 500,000 เมื่อรวมหมวดการลงทุนเพื่อการเกษียณ 3. กองทุนรวมเพื่อการเลี้ยงชีพ RMF – 30% ของรายได้แต่ไม่เกิน 500,000 เมื่อรวมหมวดการลงทุนเพื่อการเกษียณ 4. กองทุนการออมแห่งชาติ กอช. – ไม่เกิน 13,200 ต่อปี แต่ไม่เกิน 500,000 เมื่อรวมหมวดการลงทุนเพื่อการเกษียณ 5. กองทุนรวมเพื่อการออม SSF – 30% ของรายได้แต่ไม่เกิน 500,000 เมื่อรวมหมวดการลงทุนเพื่อการเกษียณ 6. เงินประกันสังคม – ตามจ่ายจริงแต่ไม่เกิน 9,000 บาท เงินบริจาค สำหรับใครที่อยากบริจาคก็สามารถนำมาลดหย่อนได้ โดยการบริจาคที่สามารถนำมาลดหย่อนได้มี 3 แบบ 1. บริจาคทั่วไป – 10% ของรายได้หลังหักค่าลดหย่อนแล้ว 2. บริจาคเพื่อการศีกษา กีฬา พัฒนาสังคม และ โรงพยาบาลรัฐ – 10% ของรายได้หลังหักค่าลดหย่อนแล้ว โดยบริจาคประเภทนี้จะได้สิทธิ 2 เท่า แต่คำนวณแล้วต้องไม่เกิน 10% หลังหักค่าลดหย่อน 3. เงินบริจาคพรรคการเมือง – สูงสุด 10,000 บาท เราสามารถบริจาคเงินให้พรรคการเมืองโดยเงินส่วนนี้สามารถนำมาลดหย่อนได้เช่นกัน มาตรการรัฐ สำหรับ “ค่าลดหย่อนภาษีปี 2565″ ในแต่ละปีรัฐบาลนั้นจะมีมาตรการส่งเสริมเพิ่มเติมในการกระตุ้นเศรษฐกิจในเรื่องต่าง ๆ โดยค่าใช้จ่ายในเรื่องที่กำหนดนั้นจะสามารถนำมาลดหย่อนภาษีได้ เช่น 1. ดอกเบี้ยที่อยู่อาศัย – สูงสุด 100,000 บาท เมื่อเราซื้อบ้านหรือคอนโดด้วยการผ่อนนั้นเราสามารถนำดอกเบี้ยที่จ่ายให้กับธนาคารมาลดหย่อนได้ โดยสามารถลดได้เฉพาะส่วนที่เป็นดอกเบี้ยเท่านั้นไม่รวมเงินต้น โดยธนาคารจะมีใบสรุปส่งมาให้ทุกปีเพื่อนำหลักฐานไปยื่นกับสรรพากร 2. ช้อปดีมีคืน – เป็นโครงการเมื่อต้นปี 2565 ตั้งแต่วันที่ 1 ม.ค. – 15 ก.พ. 2565 ที่ผู้ใช้จ่ายเงินสำหรับค่าซื้อสินค้าหรือค่าบริการให้ผู้ประกอบการที่จดทะเบียนภาษีมูลค่าเพิ่ม และผู้ประกอบกิจการขาย หนังสือ (รวมถึง e-book) และสินค้า OTOP ภายในประเทศ สามารถใช้เป็น ค่าลดหย่อน ได้ตามที่จ่ายจริงสูงสุดปีละไม่เกิน 30,000 บาท (รวมภาษีมูลค่าเพิ่มแล้ว) โดยหากซื้อสินค้าและบริการแล้ว แล้วได้รับส่วนลด ให้ลดหย่อนได้ตามราคาที่จ่ายจริง หลังหักส่วนลดแล้ว 3. เงินลงทุนธุรกิจวิสาหกิจเพื่อสังคม (Social Enterprise) – โดยคนที่ลงหุ้นหรือลงทุนในธุรกิจ ตั้งแต่ปี 2565 เป็นต้นไป สามารถนำเงินเงินลงทุนนั้นไปใช้เป็นค่าลดหย่อนได้ ตามที่จ่ายจริง สูงสุดปีละไม่เกิน 100,000 บาท โดยผู้ที่จะนำเงินจำนวนนี้ไปลดหย่อนภาษี จะต้องเป็นผู้ที่จ่ายเงินเพื่อจัดตั้งหรือ เพื่อเพิ่มทุนของธุรกิจที่เป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคลของไทย ได้รับการจดทะเบียนเป็นวิสาหกิจเพื่อ สังคม ตาม พ.ร.บ. ส่งเสริมวิสาหกิจเพื่อสังคม พ.ศ. 2562 และต้องแจ้งความประสงค์ต่ออธิบดีกรมสรรพากรแล้ว เป็นยังไงกันบ้างสำหรับค่าลดหย่อนภาษี ใครมีรายจ่ายส่วนไหนที่นำมาหักลดหย่อนภาษีได้ อย่าลืมเก็บมาให้ครบนะ เพื่อให้เราสามารถใช้สิทธิประโยชน์ทางภาษีได้อย่างถูกต้องและครบถ้วน แต่สำหรับใครที่สงสัยหรือไม่แน่ใจเรื่องการคำรนวณภาษีหรือค่าลดหหย่อนต่าง ๆ แนะนำว่าสามารถโทรไปปรึกษาได้ที่ 1161 หรือสรรพากรในเขตพื้นที่ได้เลย แหล่งที่มาข่าวต้นฉบับmoney buffalohttps://www.moneybuffalo.in.th/tax/what-are-the-tax-deductions
อ่านรายละเอียดเพิ่มเติม

ประกันสังคม
30/04/2024
จากบทความ “จะซื้อประกันชีวิตเจ้าไหนดี มีวิธีการเลือกอย่างไร” ได้กล่าวถึงประกันชีวิตทั้ง 5 แบบ และเมื่อกล่าวถึงแบบประกันที่เน้นความคุ้มครองชีวิตก็คือ ประกันชีวิตแบบตลอดชีพ และประกันชีวิตแบบชั่วระยะเวลา แต่ก็มีคำถามคือเราจะทำทุนประกันชีวิตหรือความคุ้มครองเท่าไหร่ดีถึงจะพอ มี หลักพิจารณาอะไรบ้าง บทความนี้มีคำตอบหลักการพิจารณาเลือกทุนให้เหมาะสมมี 5 ข้อดังนี้คือ1. ผู้รับผลประโยชน์เป็นใคร (เราต้องดูแลใครบ้าง)เมื่อผู้ทำประกันเกิดเหตุเสียชีวิตเงินสินไหมหรือเงินทุนประกันที่เราทำไว้ ผู้รับผลประโยชน์จะเป็นผู้ได้รับซึ่งในแต่ละกรมธรรม์ผู้รับประโยชน์นั้นมีมากกว่า 1 คนก็ได้ ในกรณีที่มีผู้รับผลประโยชน์มากกว่า 1 คน จะแบ่งเป็นสัดส่วนตามที่ระบุไว้ในกรมธรรม์ หรือทำกรมธรรม์แยกแต่ละผู้รับผลประโยชน์ก็ได้ เมื่อเรารู้แล้วว่าผู้รับผลประโยชน์เป็นใครก็จากนั้นเราก็มาพิจารณาว่าค่าใช้จ่ายที่แต่ละผู้รับผลประโยชน์นั้นจะต้องใช้เท่าไหร่ไปอีกกี่ปี และนำของแต่ละคนมารวมกันตัวอย่าง ผู้รับผลประโยชน์เป็นแม่อายุ 70 และบุตรอายุ 15 ปีคาดว่าแม่จะมีอายุถึง 80 ปีคาดว่าใช้เงินกินอยู่อีก 10 ปี ปีละ 100,000 บาท ก็ทำทุนประกัน 10×100,000 = 1,000,000 บาทบุตร คาดว่าต้องใช้เงินในการศึกษาและกินอยู่อีก 7 ปี ปีละ 200,000 บาท จนถึงอายุ 22 คือเรียนจบ ก็ทำทุนประกัน 7×200,000 = 1,400,000 บาทสำหรับทุนประกันนี้คิดเฉพาะค่าใช้จ่ายในการใช้ชีวิต ค่ากินอยู่เท่านั้น ไม่รวมค่าใช้จ่ายด้านสุขภาพซึ่งควรวางแผนเป็นประกันสุขภาพให้แต่ละคนจะดีกว่า • หนี้สินที่เรามีอยู่เมื่อเราเสียชีวิตไปแล้วหนี้สินที่เรามีไม่ได้หายไปด้วย ซึ่งจะตกไปอยู่กับทายาท ดังนั้นการทำทุนประกันควรจะครอบคลุมหนี้สินที่เรามีด้วยเช่น หนี้กู้ซื้อบ้าน, หนี้กู้ซื้อรถ, หนี้สินอื่นๆ สำหรับหนี้กู้บ้านหรือกู้ซื้อรถ จะมีประกันชีวิตที่สามารถคุ้มครองสินเชื่อที่เรากู้มา เราสามารถซื้อเพิ่มได้ตอนยื่นกู้ได้เลย ในส่วนของหนี้สินอื่นๆที่ไม่มีประกันชีวิตคุ้มครองสินเชื่อ เราก็ต้องนำมาคิดเพิ่มเติมสำหรับทุนประกันที่เราทำด้วย • ค่าใช้จ่ายอื่นๆเมื่อเสียชีวิตค่าใช้จ่ายอื่นๆที่ต้องใช้เมื่อผู้ทำประกันเสียชีวิต เช่นค่าทำศพ • ทุนประกันชีวิตที่มีอยู่แล้วเราต้องพิจารณากรมธรรม์ประกันชีวิตที่เรามีแล้วอยู่ว่ามีทุนประกันชีวิตอยู่เท่าไหร่ • สินทรัพย์ที่เรามีอยู่ปัจจุบันสินทรัพย์ที่นำมาพิจารณาคือทรัพย์สินที่เรามีทั้งหมด เช่น เงินสด, กองทุน, หุ้น, บ้าน, ที่ดิน, รถ สำหรับสินทรัพย์ที่ยังไม่ทราบมูลค่า เช่น บ้าน, ที่ดิน, รถ ให้นำราคาประเมินปัจจุบันมาคิดเมื่อได้ข้อมูลทั้ง 4 ข้อแล้วจากนั้นเราก็จะมาทำการคิดทุนประกันที่เหมาะสมคือ ข้อ1 + ข้อ2 + ข้อ3 – ข้อ4 -ข้อ5 ได้เท่าไหร่ ค่านั้นจะเป็นทุนประกันที่เหมาะสมสำหรับผู้ทำประกันจากหลักการพิจารณาเลือกทุนประกันชีวิตให้เหมาะสมทั้ง 5 ข้อ นั้นเป็นวิธีการคิดเบื้องต้นเท่านั้น ยังมีปัจจัยที่สำคัญอีกอย่างคือ ความพร้อมในการจ่ายเบี้ยของเรา เพราะถ้าเรารู้ทุนประกันที่เหมาะสมแล้วก็สามารถรู้เบี้ยประกันที่เราต้องจ่ายได้ ซึ่งสามารถสอบถามได้จากตัวแทนหรือช่องทางอื่นๆ นำมาประเมินได้ว่าเราจ่ายไหวไหม ถ้าไม่ไหวอาจจะต้องมาพิจารณาลดทุนประกัน แต่ไม่ว่าเราจะทำเท่าไหร่การมีความคุ้มครองในกรณีที่เราเสียชีวิตมีความจำเป็นโดยเฉพาะคนเป็นหัวหน้าครอบครัวที่ต้องรับผิดชอบดูแลค่าใช้จ่ายในการใช้ชีวิตของคนในครอบครัว เพื่อที่เมื่อเกิดหตุการณ์ไม่คาดคิดขึ้น คนที่เรารักจะได้ไม่ลำบากและสามารถดำเนินชีวิตต่อไปได้แหล่งที่มาข่าวต้นฉบับnoonhttps://www.noon.in.th/blog/how-to-select-the-right-sum-insured/
อ่านรายละเอียดเพิ่มเติม

ภาษี
30/04/2024
ทุกๆ ธุรกิจต่างก็ต้องเสียภาษี โดยหากวางแผนภาษีได้ดี ก็สามารถลดหย่อนภาษีได้มากขึ้น โดยรายจ่ายที่กิจการมักจะมองข้ามคือ "การบริจาค" ทราบหรือไม่ว่า การบริจาคบางประเภทสามารถนำมาหักเป็นรายจ่ายได้สูงสุดถึง 2 เท่า แต่ต้องเป็นไปตามหลักเกณฑ์และเงื่อนไขที่กำหนด ไม่ว่าจะเป็นธุรกิจประเภทไหน เมื่อมีรายได้ย่อมต้องเสียภาษี ซึ่งในระหว่างปีภาษีนั้นๆ เจ้าของกิจการที่จดบริษัทเป็น "นิติบุคคล" สามารถนำค่าใช้จ่ายมาหักเป็นรายจ่าย เพื่อช่วยแบ่งเบาภาระในการเสียภาษีได้ และรายจ่ายที่กิจการมักจะมองข้ามคือ “การบริจาค” ซึ่งในกรณีที่มีการบริจาคเงิน หรือทรัพย์สินในนามนิติบุคคลจะถือเป็นรายจ่ายในการคำนวณกำไรสุทธิได้ โดยเฉพาะการบริจาคบางประเภท สามารถนำมาหักเป็นรายจ่ายได้สูงสุดถึง 2 เท่า แต่ต้องเป็นไปตามหลักเกณฑ์และเงื่อนไขที่กำหนดดังนี้ • หลักการบริจาคพื้นฐานเพื่อนำมาใช้ประโยชน์ทางภาษี สำหรับกิจการที่มีการบริจาคเงินและทรัพย์สินให้กับหน่วยงานต่างๆ สามารถนำมาหักเป็นค่าใช้จ่ายเพื่อลดภาระทางภาษีได้ต่างกัน ซึ่งแบ่งเป็น “กรณีทั่วไป” และ “กรณีพิเศษ” ดังนี้ 1.กรณีทั่วไป 1.1 หักได้ 1 เท่า แต่ไม่เกิน 2% ของกำไรสุทธิ - บริจาคเพื่อการกุศลสาธารณะ ประกอบด้วย 1) วัด สภากาชาดไทย 2) สถานพยาบาล สถานศึกษาของราชการ 3) องค์การหรือสถานสาธารณกุศล สถานพยาบาล และสถานศึกษาอื่นที่ รมว. ประกาศในราชกิจจานุเบกษา - บริจาคเพื่อการสาธารณประโยชน์ - บริจาคให้กองทุนสวัสดิการภายในส่วนราชการ - บริจาคให้ 1) กองทุนส่งเสริมและพัฒนาคุณภาพชีวิตคนพิการ 2) กองทุนส่งเสริมการจัดสวัสดิการสังคม 3) กองทุนคุ้มครองเด็ก - บริจาคช่วยเหลือผู้ประสบอุทกภัยผ่านบริษัทหรือนิติบุคคลอื่น - บริจาคให้กองทุนส่งเสริมงานวัฒนธรรม 1.2 หักได้เท่าที่จ่ายจริง แต่ไม่เกิน 2% ของกำไรสุทธิ - บริจาคการศึกษา และการกีฬา - บริจาคให้กองทุนพัฒนากีฬาแห่งชาติ 2.กรณีพิเศษ 2.1 หักได้ 2 เท่า แต่ไม่เกิน 10% ของกำไรสุทธิ - บริจาคให้สถานศึกษา ตามโครงการของกระทรวงศึกษาธิการ - ค่าใช้จ่ายสร้างและบำรุงรักษาสนามเด็กเล่น สวนสาธารณะ สนามกีฬาเอกชน - บริจาคให้กองทุนพัฒนาครู คณาจารย์ และบุคลากรทางการศึกษา - รายจ่ายให้องค์กรปกครองส่วนท้องถิ่นเพื่อจัดตั้งหรือสนับสนุนศูนย์พัฒนาเด็กเล็ก - บริจาคให้ 1) โครงการฝึกอบรมอาชีพ และกิจกรรมเกี่ยวกับการบำบัด แก้ไข ฟื้นฟู และสงเคราะห์เด็ก ของสถานพินิจและคุ้มครองเด็กและเยาวชน 2) ศูนย์ฝึกและอบรมเด็กและเยาวชน กระทรวงยุติธรรม 2.2 หักได้ 1 เท่า ค่าใช้จ่ายที่จัดให้คนพิการเข้าถึงและใช้ประโยชน์จากสิ่งอำนวยความสะดวกอันเป็นสาธารณะ ตลอดจนสวัสดิการและความช่วยเหลืออื่นจากรัฐตามกฎหมายว่าด้วยการส่งเสริมและพัฒนาคุณภาพชีวิตคนพิการ • บริจาคให้สถานพยาบาลของทางราชการ บริษัทจำกัดหรือห้างหุ้นส่วนนิติบุคคล ที่บริจาคเงินและทรัพย์สินให้กับสถานพยาบาลของทางราชการ สามารถนำมาหักเป็นรายจ่ายได้ 2 เท่าของรายจ่ายที่บริจาคไป ทั้งที่จ่ายเป็นเงินสดและทรัพย์สิน แต่เมื่อรวมกับรายจ่ายที่จ่ายเป็นค่าใช้จ่ายเพื่อสนับสนุนการศึกษาสำหรับโครงการที่กระทรวงศึกษาธิการให้ความเห็นชอบ และต้องเป็นรายจ่ายที่จ่ายเป็นค่าใช้จ่ายในการจัดสร้าง และการบำรุงรักษาสนามเด็กเล่น สวนสาธารณะ หรือสนามกีฬาของเอกชนที่เปิดให้ใช้ทั่วไป ไม่มีการเก็บค่าบริการ หรือสนามเด็กเล่น สวนสาธารณะ หรือสนามกีฬาของทางราชการ ต้องไม่เกินร้อยละ 10 ของกำไรสุทธิก่อนหักรายจ่ายเพื่อการกุศลสาธารณะ หรือเพื่อ สาธารณประโยชน์ และรายจ่ายเพื่อการศึกษาหรือเพื่อการกีฬาตามมาตรา 65 ตรี (3) แห่งประมวลรัษฎากร โดยให้ยกเว้นภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ ให้กับกิจการสำหรับเงินได้ที่ได้รับจากการโอนทรัพย์สิน หรือการขายสินค้า หรือสำหรับการกระทำตราสารอันเนื่องมาจากการบริจาคให้แก่สถานพยาบาลของทางราชการ สำหรับการบริจาคตั้งแต่วันที่ 1 มกราคม 2561 เป็นต้นไป • บริจาคเงินให้มูลนิธิผ่าน e-Donation หักเป็นรายจ่ายได้ 2 เท่า ในส่วนของการบริจาคให้กับมูลนิธิ กิจการสามารถหักเป็นรายจ่ายได้ 2 เท่าของจำนวนเงินหรือทรัพย์สินที่บริจาค หากทำการบริจาคผ่านระบบบริจาคอิเล็กทรอนิกส์ (e-Donation) ของกรมสรรพากรให้แก่มูลนิธิ 3 แห่ง ดังนี้ 1. มูลนิธิชัยพัฒนา 2. มูลนิธิเทคโนโลยีสารสนเทศตามพระราชดำริสมเด็จพระเทพรัตนราชสุดาฯ สยามบรมราชกุมารี 3. มูลนิธิรามาธิบดี ในพระราชูปถัมภ์สมเด็จพระเทพรัตนราชสุดาฯ สยามบรมราชกุมารี และยกเว้นภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ สำหรับเงินได้ที่ได้รับจากการโอนทรัพย์สินหรือการขายสินค้า หรือสำหรับการกระทำตราสารอันเนื่องมากจากการบริจาคให้แก่มูลนิธิดังกล่าว ที่ได้กระทำตั้งแต่วันที่คณะรัฐมนตรีมีมติเห็นชอบถึงวันที่ 31 ธันวาคม 2567 โดยการบริจาคผ่านระบบ e-Donation จะสามารถหักเป็นรายจ่ายได้ 2 เท่า โดยไม่ต้องเก็บหลักฐานการบริจาคไว้ เพราะเป็นระบบบริจาคเงินอิเล็กทรอนิกส์ที่กรมสรรพกากรใช้รองรับข้อมูลการรับบริจาคของหน่วยงานต่างๆ เพื่อความสะดวก • บริจาคเพื่อส่งเสริมการศึกษา หักเป็นรายจ่ายได้ 2 เท่า กิจการที่บริจาคเงินและทรัพย์สินเพื่อสนับสนุนด้านการศึกษาให้แก่สถานศึกษาของทางราชการ สามารถนำค่าใช้จ่ายมาหักเป็นรายจ่ายได้ 2 เท่า ของรายจ่ายที่จ่ายไป แต่ต้องไม่เกินร้อยละ 10 ของกำไรสุทธิก่อนหักรายจ่ายเพื่อการกุศลสาธารณะหรือเพื่อการสาธารณประโยชน์ และเพื่อการศึกษาหรือการกีฬา โดยเป็นไปตามหลักเกณฑ์ดังนี้ 1. นิติบุคคลบริจาคเงินหรือทรัพย์สินเป็นค่าใช้จ่ายเพื่อสนับสนุนการศึกษาให้แก่สถานศึกษาของทางราชการ สถานศึกษาขององค์การของรัฐบาล โรงเรียนเอกชนที่ตั้งขึ้นตามกฎหมายว่าด้วยโรงเรียนเอกชนและสถาบันอุดมศึกษาเอกชนที่ตั้งขึ้นตามกฎหมายว่าด้วยสถาบันอุดมศึกษาเอกชน 1.1 บริจาคในโครงการที่กระทรวงศึกษาธิการให้ความเห็นชอบ ได้แก่ - สถานศึกษาตามโครงการพระราชดำริ - สถานศึกษาตามนโยบายที่จะระดมพลังเพื่อเร่งรัดปรับปรุงคุณภาพ - สถานศึกษาที่รองรับพัฒนาเด็กด้อยโอกาส เด็กพิการ 1.2 บริจาคให้แก่สถานศึกษาตามรายชื่อที่กระทรวงศึกษาธิการประกาศกำหนด 1.3 บริจาคเพื่อการจัดหา หรือจัดสร้างอาคาร อาคารพร้อมที่ดินหรือที่ดินเพื่อใช้ประโยชน์ในทางศึกษา 1.4 บริจาคเพื่อการจัดหาวัสดุอุปกรณ์เพื่อการศึกษา แบบเรียน ตำรา หนังสือทางวิชาการ สื่อ และเทคโนโลยีเพื่อการศึกษา ตลอดจนวัสดุอุปกรณ์อื่นๆ ที่เกี่ยวข้องกับการศึกษา (กรณีบริจาคเป็นคอมพิวเตอร์และอุปกรณ์ของคอมพิวเตอร์จะต้องเป็นของใหม่ ไม่เคยผ่านการใช้งานมาก่อน) 1.5 ต้องมีหลักฐานจากสถานศึกษาที่พิสูจน์ได้ว่าค่าใช้จ่ายที่จ่ายไปนั้น เป็นค่าใช้จ่ายเพื่อสนับสนุนการศึกษาตามโครงการที่กระทรวงศึกษาธิการให้ความเห็นชอบ (มีใบเสร็จของสถานศึกษา) หมายเหตุ (1) บริษัทหรือห้างหุ้นส่วนนิติบุคคลเมื่อใช้สิทธิตามมาตรานี้แล้ว จะต้องไม่นำเงินบริจาคดังกล่าวไปหักเป็นรายจ่ายเพื่อการศึกษาอีก หมายเหตุ (2) บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่ใช้สิทธิตามมาตรการนี้ จะต้องไม่เป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคลในเครือเดียวกับบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่ประกอบกิจการโรงเรียนเอกชนหรือสถาบันอุดมศึกษาเอกชนนั้น 2. กรณีนิติบุคคลบริจาคเงินหรือทรัพย์สินเพื่อสนับสนุนด้านสันทนาการในการจัดสร้างและการบำรุงรักษาสนามเด็กเล่น สวนสาธารณะ สนามกีฬาของทางราชการหรือของเอกชนที่เปิดให้ริการเป็นการทั่วไปโดยไม่เก็บค่าบริการใดๆ รายจ่ายที่จ่ายไปเพื่อสนับสนุนด้านสันทนาการนี้ เมื่อไปรวมกับรายจ่ายที่จ่ายไปเป็นค่าใช้จ่ายเพื่อสนับสนุนการศึกษาสำหรับโครงการที่กระทรวงศึกษาธิการให้ความเห็นชอบแล้ว จะต้องไม่เกินร้อยละ 10 ของ กำไรสุทธิก่อนหักรายจ่ายเพื่อการกุศลสาธารณะ หรือเพื่อสาธารณประโยชน์และรายจ่ายเพื่อการศึกษาหรือเพื่อการกีฬา โดยหักรายจ่ายได้ 2 เท่าของรายจ่ายที่จ่ายไป สรุป ดังนั้น จะเห็นได้ว่าหลายช่องทางการบริจาค กิจการสามารถนำมาใช้ประโยชน์ทางภาษีได้มากน้อยต่างกัน ขึ้นอยู่กับหลักเกณฑ์ที่กฎหมายกำหนด แต่อย่างน้อยที่สุดการบริจาคทุกๆ ครั้ง ถือเป็นการทำบุญช่วยให้จิตใจเบิกบาน มีแรงใจในการบริหารจัดการธุรกิจของตนเองได้อย่างเต็มที่ แถมได้โบนัสเป็นเงินเหลือจากการเสียภาษีน้อยลงอีกด้วย ----------------------------------- Source : Inflow Accounting แหล่งที่มาข่าวต้นฉบับกรุงเทพธุรกิจhttps://www.bangkokbiznews.com/finance/investment/1031413
อ่านรายละเอียดเพิ่มเติม
ข่าวการเงิน
30/04/2024
ผลสำรวจต่างประเทศเผย ไอซ์แลนด์ ระบบบำนาญดีที่สุดในโลก ขณะที่ไทย อันดับระบบบำนาญรั้งท้าย แนะนำให้วางแผนการเงินเพื่อการเกษียณให้ดีที่สุด วันที่ 14 ตุลาคม 2565 บริษัท Mercer บริษัทให้คำปรึกษาด้านทรัพยากรมนุษย์ และการบริหารสินทรัพย์ของสหรัฐอเมริกา เปิดเผยรายงานการสำรวจ Mercer CFA Institute Global Pension Index (MCGPI) ครั้งที่ 14 ซึ่งร่วมกับสถาบัน CFA Institute สถาบันผู้เชี่ยวชาญด้านการลงทุน ในการสำรวจคุณภาพของระบบบำนาญใน 44 ประเทศ ผลการสำรวจ เปิดเผยว่า ประเทศไอซ์แลนด์ (Iceland) เป็นประเทศที่มีระบบบำนาญที่ดีที่สุดในโลก โดยได้คะแนนที่ 84.7 คะแนน จัดอยู่ในระดับ A ขณะเดียวกัน ยังมีประเทศอื่น ๆ ที่ถูกจัดอันดับระบบบำนาญอยู่ในระดับ A อีก 2 ประเทศคือ เนเธอร์แลนด์ (Netherlands) ได้คะแนนที่ 84.6 คะแนน และเดนมาร์ก (Denmark) ได้คะแนนที่ 82.0 คะแนน ขณะที่ประเทศไทย ได้รับการจัดอันดับประเทศที่มีระบบบำนาญดีที่สุดในโลก เป็นอันดับที่ 44 จากทั้งหมด 44 ประเทศ โดยได้รับคะแนนที่ 41.7 คะแนน จัดอยู่ในระดับ D และเป็นอันดับสุดท้ายในระดับเอเชียอีกด้วย โดยสิงคโปร์ได้รับการจัดอันดับระบบบำนาญดีที่สุดในบรรดาประเทศทวีปเอเชีย (อันดับ 9 ของโลก ด้วยคะแนน 74.1 คะแนน) ผลการสำรวจมีการระบุถึงรูปแบบกองทุนบำนาญขององค์กรในปัจจุบัน มีการเปลี่ยนแปลงจากกองทุนแบบกำหนดผลประโยชน์ทดแทน (Defined Benefit-DB) เป็นกองทุนแบบกำหนดเงินสมทบ (Defined Contribution-DC) ซึ่งทำให้ผู้คนต้องวางแผนการเงินเพื่อการเกษียณกันมากขึ้น Dr. David Knox Senior Partner ของ Mercer ระบุว่า แต่ละคนมีความรับผิดชอบเรื่องการออมเพื่อการเกษียณมากขึ้นเป็นระยะเวลาหนึ่งแล้ว ท่ามกลางภาวะเศรษฐกิจที่ไม่แน่นอน ทั้งอัตราเงินเฟ้อที่สูง และอัตราดอกเบี้ยที่สูงขึ้น ขณะเดียวกัน ผู้กำหนดนโยบายต้องทำทุกอย่างเพื่อให้มั่นใจว่าโครงการเกษียณอายุได้รับการสนับสนุน พัฒนา และควบคุมดูแลอย่างดี การสำรวจ MCGPI เป็นการสำรวจเกี่ยวกับระบบบำนาญจาก 44 ประเทศทั่วโลก ซึ่งคิดเป็นร้อยละ 65 ของประชากรโลก เน้นข้อบกพร่องบางประการในแต่ละระบบ และแนะนำด้านที่เป็นไปได้ของการปฏิรูปที่จะช่วยให้สวัสดิการหลังเกษียณมีความเพียงพอและยั่งยืนมากขึ้น โดยสำรวจจาก 3 ด้านหลักคือ 1. ความเพียงพอของบำนาญ (Adequacy) ในแง่ทรัพย์สิน ผลตอบแทน สิทธิประโยชน์ และการสนับสนุนจากภาครัฐ 2. ความยั่งยืนของระบบบำนาญหลังเกษียณ (Sustainability) โดยเฉพาะการเติบโตทางเศรษฐกิจ และหนี้สาธารณะ 3. ความครบถ้วน มั่นคงของระบบ (Integrity) ตั้งแต่ระเบียบและข้อกฎหมาย ความคุ้มครอง และการสื่อสารต่าง ๆ เกี่ยวกับระบบ แหล่งที่มาข่าวต้นฉบับประชาชาติธุรกิจออนไลน์https://www.prachachat.net/finance/news-1084399
อ่านรายละเอียดเพิ่มเติม
ข่าวการเงิน
30/04/2024
หากคุณกำลังมีคำถามว่า จะเลือกรีไฟแนนซ์บ้าน หรือ ลดดอกเบี้ยบ้านดี? วิธีการไหนจะคุ้มค่ากว่ากัน วิธีการและขั้นตอน ความยาก-ง่ายของแต่ละวิธีจะเป็นอย่างไร วันนี้ ธนาคารอาคารสงเคราะห์(ธอส.)แนะนำคำตอบและเลือกวิธีประหยัดดอกเบี้ยบ้านที่เหมาะกับคุณในช่วงอัตราดอกเบี้ยขาขึ้น เมื่อผ่อนบ้านมาได้สักระยะหรือเต็มที่ 3 ปี หลายคนก็คงคิดเรื่องของการ รีไฟแนนซ์บ้าน หรือ การขอลดดอกเบี้ยบ้านกัน เพราะเมื่อขึ้นปีที่ 4 หลายธนาคารมักจะปรับอัตราดอกเบี้ยขึ้น จากเดิม อัตราดอกเบี้ยอาจอยู่ราว 3% – 4% ของภาระหนี้สิน แต่เมื่อปรับขึ้นจะอยู่ราว 5% – 7% เมื่อคิดต่อปีแล้ว ทำให้ต้องจ่ายดอกเบี้ยเพิ่มขึ้นถึงหลักแสนบาทต่อปี ฉะนั้น หากคุณกำลังมีคำถามว่า จะเลือกรีไฟแนนซ์บ้าน หรือ ลดดอกเบี้ยบ้านดี? วิธีการไหนจะคุ้มค่าากว่ากัน วิธีการและขั้นตอน ความยาก-ง่ายของแต่ละวิธีจะเป็นอย่างไร ธอส.พามาหาคำตอบและเลือกวิธีประหยัดดอกเบี้ยบ้านที่เหมาะกับคุณกันเลยรีไฟแนนซ์บ้าน คืออะไร? ได้อัตราดอกเบี้ยประมาณเท่าไร?รีไฟแนนซ์บ้าน (Refinance) คือ การเปลี่ยนสินเชื่อจากธนาคารเดิมเป็นธนาคารใหม่ โดยมีการยื่นกู้ ยื่นเอกสารใหม่เหมือนเราขอสินเชื่อบ้านใหม่ทั้งหมด และมีการปรับลดอัตราดอกเบี้ยให้ใหม่เหมือนกับการยื่นกู้ 3 ปีแรก ผู้ที่ขอยื่นรีไฟแนนซ์บ้านกับธนาคารจึงมีโอกาสได้ดอกเบี้ยต่ำกว่าการขอลดอัตราดอกเบี้ยบ้านจากธนาคารเดิมอัตราดอกเบี้ยจากวิธีรีไฟแนนซ์บ้านเหมือนการคิดอัตราดอกเบี้ย แรกขอสินเชื่อ อาจได้โปรโมชันต่างๆ ของธนาคาร โดยอาจจะเป็น Fixed Rate แบบที่เพิ่มเป็นขั้น ซึ่งเฉลี่ยตลอด 3 ปี อาจจะอยู่ที่ 3% – 4% ขอลดดอกเบี้ยบ้าน คืออะไร? ได้อัตราดอกเบี้ยประมาณเท่าไร?การขอลดดอกเบี้ยบ้าน หรือที่เรียกกว่า “รีเทนชัน” (Retention) คือ การขอลดอัตราดอกเบี้ยกับธนาคารเดิมที่เรากำลังผ่อน ว่าหลังจากปีที่ 4 ที่อัตราดอกเบี้ยลอยตัวขึ้นไป จะขอลดอัตราดอกเบี้ยที่จะชำระได้หรือไม่ ซึ่งส่วนใหญ่แล้ว ธนาคารจะลดอัตราดอกเบี้ยให้กับลูกค้าชั้นดี (ไม่ผิดนัดชำระ ชำระไม่ขาด) อย่างไรก็ตาม วิธีขอลดอัตราดอกเบี้ยจากธนาคารเดิมจะลดอัตราดอกเบี้ยได้ไม่มากเท่ากับวิธีรีไฟแนนซ์บ้านอัตราดอกเบี้ยจากวิธีขอลดดอกเบี้ยหรือ Retentionจากปกติที่อัตราดอกเบี้ยหลัง 3 ปี แรก (เฉลี่ยราว 3%-4%) อัตราดอกเบี้ยจะลอยตัวขึ้น โดยส่วนใหญ่จะเหลือราว -0.5% หรือ -1% จาก MRR (Minimum Retail Rate) หรือก็คือ เหลือราว 5% – 7%แล้วเลือกแบบไหนคุ้มกว่ากัน?เมื่อเทียบกันว่า ระหว่าง รีไฟแนนซ์บ้าน vs ลดดอกเบี้ยบ้าน แบบไหนคุ้มกว่ากัน เฉพาะเรื่อง อัตราดอกเบี้ย ก็คือ วิธีรีไฟแนนซ์บ้านคุ้มกว่า แล้วรีไฟแนนซ์บ้านคุ้มกว่าขอลดดอกเบี้ยบ้านแค่ไหน ดูตัวอย่างด้านล่างนี้สมมติว่า ปัจจุบันเหลือภาระหนี้ 2,000,000 บาท ถ้วน หลังจากผ่อนมาแล้ว 3 ปี (ระยะเวลาผ่อนที่เหลือ 27 ปี) โดยอัตราดอกเบี้ยปัจจุบันอยู่ที่ 7% ต้องชำระสินเชื่อบ้าน 15,100 บาท ต่อเดือน (คำนวณสินเชื่อได้ที่นี่)กรณีขอลดอัตราดอกเบี้ยจากธนาคารเดิม อย่างมากจะได้ลดอัตราดอกเบี้ยเหลือ 5% ต่อปี จะมีภาระผ่อนชำระหนี้ 12,500 บาท ต่อเดือน (ลดลง 2,600 บาท)กรณีขอรีไฟแนนซ์บ้านกับธนาคารใหม่ สมมติว่าได้อัตราดอกเบี้ย 3 ปีแรกเฉลี่ย 3% จะมีภาระผ่อนชำระหนี้ในช่วง 3 ปีนั้น 10,200 บาท ต่อเดือน (ลดลง 4,900 บาท) สรุปก็คือ หากเปรียบเทียบ รีไฟแนนซ์บ้าน vs ลดดอกเบี้ยบ้าน แบบไหนคุ้มกว่ากัน ภายในช่วง 3 ปีแรก ที่ขอรีไฟแนนซ์หรือปรับลดอัตราดอกเบี้ย วิธีรีไฟแนนซ์ประหยัดจะประหยัดเงินได้ถึง 176,400 บาท [(15,100 x 36) – (10,200 x 36)] ส่วนวิธีขอลดดอกเบี้ยจะประหยัดได้ 93,600 บาท [(15,100 x 36) – (12,500 x 36)]ดังนั้น รีไฟแนนซ์คุ้มค่ากว่าถึง 82,800 บาท (หรือเกือบหนึ่งแสนบาท)เปรียบเทียบข้อดี-ข้อเสีย รีไฟแนนซ์บ้าน vs ขอลดดอกเบี้ยธนาคารเดิมข้อดีของการรีไฟแนนซ์บ้านได้รับอัตราดอกเบี้ยที่ถูกลง การรีไฟแนนซ์กับธนาคารแห่งใหม่ จะนำเอายอดค้างชำระที่เหลือจากธนาคารเดิมมาคำนวณกับอัตราดอกเบี้ยใหม่ที่ถูกลง ช่วยให้จำนวนเงินผ่อนชำระถูกนำไปหักดอกเบี้ยลดลงและนำไปหักเงินต้นได้มากขึ้น สามารถเปลี่ยนโครงสร้างหนี้ เช่น เปลี่ยนจากการกู้ร่วม เป็นกู้คนเดียวก็ได้ หรือจะเปลี่ยนฐานะผู้กู้ร่วม-ผู้กู้หลักก็ได้เหมือนกัน การปรับปรุงโครงสร้างหนี้จะช่วยให้วางแผนจัดการภาระหนี้สินและการเงินของเราได้คล่องตัวมากขึ้น เลือกยืดระยะเวลาในการผ่อนได้ การขอรีไฟแนนซ์กับธนาคารใหม่ สามารถขอเพิ่มระยะเวลาในการผ่อนชำระเพิ่มได้ ซึ่งเมื่อจำนวนงวดเพิ่มขึ้น ก็จะช่วยให้ยอดผ่อนบ้านต่องวดถูกลงได้ ช่วยประหยัดค่าใช้จ่ายต่อเดือนได้มากขึ้นข้อเสียของการรีไฟแนนซ์บ้านรีไฟแนนซ์แม้จะมีโอกาสได้รับอัตราดอกเบี้ยที่ตำ่กว่า แต่ก็มีเรื่องของการดำเนินการ เรื่องการยื่นเอกสาร และตรวจสอบเครดิตทางการเงินใหม่เพิ่มเข้ามาด้วย ดังนั้น สำหรับคนที่เครดิตทางการเงินไม่ดีนัก เช่น ผู้ประกอบการ รายได้บางส่วนหายไป มีภาระหนี้สินอื่นๆ เพิ่ม ก็อาจยื่นขอรีไฟแนนซ์ไม่ผ่านนอกจากนี้ การรีไฟแนนซ์จะดำเนินการเหมือนตอนยื่นขอสินเชื่อบ้านครั้งแรก จึงมีค่าใช้จ่ายในการยื่นเอกสาร ได้แก่ค่าประเมินราคาหลักทรัพย์ (3,000 – 5,000 บาท)ค่าจดจำนอง ณ กรมที่ดิน 1% ของวงเงินกู้ค่าอากรแสตมป์ 0.05% ของวงเงินกู้ค่าใช้จ่าย ค่าธรรมเนียมอื่นๆ เช่น ค่าประกันอัคคีภัย ฯลฯ (ตั้งแต่ 2,000 บาท ขึ้นไป)ข้อดีของการขอลดอัตราดอกเบี้ยบ้าน (Retention)สำหรับการขอลดดอกเบี้ยบ้าน หรือ Retention แม้จะได้ลดอัตราดอกเบี้ยไม่เท่ารีไฟแนนซ์ แต่สำหรับใครที่ไม่อยากยุ่งยากเรื่องการยื่นเอกสาร หรือมีเครดิตการเงินในปัจจุบันไม่ดีเหมือนตอนขอกู้รอบแรก เช่น มีภาระหนี้สินเพิ่ม รายได้ลดลง ฯลฯ ก็ยังมีโอกาสลดอัตราดอกเบี้ยได้ด้วยการขอ Retentionข้อดีของการขอ Retention จากธนาคารเดิมไม่มีการยื่นเอกสารใหม่ไม่ต้องตรวจสอบเครดิตบูโร (Credit Bureau)ค่าธรรมเนียมถูก (ไม่เกิน 1% ของวงเงินกู้) หรือ ยกเว้นค่าธรรมเนียมข้อเสียของการขอลดอัตราดอกเบี้ยบ้าน (Retention)ข้อเสียข้อสำคัญของการขอลดอัตราดอกเบี้ยบ้านกับธนาคารเดิม (Retention) เมื่อเทียบกับการขอรีไฟแนนซ์ คือ ขอลดอัตราดอกเบี้ยได้น้อย แม้ว่าการขอรีไฟแนนซ์จะมีค่าธรรมเนียมการยื่นเอกสารมากมาย แต่เมื่อคำนวณกับอัตราดอกเบี้ยที่ได้ลดลงแล้ว เพียงไม่กี่เดือนรีไฟแนนซ์ก็คุ้มกว่าแล้ว โดยเฉพาะอย่างยิ่งหากยังเหลือยอดผ่อนชำระอยู่ค่อนข้างมาก ตั้งแต่ 1,000,000 บาท ขึ้นไปอย่างไรก็ตาม ไม่ว่าจะเป็นการรีไฟแนนซ์บ้าน vs ลดดอกเบี้ยบ้าน ก็ถือว่าเป็นอีกกระบวนการหนึ่งของคนที่ซื้อบ้าน ผ่อนบ้าน ต้องทำเพื่อให้ภาระผ่อนชำระสินเชื่อบ้านลดลง ขั้นตอนการขอรีไฟแนนซ์ และขั้นตอนการขอลดดอกเบี้ย1. ขอรีไฟแนนซ์บ้าน (Refinance)ขั้นตอนการขอรีไฟแนนซ์บ้านกับธนาคารใหม่ จะมีวิธีการเหมือนกับตอนที่ไปดำเนินการขอสินเชื่อบ้านครั้งแรก ซึ่งจะต้องเตรียมเอกสารและค่าใช้จ่ายๆ ต่างให้ครบถ้วน ตรวจสอบสัญญากู้เดิม ตรวจสอบสินเชื่อดูก่อนว่าถึงเวลาที่สามารถยื่นรีไฟแนนซ์ได้หรือยัง ซึ่งโดยทั่วไปธนาคารจะอนุญาตให้รีไฟแนนซ์หรือไถ่ถอนสินเชื่อเดิมได้เมื่อผ่อนชำระครบ 3 ปี แล้ว แต่สามารถเร่ิมมองหาธนาคารที่จะรีไฟแนนซ์ก่อนถึงกำหนดชำระครบ 3 ปี ก่อนประมาณ 1-2 เดือน ได้ เพราะกระบวนการขอสินเชื่อรีไฟแนนซ์ต้องใช้ระยะเวลาในการดำเนินการเลือกธนาคารและโครงการสินเชื่อ เลือกดูโครงการสินเชื่อ โปรโมชัน จากธนาคารที่ให้อัตราดอกเบี้ยตำ่กว่า แนะนำว่า ให้คิดอัตราดอกเบี้ยเฉลี่ย 3 ปี แรก หรือดูจากอัตราดอกเบี้ยตลอดอายุสัญญาว่าที่ไหนให้ได้คุ้มมากที่สุดเตรียมเอกสารใหม่เหมือนยื่นกู้สินเชื่อ ได้แก่ เอกสารส่วนตัว เอกสารทางการเงิน และเอกสารหลักประกันต่างๆ รวมเอกสารยื่นสินเชื่อที่ต้องใช้<< ดูที่นี่)เตรียมค่าใช้จ่ายดำเนินการให้พร้อม ประมาณ 2% – 3% ของวงเงินกู้ ได้แก่ค่าประเมินราคาหลักทรัพย์ (3,000 – 5,000 บาท)ค่าจดจำนอง ณ กรมที่ดิน 1% ของวงเงินกู้ค่าอากรแสตมป์ 0.05% ของวงเงินกู้ค่าใช้จ่าย ค่าธรรมเนียมอื่นๆ เช่น ค่าประกันอัคคีภัย ฯลฯ (ตั้งแต่ 2,000 บาท ขึ้นไป)ยื่นขอรีไฟแนนซ์กับธนาคารใหม่ หลังจากเตรียมเอกสารและค่าใช้จ่ายต่างๆ พร้อมแล้ว ขั้นตอนที่เหลือก็คือ การยื่นรีไฟแนนซ์ ขั้นตอนโดยคร่าวๆ ได้แก่ ทราบผลการอนุมัติรีไฟแนนซ์จากธนาคารแห่งใหม่ติดต่อธนาคารเดิมเพื่อขอไถ่ถอนที่ดินและปิดบัญชีสินเชื่อเดิมนัดธนาคารเดิมและธนาคารแห่งใหม่มาทำนิติกรรมจดจำนองสินทรัพย์ทั้งนี้ หากกังวลเกี่ยวกับขั้นตอนการยื่น สามารถติดต่อและสอบถามธนาคารแห่งใหม่ได้ ธนาคารจะคอยช่วยอำนวยความสะดวกและบอกขั้นตอนต่างๆ กับคุณ2. ขอลดดอกเบี้ยบ้าน (Retention)ขั้นตอนในการขอลดดอกเบี้ยบ้าน จริงๆ แล้ว สามารถทำได้ง่ายๆ เพียงติดต่อทำเรื่องกับธนาคารเดิมโดยดูก่อนว่า ประวัติการชำระหนี้ของเราใกล้ครบ 3 ปี แล้วหรือยัง โดยธนาคารส่วนใหญ่จะอนุมัติการขอลดดอกเบี้ยให้เฉพาะลูกหนี้ชั้นดีเท่านั้น คือ ลูกหนี้ที่ชำระหนี้ตรงเวลา ไม่ผิดนัด อย่างน้อย 24 เดือน และต้องไม่อยู่ในระหว่างประนอมหนี้ส่วนเอกสารที่อาจจะต้องเตรียม (บางธนาคารไม่ขอ) ได้แก่ สัญญาเงินกู้สำเนาทะเบียนบ้านสำเนาบัตรประชาชนส่วนค่าใช้จ่ายที่ต้องเตรียมสำหรับดำเนินการ ไม่เกิน 1% ของวงเงินกู้โดยระยะเวลาในการพิจารณาขอลดดอกเบี้ยจะอาจรวดเร็ว เพียง 7 วัน หรืออย่างช้าไม่เกิน 45 วัน เพราะธนาคารมีเอกสารและประวัติการชำระหนี้ของคุณอยู่ก่อนแล้ว และไม่ต้องดำเนินการประเมินสินทรัพย์ใหม่อีกรอบ ทำให้กระบวนการทั้งหมดทำได้อย่างรวดเร็วเลือกรีไฟแนนซ์บ้านหรือขอลดดอกเบี้ยธนาคารเดิมดี?หากคุณกำลังผ่อนชำระหนี้บ้านได้เกือบครบหรือครบ 3 ปี แล้ว ถึงเวลาที่คุณจะเริ่มพิจารณาหาวิธีลดอัตราดอกเบี้ยบ้านที่ปรับตัวขึ้น ไม่ว่าจะเป็น วิธีรีไฟแนนซ์บ้านธนาคารใหม่ หรือ ขอลดดอกเบี้ยบ้านจากธนาคารเดิม ช่วยลดภาระชำระหนี้ ให้คุณผ่อนบ้านได้หมดไวขึ้นทั้งนี้ เรารู้แล้วว่า การรีไฟแนนซ์บ้านนั้นคุ้มค่ามากกว่า แต่จะเลือกวิธี รีไฟแนนซ์บ้าน vs ลดดอกเบี้ยบ้าน โดยสรุปแล้ว มี 2 ปัจจัยสิ่งที่ต้องพิจารณาตรวจสอบเครดิตทางการเงิน ตรวจดูว่า เรายังมีเครดิตทางการเงินดีหรือไม่ รายได้เท่าเดิมหรือดีกว่าเดิมหรือไม่ สัดส่วนภาระหนี้สินต่อรายได้เป็นอย่างไร ถ้าเครดิตการงานของเราปกติ การรีไฟแนนซ์ จะเหมาะกว่า แต่ถ้ามีหนี้อื่นๆ เข้ามา ควรเลือกวิธีขอลดดอกเบี้ย หรือ Retention จะได้ไม่ถูกเช็กประวัติเครดิตบูโร (Credit Bureau) และการขอรีไฟแนนซ์มีโอกาสสูงที่จะไม่ผ่านอนุมัติตรวจสอบภาระค่าใช้จ่าย ตรวจดูว่า การรีไฟแนนซ์มีค่าใช้จ่ายอะไรอะไรบ้าง คำนวณทั้งหมดแล้วเป็นเงินจำนวนเท่าไหร่ เมื่อเทียบกับการขอลดอัตราดอกเบี้ยแล้ว วิธีการใดช่วยประหยัดได้มากกว่า ทั้งนี้ ถ้าเหลือหนี้หรือภาระที่ต้องผ่อนชำระมากกว่า 1,000,000 บาท แม้คำนวณค่าธรรมเนียมที่ต้องจ่ายแล้ว การรีไฟแนนซ์ก็ช่วยประหยัดได้มากกว่าแหล่งที่มาข่าวต้นฉบับกรุงเทพธุรกิจhttps://www.bangkokbiznews.com/finance/investment/1031247
อ่านรายละเอียดเพิ่มเติม

ข่าวการเงิน
30/04/2024
ความต่างของดอกเบี้ย ซึ่งมีหลายแบบ โดยเงินกู้แต่ละประเภทก็มีอัตราดอกเบี้ยที่ไม่เหมือนกัน และธนาคารแต่ละแห่งก็คิดดอกเบี้ยผู้กู้ แต่ละรายไม่เหมือนกันด้วยในช่วงที่ "ดอกเบี้ย" ขาขึ้นแบบนี้ หลายคนที่มีเงินกู้ ทั้งกู้บ้าน กู้รถ กู้สินเชื่อ หรือ บัตรเครดิต เริ่มหันมาคำนวณต้น คำนวณดอก ยอดหนี้ว่าตอนนี้ดอกทบต้น ต้นทบดอกไปเท่าไหร่แล้วขณะที่ คนที่กำลังตัดสินใจกู้ก็ยิ่งศึกษาเงื่อนไขต่างๆ ให้มากขึ้น เพราะรู้หรือไม่ว่า สถาบันการเงินจะคิดดอกเบี้ยกับผู้ขอสินเชื่อแต่ละรายแตกต่างกัน ซึ่งอาจจะสูง หรือ ต่ำ กว่าอัตราดอกเบี้ยอ้างอิง ขึ้นอยู่กับความเสี่ยงของผู้ขอสินเชื่อแต่ละราย โดยบวกอัตราเพิ่มหรือลดเมื่อเทียบกับอัตราดอกเบี้ยอ้างอิงที่กำหนดทีนี่ "เรามาถอดรหัสศัพท์ดอกเบี้ย" แต่ละแบบกันว่าแตกต่างกันอย่างไรเริ่มที่ประเภทการคิดดอกเบี้ย1. ดอกเบี้ยแบบลดต้นลดดอก คิดดอกเบี้ยจากยอดเงินต้นคงเหลือที่ลดลงจากงวดก่อนหน้า เมื่อเงินต้นลดดอกเบี้ยจะลดลงไปด้วยใช้ในการคิดดอกเบี้ยสินเชื่อบุคคล บัตรเครดิต บัตรกดเงินสด เป็นต้น2. ดอกเบี้ยแบบเงินต้นคงที่ คิดดอกเบี้ยจากเงินต้นทั้งก้อน หารเฉลี่ยเงินต้นรวมกับดอกเบี้ยเป็นค่างวดให้จ่ายเดือนละเท่าๆ กัน มักใช้กับการเช่าซื้อรถมาต่อที่ "ประเภทอัตราดอกเบี้ยเงินกู้"อัตราดอกเบี้ย (Fixed rate) กำหนดเป็นตัวเลขคงที่ ไม่ขึ้นหรือลงตามต้นทุนของสถาบันการเงิน เช่น ดอกเบี้ยคงที่ 7% ต่อปี ตลอดอายุสัญญาอัตราดอกเบี้ยเงินกู้ลอยตัว (Floating rate) เปลี่ยนแปลงไปตามต้นทุนของสถาบันการเงิน แบ่งเป็น 3 ประเภทตามกลุ่มลูกค้าสินเชื่อ คือ 1. MLR (Minimum Loan Rate) ใช้กับผู้ขอสินเชื่อรายใหญ่ชั้นดี ประวัติการเงินดี หลักทรัพย์เพียงพอ น่าเชื่อถือใช้กับเงินกู้ระยะยาวที่มีกำหนดเวลาชัดเจน เช่น สินเชื่อเพื่อประกอบธุรกิจ2. MOR (Minimum Overdraft Rate) ใช้กับวงเงินเบิกเกินบัญชี เพื่อเสริมสภาพคล่องให้ธุรกิจ สำหรับลูกค้าสินเชื่อรายใหญ่ โดยสถาบันการเงินจะเก็บดอกเบี้ยเมื่อมีการเบิกเงินเกินวงเงินออกมาใช้3. MRR (Minimum Retail Rate) ใช้กับลูกค้ารายย่อยชั้นดี เช่น สินเชื่อส่วนบุคคล สินเชื่อเพื่อที่อยู่อาศัยข้อมูล : ธนาคารแหง่ประเทศไทยแหล่งที่มาข่าวต้นฉบับpptvhd36https://www.pptvhd36.com/news/%E0%B8%AB%E0%B8%B8%E0%B9%89%E0%B8%99-%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%A5%E0%B8%87%E0%B8%97%E0%B8%B8%E0%B8%99/182383
อ่านรายละเอียดเพิ่มเติม

01/07/2024
13/12/2025

18/11/2024

14/05/2025
30/04/2024
Copyright 2022 - FA Station All right reserved