คลังความรู้
Everyday knowledge for you
Everyday knowledge for you
ประกันชีวิต
04/11/2026
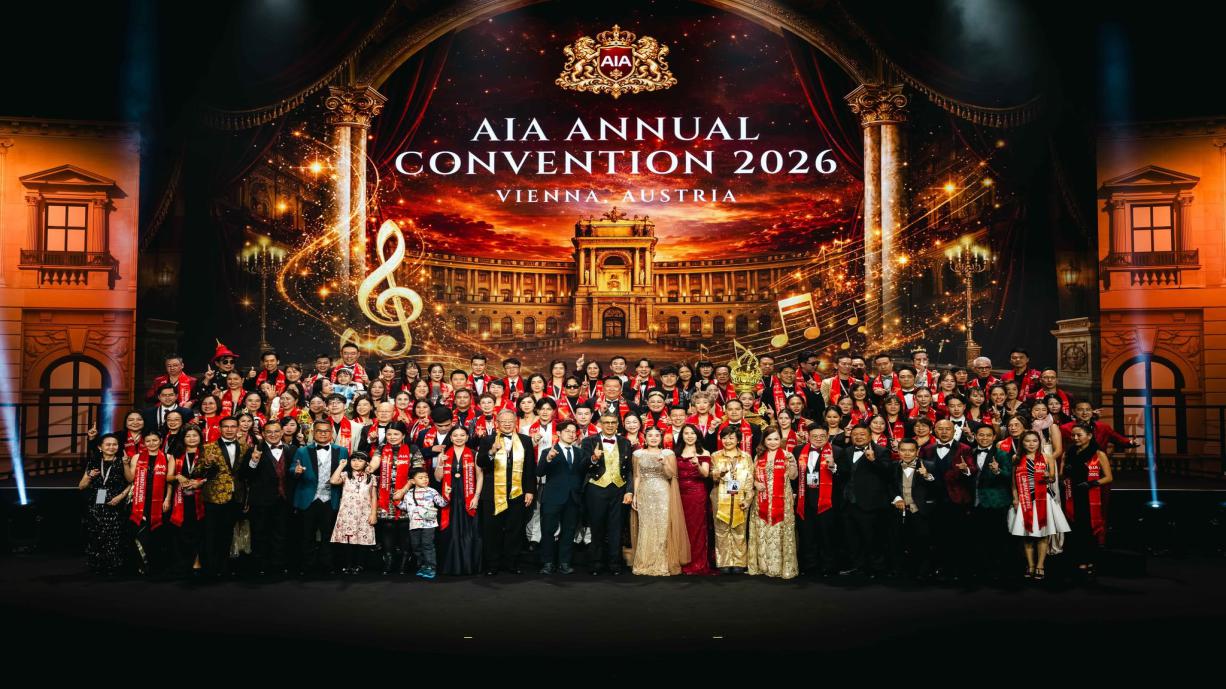
เอไอเอ ประเทศไทย นำทัพผู้พิชิตคุณวุฒิ AIA Annual Convention 2026 จำนวน 1,249 ท่าน ร่วมสัมผัสประสบการณ์แห่งความสำเร็จและการเฉลิมฉลองสุดพิเศษ ณ กรุงเวียนนา ประเทศออสเตรีย เมืองแห่งดนตรีคลาสสิกและศิลปะระดับโลก ระหว่างวันที่ 21-25 ตุลาคม 2569 ที่ผ่านมา โดยในปีนี้มีผู้พิชิตคุณวุฒิ AIA Annual Convention 2026 รวมทั้งสิ้น 1,328 ท่าน สะท้อนถึงศักยภาพ ความมุ่งมั่น และความทุ่มเทของพลังตัวแทนประกันชีวิตและที่ปรึกษาการเงินเอไอเอ ที่ร่วมส่งมอบคุณค่าและความคุ้มครองให้แก่คนไทยอย่างต่อเนื่องตลอดปีที่ผ่านมา ความสำเร็จดังกล่าวไม่เพียงเป็นความภาคภูมิใจของผู้พิชิตคุณวุฒิทุกท่านเท่านั้น แต่ยังตอกย้ำความเป็นผู้นำด้านประกันชีวิตและสุขภาพของเอไอเอ ประเทศไทย รวมถึงความแข็งแกร่งของช่องทางตัวแทนและที่ปรึกษาการเงินคุณภาพ ที่ยืนหยัดดูแลคนไทยมาอย่างยาวนานกว่า 88 ปีตลอดการเดินทาง เอไอเอ ได้จัดเตรียมกิจกรรมและประสบการณ์สุดเอ็กซ์คลูซีฟมากมายเพื่อเป็นรางวัลแห่งความสำเร็จ และเพื่อยกย่องความทุ่มเทของตัวแทนประกันชีวิตและที่ปรึกษาการเงินที่สร้างผลงานโดดเด่นตลอดปี 2568 พร้อมจัดงานเลี้ยงเฉลิมฉลองสุดพิเศษถึง 2 งาน เพื่อมอบช่วงเวลาแห่งความภาคภูมิใจและความทรงจำอันน่าประทับใจให้แก่ผู้พิชิตคุณวุฒิทุกท่านค่ำคืนแห่งการเฉลิมฉลองเริ่มต้นขึ้นในงาน Gala Dinner ภายใต้ธีม “Symphony of Success” เมื่อวันที่ 23 ตุลาคม 2569 ที่ถ่ายทอดแนวคิดการร่วมบรรเลงท่วงทำนองแห่งความสำเร็จของผู้พิชิตคุณวุฒิทุกท่าน ในงานได้รับเกียรติจากผู้บริหารเอไอเอ ประเทศไทย นำโดย คุณนิคฮิล แอดวานี ประธานเจ้าหน้าที่บริหาร พร้อมด้วย คุณอลิสา สิมะโรจน์ ประธานเจ้าหน้าที่ฝ่ายตัวแทนประกันชีวิต และ คุณเอกรัตน์ ฐิติมั่น ประธานเจ้าหน้าที่ฝ่ายธุรกิจประกันสุขภาพ ร่วมงานเพื่อแสดงความยินดีและเชิดชูเกียรติแก่ตัวแทนผู้พิชิตคุณวุฒิ AIA Annual Convention 2026 โดยภายในงานได้รับการออกแบบอย่างพิถีพิถันให้สะท้อนความสง่างามและเสน่ห์ของกรุงเวียนนา ผ่านการเนรมิตพื้นที่จัดงานให้กลายเป็น “The Living Palace” หรือพระราชวังมีชีวิต ที่ผสานความหรูหราของสถาปัตยกรรมยุโรปเข้ากับกลิ่นอายของเมืองหลวงแห่งดนตรีคลาสสิกได้อย่างลงตัว ผ่านการแสดงดนตรีจากวงเครื่องสายคลาสสิกและการเต้นรำสไตล์เวียนนาดั้งเดิมที่อ่อนช้อยงดงาม ท่ามกลางแสง สี และบรรยากาศอันตระการตา เสมือนพาผู้ร่วมงานก้าวเข้าสู่พระราชวังแห่งการเฉลิมฉลองความสำเร็จอย่างแท้จริงอีกหนึ่งช่วงเวลาที่สร้างความประทับใจและถือเป็นธรรมเนียมสำคัญของงาน AIA Annual Convention คือ ขบวนพาเหรดแห่งเกียรติยศของผู้พิชิตคุณวุฒิระดับ 300% ขึ้นไป รวมถึง Double Hall of Fame ทั้ง 2 ท่าน ได้แก่ คุณกฤษณ์ ปิติมานะอารี จากหน่วยจักรวาล 22 เค และ คุณสุวลักษณ์ โล่ห์อุลกะมณี จากหน่วยเพชรอันดามัน พร้อมด้วยผู้พิชิตคุณวุฒิ Hall of Fame กว่า 130 ท่าน ที่ร่วมเฉลิมฉลองความสำเร็จอันน่าภาคภูมิใจร่วมกันไฮไลต์สำคัญของค่ำคืนอยู่ที่การเปิดตัว President of AIA Annual Convention 2026 ได้แก่ คุณเพชรรัตน์ รงค์บัญฑิต จากหน่วยเนอวานา ซึ่งก้าวขึ้นสู่ตำแหน่ง President of Convention เป็นสมัยที่ 5 อย่างสง่างามบนรถม้าคลาสสิกสีทองสุดหรู พร้อมขบวนองค์รักษ์ที่ร่วมต้อนรับอย่างสมเกียรติ ท่ามกลางเสียงชื่นชมและความภาคภูมิใจจากผู้ร่วมงานทุกท่านนอกจากนี้ เอไอเอ ยังได้ร่วมแสดงความยินดีกับ คุณณฐารินทร์ กิตติพรวริษฐ์ จากหน่วยนำทอง 584 ผู้พิชิตตำแหน่ง Top FYP of AIA Annual Convention 2026 ซึ่งสร้างผลงานยอดเยี่ยมและเป็นแบบอย่างแห่งความสำเร็จให้แก่ตัวแทนทั่วประเทศภายในงาน ทั้งคุณเพชรรัตน์ รงค์บัญฑิต และคุณณฐารินทร์ กิตติพรวริษฐ์ ยังได้ร่วมถ่ายทอดประสบการณ์ เส้นทางสู่ความสำเร็จ รวมถึงแนวคิดและแรงบันดาลใจในการทำงานผ่านการสัมภาษณ์พิเศษบนเวที ซึ่งได้รับความสนใจจากผู้ร่วมงานเป็นอย่างมาก และสร้างมุมมองอันทรงคุณค่าให้แก่เพื่อนตัวแทนและที่ปรึกษาทางการเงินที่เข้าร่วมงานสำหรับผู้พิชิตคุณวุฒิระดับ 300% ขึ้นไป เอไอเอ ยังได้จัดงาน Special Dinner สุดเอ็กซ์คลูซีฟ ณ ห้อง Festsaal ภายใน พระราชวังฮอฟบวร์ก (Hofburg Palace) หนึ่งในพระราชวังประวัติศาสตร์ที่ยิ่งใหญ่และทรงคุณค่าที่สุดของกรุงเวียนนา ซึ่งเคยเป็นศูนย์กลางอำนาจและที่ประทับของราชวงศ์ฮับส์บูร์กมายาวนานกว่า 800 ปี และเป็นสัญลักษณ์แห่งความรุ่งเรืองของจักรวรรดิออสเตรียที่ใช้ต้อนรับบุคคลสำคัญจากทั่วโลกมาอย่างยาวนาน นับเป็นอีกหนึ่งประสบการณ์สุดพิเศษที่สะท้อนถึงความภาคภูมิใจและเกียรติยศแห่งความสำเร็จของผู้พิชิตคุณวุฒิในปีนี้ความสำเร็จของ AIA Annual Convention 2026 สะท้อนถึงพลังแห่งความมุ่งมั่น ความเป็นมืออาชีพ และศักยภาพอันโดดเด่นของตัวแทนประกันชีวิตและที่ปรึกษาการเงินเอไอเอทั่วประเทศ ซึ่งเป็นกำลังสำคัญในการส่งมอบความคุ้มครองและการวางแผนชีวิต สุขภาพ และการเงิน เพื่อสนับสนุนให้คนไทยมีความมั่นคงระยะยาวในทุกมิติ และเตรียมพบกับจุดหมายแห่งความสำเร็จครั้งต่อไปใน AIA Annual Convention 2027 ณ กรุงมิวนิก ประเทศเยอรมนี ที่พร้อมจะสร้างประสบการณ์และความทรงจำอันน่าประทับใจให้แก่ผู้พิชิตคุณวุฒิในปีถัดไป
อ่านรายละเอียดเพิ่มเติม
ประกันชีวิต
30/10/2026
ฮ่องกง, 30 ตุลาคม 2569 – กลุ่มบริษัทเอไอเอ (“บริษัท”) ประกาศผลประกอบการมูลค่าธุรกิจใหม่ (VONB) สำหรับไตรมาสที่ 3 สิ้นสุด ณ วันที่ 30 กันยายน 2569 อัตราการเติบโตรายงานจากอัตราแลกเปลี่ยนคงที่ • มูลค่าธุรกิจใหม่ (VONB) ในช่วง 9 เดือนแรกของปี 2569 เพิ่มขึ้นร้อยละ 5 คิดเป็น 4,627 ล้านดอลลาร์สหรัฐ โดยได้รับแรงสนับสนุนจากการเติบโตในทุกกลุ่มธุรกิจที่รายงานผล ไม่รวมประเทศไทย • มูลค่าธุรกิจใหม่ (VONB) ในไตรมาสที่ 3 ลดลงร้อยละ 5 คิดเป็น 1,415 ล้านดอลลาร์สหรัฐ สะท้อนผลจากฐานเปรียบเทียบที่สูงเป็นพิเศษในช่วงเดือนกรกฎาคมและสิงหาคมของปีก่อน ในฮ่องกงและจีนแผ่นดินใหญ่ • กลุ่มบริษัทกลับมาสร้างการเติบโตของมูลค่าธุรกิจใหม่ (VONB) ที่โดดเด่นเมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยเพิ่มขึ้นมากกว่าร้อยละ 25 ในเดือนกันยายน ทั้งนี้ คาดว่าแนวโน้มการเติบโตที่แข็งแกร่งจะต่อเนื่องไปในไตรมาส 4 โดยได้รับแรงสนับสนุนจากการกลับสู่ภาวะปกติของฐานเปรียบเทียบ • ตามที่ได้ประกาศไว้ในการรายงานผลประกอบการระหว่างกาลปี 2569 เราคาดว่าจะสามารถสร้างอัตราการเติบโตเฉลี่ยต่อปีแบบทบต้นของกำไรจากการดำเนินงานหลังหักภาษีต่อหุ้น (OPAT per share CAGR) ตั้งแต่ปี 2566 ถึงปี 2569 สูงกว่าเป้าหมายซึ่งกำหนดไว้ที่ร้อยละ 9 ถึง 11นายหลี่ หยวน ซยอง ประธานเจ้าหน้าที่บริหารและกรรมการผู้จัดการใหญ่ กลุ่มบริษัทเอไอเอ กล่าวว่า “เอไอเอสร้างมูลค่าธุรกิจใหม่ (VONB) เติบโตร้อยละ 5 ในช่วง 9 เดือนแรกของปี 2569 แม้ว่าการเติบโตในไตรมาสที่ 3 จะได้รับผลกระทบจากฐานยอดขายที่อยู่ในระดับสูงเป็นพิเศษในฮ่องกงและจีนแผ่นดินใหญ่ในปีก่อน โดยมูลค่าธุรกิจใหม่ของกลุ่มบริษัทกลับมาเติบโตอย่างแข็งแกร่งในเดือนกันยายน ด้วยอัตราการเติบโตมากกว่าร้อยละ 25 เมื่อเทียบกับช่วงเดียวกันของปีก่อน“เรายังคงเห็นโอกาสการเติบโตที่น่าสนใจในทุกตลาดที่ดำเนินธุรกิจ โดยความต้องการผลิตภัณฑ์และโซลูชันด้านความคุ้มครอง สุขภาพ การออม และการวางแผนเพื่อการเกษียณอายุยังคงแข็งแกร่ง ขณะเดียวกัน เรายังคงลงทุนเพื่อเสริมสร้างความได้เปรียบทางการแข่งขัน เพื่อรองรับความต้องการดังกล่าว อีกทั้งพื้นฐานช่องทางตัวแทนยังคงแข็งแกร่ง โดยจำนวนตัวแทนที่มีผลงานอย่างต่อเนื่อง ตัวแทนใหม่ และผู้นำตัวแทนคนใหม่ ๆ เพิ่มขึ้นจากปีก่อน พร้อมกับความร่วมมือที่แน่นแฟ้นมากขึ้นกับพันธมิตรธนาคารของเรา“เราเข้าสู่ไตรมาสที่ 4 นี้ด้วยแรงส่งการเติบโตที่แข็งแกร่ง โดยยังคงเชื่อมั่นต่อแนวโน้มการดำเนินธุรกิจในช่วงที่เหลือของปี และตามที่ได้ประกาศไว้ในการรายงานผลประกอบการระหว่างกาลปี 2569 เราคาดว่าจะสามารถสร้างอัตราการเติบโตเฉลี่ยต่อปีแบบทบต้น (CAGR) ของกำไรจากการดำเนินงานหลังหักภาษี (OPAT) ต่อหุ้นได้สูงกว่าเป้าหมายที่ร้อยละ 9 ถึง 11 ในช่วงปี 2566 ถึง 2569 ซึ่งแสดงให้เห็นว่าการเติบโตของธุรกิจใหม่ที่สร้างผลกำไรของเรา สามารถต่อยอดไปสู่การเติบโตของกำไรและการสร้างมูลค่าในระยะยาวให้แก่ผู้ถือหุ้นต่อไป”สรุปไตรมาสที่สามในไตรมาสที่ 3 ของปี 2569 กลุ่มบริษัทเอไอเอมีมูลค่าธุรกิจใหม่ (VONB) อยู่ที่ 1,415 ล้านดอลลาร์สหรัฐ ลดลงร้อยละ 5 โดยมีสาเหตุหลักจากผลการดำเนินงานที่ชะลอตัวในฮ่องกงและจีนแผ่นดินใหญ่ อย่างไรก็ตาม การเติบโตของมูลค่าธุรกิจใหม่ (VONB) ในตลาดอื่น ๆ ของกลุ่มบริษัทที่รายงาน ซึ่งเพิ่มขึ้นร้อยละ 18 มีส่วนช่วยลดผลกระทบดังกล่าวได้บางส่วน ทั้งนี้ มูลค่าธุรกิจใหม่ (VONB) ของกลุ่มบริษัทกลับมาเติบโตอย่างแข็งแกร่งในเดือนกันยายน โดยขยายตัวมากกว่าร้อยละ 25 เมื่อเทียบกับช่วงเดียวกันของปีก่อนเอไอเอ ฮ่องกง มีมูลค่าธุรกิจใหม่ (VONB) ในไตรมาสที่ 3 ลดลงร้อยละ 3 โดยมีสาเหตุหลักจากฐานยอดขายที่สูงเป็นพิเศษในเดือนกรกฎาคม 2568 อย่างไรก็ตาม มูลค่าธุรกิจใหม่กลับมาฟื้นตัวอย่างแข็งแกร่ง โดยในช่วงเดือนสิงหาคมและกันยายนรวมกัน สามารถสร้างการเติบโตได้ร้อยละ 20 เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยได้รับแรงสนับสนุนจากการเติบโตในทุกกลุ่มลูกค้าและทุกช่องทางการจัดจำหน่ายกลุ่มลูกค้าในประเทศยังคงสร้างการเติบโตของมูลค่าธุรกิจใหม่ (VONB) ในระดับที่แข็งแกร่งอย่างต่อเนื่องในไตรมาสที่ 3 จากการดำเนินกลยุทธ์การเติบโตของบริษัทได้อย่างมีประสิทธิภาพ ขณะที่กลุ่มลูกค้านักท่องเที่ยวจากจีนแผ่นดินใหญ่ บางส่วนยังคงชะลอการตัดสินใจซื้อ เนื่องจากการติดตามสถานการณ์และข่าวสารเกี่ยวกับการลงทุนในต่างประเทศอย่างใกล้ชิด อย่างไรก็ตาม ความต้องการโดยรวมยังคงแข็งแกร่ง โดยมูลค่าธุรกิจใหม่ในไตรมาสที่ 3 เติบโตในระดับเลขสองหลักยังคงสูงกว่าทุกไตรมาสของปี 2567 เอไอเอ ประเทศจีน รายงานมูลค่าธุรกิจใหม่ (VONB) ลดลงร้อยละ 33 ในไตรมาสที่ 3 ของปี 2569 โดยมีสาเหตุหลักจากฐานเปรียบเทียบที่อยู่ในระดับสูงในปีก่อนหน้า อันเป็นผลจากการที่ลูกค้าเร่งตัดสินใจซื้อผลิตภัณฑ์ก่อนการปรับอัตราราคาทั่วทั้งอุตสาหกรรม ซึ่งมีผลบังคับใช้เมื่อวันที่ 1 กันยายน 2568 ทั้งนี้ ช่องทางตัวแทนสามารถกลับมาสร้างการเติบโตของมูลค่าธุรกิจใหม่ได้อย่างโดดเด่นในเดือนกันยายน โดยได้รับแรงสนับสนุนจากจำนวนตัวแทนที่มีผลงาน ทั้งตัวแทนปัจจุบันและตัวแทนใหม่ที่เพิ่มขึ้น และบริษัทคาดว่าแนวโน้มการเติบโตจะเร่งตัวขึ้นในไตรมาสที่ 4 สำหรับช่องทางการขายผ่านธนาคารมูลค่าธุรกิจใหม่ ลดลงในระดับเลขสองหลักเมื่อเทียบกับช่วงเดียวกันของปีก่อน อย่างไรก็ตาม ผลการดำเนินงานปรับตัวดีขึ้นอย่างต่อเนื่องตลอดทั้งไตรมาส โดยมูลค่าธุรกิจใหม่ (VONB) ในเดือนกันยายนยังต่ำกว่าระดับของปีก่อนหน้าเพียงเล็กน้อย ในขณะเดียวกัน การเพิ่มขึ้นของสัดส่วนผลิตภัณฑ์ด้านความคุ้มครอง ซึ่งคิดเป็นร้อยละ 46 ของมูลค่าธุรกิจใหม่ผ่านช่องทางตัวแทนได้ช่วยสนับสนุนให้อัตรากำไรของมูลค่าธุรกิจใหม่ปรับตัวสูงขึ้นในไตรมาสที่ 3เอไอเอ ประเทศไทย มีมูลค่าธุรกิจใหม่ (VONB) เติบโตร้อยละ 9 ในไตรมาสที่ 3 โดยได้รับแรงสนับสนุนจากทั้งช่องทางตัวแทนและช่องทางการขายผ่านธนาคาร สะท้อนความต้องการที่แข็งแกร่งอย่างต่อเนื่องสำหรับผลิตภัณฑ์คุ้มครองแบบดั้งเดิมและผลิตภัณฑ์ประกันชีวิตควบการลงทุน (ยูนิต ลิงค์) ซึ่งคิดเป็นสัดส่วนร้อยละ 93 ของมูลค่าธุรกิจใหม่ ในช่วงเวลาดังกล่าว นอกจากนี้ เอไอเอยังคงรักษาสถานะผู้นำตลาดในประเทศไทยอย่างแข็งแกร่ง ด้วยส่วนแบ่งตลาดมากกว่าร้อยละ 50 ในกลุ่มผลิตภัณฑ์ประกันสุขภาพ ประกันโรคร้ายแรง และผลิตภัณฑ์ประกันชีวิตควบการลงทุน (ยูนิต ลิงค์) อีกด้วยเอไอเอ สิงคโปร์ สร้างการเติบโตของมูลค่าธุรกิจใหม่ (VONB) ได้อย่างโดดเด่นถึงร้อยละ 22 ในไตรมาสที่ 3 ของปี 2569 โดยได้รับแรงสนับสนุนจากทั้งช่องทางพรีเมียร์ เอเจนซี่ และช่องทางพันธมิตร ขณะเดียวกันการให้ความสำคัญอย่างต่อเนื่องกับผลิตภัณฑ์ด้านการออมและการบริหารความมั่งคั่งสำหรับกลุ่มลูกค้าที่มีรายได้สูง และกลุ่มลูกค้าที่มีสินทรัพย์สูงทั้งในประเทศและต่างประเทศยังคงเป็นปัจจัยสำคัญที่ช่วยผลักดันการเติบโตของมูลค่าธุรกิจใหม่จากผลิตภัณฑ์ประกันชีวิตควบการลงทุน (ยูนิต ลิงค์) ได้เป็นอย่างดีอีกด้วยเอไอเอ มาเลเซีย มีมูลค่าธุรกิจใหม่ (VONB) เติบโตร้อยละ 10 ในไตรมาสที่ 3 โดยได้รับแรงสนับสนุนจากทั้งช่องทางพรีเมียร์ เอเจนซี่ และความร่วมมือเชิงกลยุทธ์ด้านการขายผ่านพันธมิตรแบงก์แอสชัวรันส์กับ Public Bank Berhad ขณะเดียวกันการเติบโตของมูลค่าธุรกิจใหม่ผ่านช่องทางตัวแทนยังคงเร่งตัวขึ้นอย่างต่อเนื่องตลอดปี 2569 จากการสรรหาตัวแทนใหม่ที่แข็งแกร่งและประสิทธิภาพการดำเนินงานของตัวแทนที่ปรับตัวดีขึ้นอย่างต่อเนื่องกลุ่มตลาดอื่นของเรามีมูลค่าธุรกิจใหม่ (VONB) เพิ่มขึ้นร้อยละ 14 โดยได้รับแรงหนุนจากการเติบโตที่แข็งแกร่งในอินเดีย ไต้หวัน (จีน) และเวียดนาม ทั้งนี้ Tata AIA Life ซึ่งเป็นบริษัทร่วมทุนของเราในประเทศอินเดีย ยังคงสร้างการเติบโตของมูลค่าธุรกิจใหม่ได้อย่างโดดเด่นในทุกช่องทางการขาย สำหรับช่วง 3 เดือน สิ้นสุด ณ วันที่ 30 กันยายน 2569โดยรวม อัตรากำไรของมูลค่าธุรกิจใหม่ (VONB Margin) เพิ่มขึ้น 5.3 จุด เป็นร้อยละ 63.5 โดยได้รับปัจจัยสนับสนุนจากการปรับสัดส่วนในส่วนผสมของผลิตภัณฑ์และช่องทางการขายที่เอื้อประโยชน์ในจีนแผ่นดินใหญ่ ขณะที่เบี้ยประกันภัยรับปีแรก (ANP) ลดลงร้อยละ 13 มาอยู่ที่ 2,237 ล้านดอลลาร์สหรัฐ โดยมีสาเหตุหลักจากผลการดำเนินงานในจีนแผ่นดินใหญ่ ขณะที่เบี้ยประกันภัยรับรวม (TWPI) เพิ่มขึ้นร้อยละ 7 เป็น 12,892 ล้านดอลลาร์สหรัฐ สำหรับอัตรากำไรของมูลค่าปัจจุบันของเบี้ยประกันภัยธุรกิจใหม่ (PVNBP) คงตัวอยู่ที่ร้อยละ 11 ทั้งนี้ ตามที่ได้ประกาศไว้ในผลการดำเนินงานระหว่างกาลของปี 2569 คาดว่าจะสามารถทำได้ดีกว่าเป้าหมายอัตราการเติบโตเฉลี่ยต่อปีแบบทบต้นของกำไรจากการดำเนินงานหลังหักภาษีต่อหุ้น (OPAT per share CAGR) ตั้งแต่ปี 2566 ถึงปี 2569 สูงกว่าเป้าหมายซึ่งกำหนดไว้ที่ร้อยละ 9 ถึง 11ภาพรวมแม้ความตึงเครียดทางภูมิรัฐศาสตร์ในปัจจุบันจะส่งผลให้ตลาดทุนทั่วโลกมีความผันผวน แต่ปัจจัยพื้นฐานที่สนับสนุนการเติบโตของภูมิภาคยังคงแข็งแกร่ง ไม่ว่าจะเป็นโครงสร้างประชากรที่เอื้ออำนวย รายได้ของประชาชนที่เพิ่มขึ้น อัตราการเข้าถึงประกันภัยภาคเอกชนที่ยังอยู่ในระดับต่ำ และความครอบคลุมของระบบสวัสดิการสังคมที่ยังมีจำกัด ซึ่งล้วนเป็นปัจจัยสำคัญที่ช่วยสร้างความต้องการผลิตภัณฑ์ประกันภัยให้กับบริษัทอย่างต่อเนื่อง ทั้งนี้เอไอเอเชื่อมั่นว่าแนวโน้มการเติบโตในระยะยาวของธุรกิจยังคงโดดเด่น ด้วยความได้เปรียบในการแข่งขันที่แข็งแกร่ง การดำเนินธุรกิจที่กระจายตัวครอบคลุมหลากหลายตลาด และปัจจัยการเติบโตเชิงโครงสร้างที่สนับสนุนธุรกิจประกันชีวิตและสุขภาพในภูมิภาคเอเชีย โดยกลยุทธ์สำคัญของบริษัท คือการมุ่งใช้ประโยชน์จากโอกาสการเติบโตดังกล่าว เพื่อขับเคลื่อนการเติบโตของธุรกิจใหม่อย่างมีคุณภาพและสร้างผลกำไร อันจะนำไปสู่การเพิ่มขึ้นของผลประกอบการในอนาคต ความสามารถในการสร้างเงินทุนส่วนเกิน และการสร้างมูลค่าเพิ่มให้แก่ผู้ถือหุ้นในระยะยาวความอ่อนไหวต่อการเปลี่ยนแปลงของอัตราดอกเบี้ยสหรัฐฯตามที่ได้เปิดเผยไว้ก่อนหน้านี้ในรายงานผลประกอบการระหว่างกาลปี 2569 ตัวชี้วัดทางการเงินที่สำคัญของเอไอเอมีความอ่อนไหวต่อการเปลี่ยนแปลงของอัตราดอกเบี้ยเพียงเล็กน้อย ดังนั้น จากการปรับเพิ่มขึ้นของอัตราดอกเบี้ยของสหรัฐฯ ในช่วงที่ผ่านมา เอไอเอประเมินว่า หากอัตราผลตอบแทนของอัตราดอกเบี้ยของสหรัฐฯ ปรับเพิ่มขึ้นพร้อมกันทุกช่วงอายุอีก 50 จุดพื้นฐาน จะส่งผลให้มูลค่าธุรกิจรวมของกลุ่มบริษัท ลดลงเล็กน้อยเพียงร้อยละ 1 และส่งผลเชิงบวกในระดับเล็กน้อยต่ออัตราส่วนเงินกองทุนของผู้ถือหุ้นของกลุ่มบริษัท ณ วันที่ 30 มิถุนายน 2569ความผันผวนของอัตราแลกเปลี่ยนเอไอเอรับเบี้ยประกันภัยส่วนใหญ่ในสกุลเงินท้องถิ่นของแต่ละประเทศที่ดำเนินธุรกิจ และบริหารจัดการให้สินทรัพย์และหนี้สินในสกุลเงินท้องถิ่นมีความสอดคล้องกันอย่างใกล้ชิด เพื่อลดผลกระทบทางเศรษฐกิจจากความผันผวนของอัตราแลกเปลี่ยน อย่างไรก็ตาม ในการจัดทำงบการเงินรวมของกลุ่มบริษัท ผลการดำเนินงานจะถูกรายงานในสกุลเงินดอลลาร์สหรัฐ จึงอาจได้รับผลกระทบจากการแปลงค่าสกุลเงิน ทั้งนี้ บริษัทนำเสนออัตราการเติบโตและบทวิเคราะห์ผลการดำเนินงานบนฐานอัตราแลกเปลี่ยนคงที่ (Constant Exchange Rates: CER) เว้นแต่จะระบุไว้เป็นอย่างอื่น เพื่อสะท้อนผลการดำเนินงานที่แท้จริงของธุรกิจได้อย่างชัดเจนยิ่งขึ้น
อ่านรายละเอียดเพิ่มเติม
ประกันชีวิต
28/10/2026
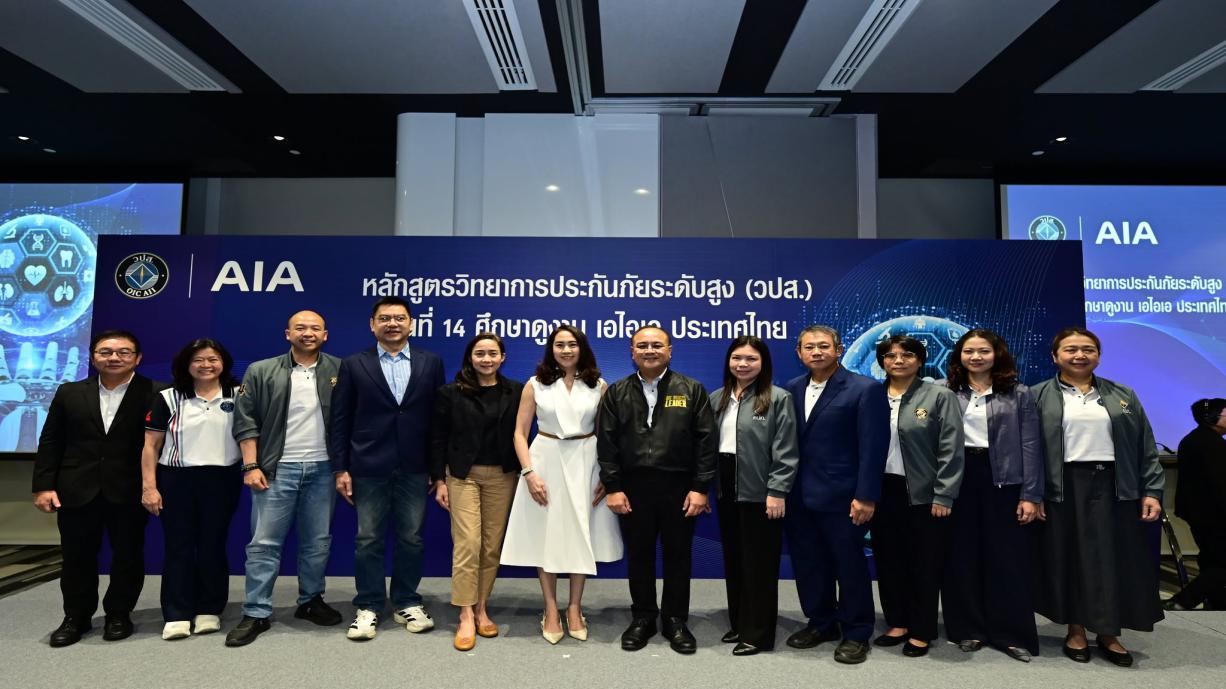
เอไอเอ ประเทศไทย โดย นางอลิสา สิมะโรจน์ ประธานเจ้าหน้าที่ฝ่ายตัวแทนประกันชีวิต พร้อมคณะผู้บริหาร ให้การต้อนรับ นายชูฉัตร ประมูลผล เลขาธิการคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย คณะผู้บริหารสำนักงานคปภ. และผู้ทรงคุณวุฒิจากหลักสูตรวิทยาการประกันภัยระดับสูง (วปส.) รุ่นที่ 14 ในโอกาสนำผู้เข้าร่วมหลักสูตรวิทยาการประกันภัยระดับสูง (วปส.) รุ่นที่ 14 เข้าศึกษาดูงานการดำเนินงานของบริษัท เพื่อเป็นส่วนหนึ่งของการเรียนรู้และแลกเปลี่ยนประสบการณ์ พร้อมรับฟังการบรรยายในหัวข้อ “AI ในธุรกิจประกันภัย” และ “ความยั่งยืนของธุรกิจประกันสุขภาพ” ซึ่งทั้ง 2 ประเด็นกำลังส่งผลต่ออนาคตของอุตสาหกรรมประกันภัย และจะช่วยจุดประกายแนวคิดใหม่ ๆ ในการนำเทคโนโลยี นวัตกรรม และหลักการบริหารจัดการสมัยใหม่ไปประยุกต์ใช้เพื่อสร้างความเข้มแข็งให้แก่องค์กรและสังคมไทยต่อไป โดยกิจกรรมดังกล่าวจัดขึ้น ณ เอไอเอ ลีดเดอร์ชิป เซ็นเตอร์ ชั้น 3 เมื่อไม่นานมานี้
อ่านรายละเอียดเพิ่มเติม
มองโลก พิจารณาไทย
28/10/2026
คอลัมน์ : ส่องโลก มองไทยผู้เขียน : ดร.ปิยศักดิ์ มานะสันต์ piyasak.manason@gmail.comเมื่อเดือนก่อน ผู้เขียนทิ้งท้ายไว้ในคอลัมน์นี้ว่า ห่วงโซ่ดอกเบี้ย ค่าเงิน และเงินทุนจะตึงไปอีกนานเพียงใด ไม่ได้ขึ้นกับกรุงวอชิงตัน แต่ขึ้นกับบ่อน้ำมันในตะวันออกกลาง เพียงสามสัปดาห์ต่อมา ราคาน้ำมันดิบเบรนต์กลับขึ้นเหนือ 100 ดอลลาร์ต่อบาร์เรล ผลตอบแทนพันธบัตรทั่วโลกพุ่งขึ้นพร้อมกัน และโลกก็กำลังก้าวเข้าสู่ระบอบอัตราดอกเบี้ยสูงยาวนาน (Higher for Longer) อย่างเต็มตัวภาพนี้ชัดที่สุดในตลาดพันธบัตร ผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีอยู่ที่ประมาณ 5.2-5.3% อายุ 30 ปีอยู่ที่ 5.60% ส่วนสหราชอาณาจักรอยู่ที่ 5.42% และญี่ปุ่นอยู่ที่ 3.02% ซึ่งเกิน 3% เป็นครั้งแรกนับตั้งแต่ปี 1996 ค่ามัธยฐานของผลตอบแทนพันธบัตร 10 ปีในกลุ่มประเทศพัฒนาแล้วอยู่ที่ 4% สูงกว่าค่าเฉลี่ยช่วงปี 2015-19 มากกว่า 2.5 Percentage Point กล่าวได้ว่ายุคเงินถูกตลอดทศวรรษ 2010 ได้ปิดฉากลงแล้ว ซึ่งภาพเหล่านี้ ทำให้ผู้เขียนได้ข้อสรุปสำคัญ 4 ประการประการแรก ดอกเบี้ยสูงรอบนี้จะ “อยู่ยาว” เพราะแรงขับเคลื่อนเป็นเชิงโครงสร้างมากกว่าวัฏจักร เศรษฐกิจสหรัฐยังร้อนแรงเกินคาด และเงินเฟ้อยังถูกราคาน้ำมันดันไว้ แต่ปัจจัยที่จะไม่หายไปง่าย ๆ คืออุปทานพันธบัตรที่ล้นตลาดจากการขาดดุลการคลังของสหรัฐราว 6% ของ GDP ซ้อนกับการระดมทุนมหาศาลเพื่อลงทุนด้านปัญญาประดิษฐ์ บริษัทผู้ให้บริการคลาวด์รายใหญ่ออกหุ้นกู้แล้ว 2.3 แสนล้านดอลลาร์ในปีนี้ เป็นสองเท่าของปีก่อน ทำให้ตลาดคาดว่าจะอยู่ที่ 4.25-4.5% ภายในเดือน มี.ค. 2027ประการที่สอง เมื่อดอกเบี้ยสูงมาบรรจบกับหนี้สาธารณะที่สูงเป็นประวัติการณ์ ปัญหาที่ตามมาน่าจะเป็นโรคเรื้อรังมากกว่าอาการหัวใจวาย หนี้อัตราคงที่ (Fixed Rate) ราวหนึ่งในสามของกลุ่มประเทศ OECD จะครบกำหนดในปี 2026-2028 และต้องกู้ใหม่ในอัตราที่แพงขึ้น ภาระดอกเบี้ยซึ่งปัจจุบันอยู่ที่ 3.3% ของ GDP จึงจะเพิ่มขึ้นต่อเนื่อง จุดเปราะบางที่สุดอยู่ในยุโรป ฝรั่งเศสมีหนี้ใกล้ 120% ของ GDP และขาดดุลงบประมาณ 5.4% เกิน 5% เป็นปีที่สี่ติดต่อกันร่างงบประมาณของรัฐบาลเสียงข้างน้อยที่ต้องการรัดเข็มขัดด้านการคลังอาจมีปัญหา ทำให้ส่วนต่างผลตอบแทนเทียบเยอรมนีจึงกว้างกว่า 150 Basis Point สูงสุดนับตั้งแต่ปี 2011 ขณะที่อิตาลีมีหนี้ราว 140% ของ GDP และญี่ปุ่นมีหนี้เกือบ 200% ของ GDP แต่กลับยกเลิกเป้าหมายเกินดุลงบประมาณขั้นต้นประเทศเหล่านี้เสี่ยงต่อภาวะที่ต้นทุนดอกเบี้ยสูงกว่าอัตราการเติบโตของรายได้ ซึ่งทำให้หนี้ต่อ GDP พอกพูนขึ้นเองแม้ไม่ก่อหนี้ใหม่ ในฝรั่งเศส ต้นทุนการกู้ยืมสูงกว่าการเติบโตของ GDP ที่เป็นตัวเงินแล้วราว 2 Percentage Point ซึ่งถือว่าเป็นความเสี่ยงต่อความยั่งยืนทางการคลังดังนั้น ทางออกที่น่าจะเป็นที่สุดจึงไม่ใช่การผิดนัดชำระหนี้แบบฉับพลัน แต่เป็นการรัดเข็มขัดทางการคลังแบบยืดเยื้อ และเมื่อรวมกับดอกเบี้ยระดับนี้ที่ Goldman Sachs ประเมินว่าจะฉุดการเติบโตของสหรัฐในปี 2027 ลงกว่า 0.5 Percentage Point เศรษฐกิจและการลงทุนก็จะเริ่มชะลอลงในที่สุดประการที่สาม นักลงทุนกำลังเตรียมรับฉากดังกล่าวด้วยกลยุทธ์ถือสินทรัพย์สองขั้ว หรือที่เรียกว่า “บาร์เบล” (Barbell) ข้อมูลกระแสเงินผ่านกองทุนอีทีเอฟในช่วง 4 สัปดาห์ถึงวันที่ 4 ต.ค. แสดงว่าเงินไหลเข้าหุ้นเติบโต 1.32 หมื่นล้านดอลลาร์ จากเพียง 910 ล้านดอลลาร์ แซงหน้าหุ้นคุณค่า เพราะผลประกอบการกลุ่มปัญญาประดิษฐ์ยังแข็งแกร่ง ขณะที่อีกปลายหนึ่ง กองทุนพันธบัตรอายุยาวมีเงินไหลเข้า 1.22 หมื่นล้านดอลลาร์ จาก 2.70 พันล้านดอลลาร์ เพราะผลตอบแทนเหนือ 5% ถูกมองเป็นจังหวะล็อกรายได้ระยะยาว มากกว่าสัญญาณให้ลดความเสี่ยง กลยุทธ์นี้มีเหตุผล แต่อาจทำให้ตลาดเสี่ยงขึ้น เนื่องจากปัจจุบันการลงทุนในพันธบัตรเริ่มให้ผลตอบแทนมากกว่าลงทุนในตลาดหุ้นแล้ว ซึ่งจะทำให้นักลงทุนหันมาซื้อพันธบัตรมากขึ้น กดดันตลาดให้ตกต่ำลงประการที่สี่ ความเสี่ยงที่ดอกเบี้ยจะสูงกว่าที่เคยคาดยิ่งมีมากขึ้น หลังกบฏฮูตีโจมตีท่าอากาศยานในกรุงริยาดเมื่อวันที่ 8 ต.ค. ความขัดแย้งมีโอกาสลุกลามจากช่องแคบฮอร์มุซสู่ทะเลแดงและโครงสร้างพื้นฐานของซาอุดีอาระเบีย ราคาเบรนต์ขึ้นเป็น 104.72 ดอลลาร์ต่อบาร์เรล ระดับปัจจุบันของผลตอบแทน 10 ปีที่ 5.24% อายุ 2 ปีที่ 4.79% และดัชนีดอลลาร์ที่ 102.23 สูงกว่าประมาณการสิ้นปีที่ผู้เขียนมองไว้ที่ 5.10%, 4.75% และ 101.5 ไปแล้ว ส่วนเงินบาทที่ 33.55 บาทต่อดอลลาร์ห่างจากประมาณการ 33.8 บาทเพียง 0.25 บาท และหากน้ำมันยังยืนเหนือ 100 ดอลลาร์ยาวนานขึ้น เงินบาทก็มีโอกาสอ่อนค่าเกินกว่า 33.8 บาทต่อดอลลาร์ในยุคดอกเบี้ยต่ำ หนี้เคยเป็นเครื่องเร่งการเติบโตที่ราคาถูก แต่ในโลกที่เงินแพงกลายเป็นปกติใหม่ (New Normal) หนี้ก้อนเดียวกันอาจกลายเป็นตุ้มถ่วงที่หนักขึ้นทุกปี ไม่ว่าจะเป็นธุรกิจที่กำลังคิดขยายกิจการ นักลงทุนที่ใช้เงินกู้เพิ่มอำนาจซื้อ หรือภาครัฐที่หนี้สาธารณะเข้าใกล้เพดาน 70% ของ GDP เพราะบทเรียนจากฝรั่งเศสบอกเราว่า เมื่อต้นทุนดอกเบี้ยแซงหน้าการเติบโต หนี้จะงอกเงยได้เองโดยไม่ต้องกู้เพิ่มแม้แต่บาทเดียวในโลกที่เงินไม่ถูกอีกต่อไป หนี้ที่ไม่จำเป็นคือความเสี่ยงที่แพงที่สุดแหล่งที่มาข่าวและภาพต้นฉบับประชาชาติธุรกิจออนไลน์https://www.prachachat.net/columns/song-lok-mong-thai/news-2083461
อ่านรายละเอียดเพิ่มเติม
ประกันชีวิต
27/10/2026
ผู้เขียน : อาจารย์ทอมมี่ พิเชฐ เจียรมณีทวีสินอดีตนายกสมาคมนักคณิตศาสตร์ประกันภัยแห่งประเทศไทยหลังจากติดตามข่าวผู้สูงอายุร้องเรียนว่าถูกคนในครอบครัวพาตัวไปอยู่ในสถานดูแลโดยไม่สมัครใจ รวมถึงข้อกล่าวหาเกี่ยวกับการเข้าครอบครองกิจการ ผมก็นึกถึงคำถามหนึ่งขึ้นมา ถ้าบริษัทประกันภัยต้องออกผลิตภัณฑ์เพื่อคุ้มครองพ่อแม่จากการถูกลูกหลานอุ้มไปกักขังจริง ๆ กรมธรรม์นี้จะขายอย่างไร ควรมีทุนประกันเท่าไร และที่สำคัญ จะเคลมกันอย่างไร ?เพราะการออกแบบผลิตภัณฑ์ประกันภัยไม่ใช่เพียงตั้งชื่อให้น่าสนใจแล้วเปิดขายได้ทันที แต่ต้องกำหนดความคุ้มครอง วงเงิน เงื่อนไข และหลักเกณฑ์การจ่ายสินไหมให้ชัดเจน ผมจึงลองออกแบบ “ประกันลูกทรพี” ขึ้นมาเป็นผลิตภัณฑ์สมมติโดยแบ่งเป็น 3 แพ็กเกจตามระดับความต้องการคุ้มครอง ส่วนจะมีใครกล้าขายจริงหรือไม่นั้น เป็นอีกเรื่องหนึ่ง เพราะแค่ชื่อผลิตภัณฑ์ก็น่าจะทำให้ฝ่ายการตลาดต้องประชุมกันหลายรอบแล้วแพ็กเกจที่ 1 “ลูกฉันเป็นคนดี” – ทุนประกัน 300,000 บาทแพ็กเกจเริ่มต้นสำหรับพ่อแม่ที่ยังเชื่อมั่นในความกตัญญูของลูกหลาน แต่ก็อยากมีหลักประกันไว้เผื่อเหตุไม่คาดฝัน ความคุ้มครองหลักคือบริการโทร.ตรวจสอบความปลอดภัยเป็นระยะ ระบบแจ้งเตือนเมื่อขาดการติดต่อผิดปกติ ค่าประสานงานฉุกเฉิน ค่าที่ปรึกษากฎหมาย และค่าใช้จ่ายในการสืบหาข้อเท็จจริงเบื้องต้น หากผู้เอาประกันถูกกล่าวหาว่าไม่สามารถตัดสินใจด้วยตัวเองได้ ก็มีวงเงินสำหรับเข้ารับการตรวจประเมินทางการแพทย์อย่างเป็นกลางทุนประกัน 300,000 บาท ไม่ได้หมายความว่าหายตัวไปหนึ่งครั้งแล้วบริษัทประกันจะโอนเงินให้สามแสนบาททันที แต่เป็นวงเงินรวมสำหรับค่าใช้จ่ายที่ได้รับความคุ้มครองตามเงื่อนไข แพ็กเกจนี้เหมาะสำหรับคนที่ยังมั่นใจว่าลูกเป็นคนดี เพียงแต่อยากมั่นใจว่าถ้าวันหนึ่งตัวเองติดต่อใครไม่ได้ จะมีคนนอกครอบครัวเริ่มตรวจสอบให้ เรียกว่าเชื่อใจลูกได้เต็มที่ แต่ขอมีแผนสำรองไว้สักหน่อยแพ็กเกจที่ 2 “รักลูก แต่ขอรักตัวเองด้วย” – ทุนประกัน 1 ล้านบาทแพ็กเกจนี้สำหรับผู้ที่มีบ้าน ที่ดิน เงินฝาก หรือทรัพย์สินสะสมอยู่พอสมควร และต้องการความคุ้มครองมากกว่าการตามหาตัว นอกจากบริการตรวจสอบความปลอดภัยและช่วยเหลือฉุกเฉินแล้ว ยังมีวงเงินค่าทนายความสำหรับดำเนินคดี ค่าสืบสวน ค่าตรวจสอบเอกสารมอบอำนาจ ค่าพิสูจน์ลายมือชื่อ และค่าดำเนินการเพื่อปกป้องสิทธิในทรัพย์สิน รวมถึงค่ารักษาพยาบาล การฟื้นฟูสภาพจิตใจ และค่าที่พักปลอดภัยชั่วคราวหลังได้รับอิสรภาพวงเงิน 1 ล้านบาทเป็นวงเงินรวมสำหรับค่าใช้จ่ายที่เข้าเงื่อนไข โดยอาจกำหนดวงเงินย่อยสำหรับค่าทนาย ค่าสืบสวน และค่ารักษาพยาบาล เพื่อควบคุมค่าใช้จ่ายให้สมเหตุสมผล แพ็กเกจนี้ไม่ใช่การประกันว่าลูกจะไม่มีวันทำอะไรผิด แต่เป็นการรับประกันว่า หากเกิดเหตุการณ์ไม่คาดฝัน พ่อแม่จะไม่ต้องเริ่มต้นต่อสู้เพียงลำพัง เพราะความรักอาจไม่มีเงื่อนไข แต่กรมธรรม์ประกันภัยจำเป็นต้องมีเงื่อนไขครับแพ็กเกจที่ 3 “มรดกพันล้าน แต่ฉันยังไม่ตาย” – ทุนประกัน 5 ล้านบาทแพ็กเกจระดับสูงสำหรับเจ้าของกิจการ ผู้ถือหุ้นรายใหญ่ หรือผู้มีทรัพย์สินจำนวนมาก ซึ่งอาจมีความเสียหายตามมามากกว่าการสูญเสียอิสรภาพส่วนบุคคล ความคุ้มครองจะครอบคลุมค่าทนายความและค่าดำเนินคดีวงเงินสูง ค่าสืบสวนทางการเงิน ค่าตรวจสอบธุรกรรมที่น่าสงสัย และค่าที่ปรึกษาเพื่อรักษาสิทธิในหุ้นหรือทรัพย์สิน รวมถึงค่าใช้จ่ายในการจัดการเหตุฉุกเฉิน หากผู้เอาประกันถูกกักขังจนไม่สามารถบริหารกิจการได้ตามปกติสำหรับเจ้าของธุรกิจอาจซื้อความคุ้มครองเพิ่มเติมสำหรับกำไรที่สูญเสียจากการหยุดชะงักของกิจการ ค่าใช้จ่ายในการจ้างผู้บริหารชั่วคราว และค่าดำเนินการทางกฎหมายเพื่อป้องกันการถูกยึดอำนาจบริหารหรือโอนทรัพย์สินโดยมิชอบ แน่นอนว่าความเสียหายทางธุรกิจต้องพิสูจน์ความเชื่อมโยงกับเหตุการณ์ที่คุ้มครองได้ ไม่ใช่บริษัทขาดทุนจากการแข่งขันตามปกติแล้วมาเรียกสินไหมจากประกันลูกทรพีแพ็กเกจนี้อาจต้องมีผู้จัดการกรณีฉุกเฉินและทนายความอิสระที่ผู้เอาประกันแต่งตั้งไว้ล่วงหน้า เพราะคนมีทรัพย์สินพันล้านอาจไม่ได้กลัวไม่มีเงินจ้างทนาย แต่กลัวว่าวันที่จำเป็นต้องใช้ทนายที่สุด กลับไม่มีโอกาสหยิบโทรศัพท์ขึ้นมาโทร.หาใครเลยต่างหากแล้วจะเคลมเมื่อไร ? ต้องรอให้ถูกขังจริงก่อนหรือไม่ ?เรื่องนี้เป็นหัวใจของการออกแบบผลิตภัณฑ์ประกันภัย เพราะถ้ากำหนดให้ต้องมีคำพิพากษาถึงที่สุดว่าถูกกักขังโดยมิชอบก่อนจึงจะช่วยเหลือได้ กว่าคดีจะสิ้นสุด ผู้เอาประกันอาจเดือดร้อนไปนานแล้ว แต่ในอีกด้านหนึ่ง บริษัทประกันก็ไม่สามารถจ่ายเงินทันทีเพียงเพราะพ่อแม่ทะเลาะกับลูกเรื่องมรดก ผมจึงเสนอให้แบ่งการเคลมออกเป็น 3 ระดับระดับแรก เมื่อเกิดเหตุผิดปกติที่น่าสงสัยเช่น ผู้เอาประกันขาดการติดต่อโดยไม่มีเหตุผลอันสมควร ไม่สามารถยืนยันว่าตนเองปลอดภัยได้ หรือมีบุคคลแจ้งเบาะแสว่าถูกพาไปอยู่ในสถานที่โดยไม่สมัครใจ บริษัทประกันจะเริ่มให้บริการตรวจสอบและประสานงานตามขั้นตอนที่กำหนด โดยยังไม่ต้องสรุปว่าใครกระทำผิด เพราะบริการตรวจสอบความปลอดภัยเป็นการป้องกันเหตุ ไม่ใช่การตัดสินคดีอาญาระดับที่สอง เมื่อมีหลักฐานเบื้องต้นว่าผู้เอาประกันอาจถูกละเมิดสิทธิเช่น มีพยานหลักฐานที่น่าเชื่อถือว่าถูกควบคุมตัวโดยไม่สมัครใจ ถูกจำกัดการสื่อสาร หรือถูกข่มขู่ให้ลงนามในเอกสารสำคัญ บริษัทประกันสามารถอนุมัติวงเงินเพื่อจ้างทนาย ประสานหน่วยงานรัฐ และตรวจสอบข้อเท็จจริงเพิ่มเติมได้ โดยไม่จำเป็นต้องรอคำพิพากษาถึงที่สุด แต่ต้องมีกระบวนการกลั่นกรองอย่างเป็นอิสระ เพื่อป้องกันการใช้กรมธรรม์เป็นเครื่องมือกลั่นแกล้งคนในครอบครัวระดับที่สาม เมื่อมีความเสียหายเกิดขึ้นและพิสูจน์ได้ไม่ว่าจะเป็นค่ารักษาพยาบาล ค่าดำเนินคดี ค่าตรวจสอบธุรกรรม หรือความเสียหายทางธุรกิจที่ได้รับความคุ้มครอง บริษัทประกันจะพิจารณาชดใช้ตามหลักฐานค่าใช้จ่าย วงเงิน และเงื่อนไขกรมธรรม์ ต้องแยกให้ชัดระหว่างการรับบริการดูแลผู้สูงอายุโดยสมัครใจและชอบด้วยกฎหมาย กับการนำบุคคลไปจำกัดเสรีภาพโดยมิชอบ เพราะสองเรื่องนี้แตกต่างกันอย่างสิ้นเชิงปัญหาใหญ่ที่สุด อาจไม่ใช่จำนวนเงิน แต่เป็นคนที่มีสิทธิแจ้งเคลมสำหรับประกันทั่วไป ผู้เอาประกันหรือผู้รับผลประโยชน์มักเป็นผู้แจ้งเคลม แต่ประกันลูกทรพีมีความพิเศษตรงที่ผู้เอาประกันอาจเป็นคนที่ไม่สามารถติดต่อโลกภายนอกได้ และบุคคลที่ควรจะช่วยแจ้งเคลมก็อาจเป็นผู้มีผลประโยชน์ขัดแย้งกับเขาเสียเอง ดังนั้น กรมธรรม์ต้องกำหนดตั้งแต่วันทำประกันว่า ใครสามารถแจ้งเหตุ ใครเป็นผู้ประสานงานอิสระ และใครมีอำนาจให้ความยินยอมในการดำเนินการต่าง ๆ ตามกฎหมายเงินค่าทนายหรือค่าผู้เชี่ยวชาญควรจ่ายตรงให้ผู้ให้บริการที่ได้รับอนุมัติ ไม่ใช่จ่ายผ่านบุคคลที่ถูกสงสัยว่าเกี่ยวข้องกับเหตุการณ์ ที่สำคัญ การแจ้งเหตุโดยญาติไม่ควรเพียงพอที่จะสรุปว่าผู้เอาประกันถูกอุ้มจริง แต่ก็ไม่ควรให้ญาติอีกฝ่ายใช้สิทธิคัดค้านจนระบบช่วยเหลือไม่สามารถเริ่มทำงานได้ นี่แหละครับความยากของการออกแบบประกันภัยที่ต้องบริหารทั้งความเสี่ยงด้านการเงินและความเสี่ยงด้านความสัมพันธ์ในครอบครัวพร้อมกันสังคมไทยมาถึงจุดนี้แล้วจริงหรือ ?ลองมองย้อนกลับไปจากแนวคิดประกันลูกทรพี จะพบว่าคำถามที่ใหญ่กว่าเรื่องเบี้ยประกันหรือทุนประกันก็คือ ระบบคุ้มครองคนในสังคมของเราทำงานได้ดีเพียงใด หากเกิดเหตุพาบุคคลไปกักขังโดยมิชอบจริง ย่อมต้องมีคำถามตั้งแต่ขั้นตอนการพาตัวขึ้นรถว่าใครตรวจสอบความยินยอม ระหว่างทางใครรับผิดชอบความปลอดภัย และเมื่อถึงสถานดูแล ใครเป็นคนตรวจสอบสิทธิของผู้เข้ารับบริการสถานดูแลผู้สูงอายุได้รับใบอนุญาตอย่างไร มีการตรวจสอบมาตรฐานจริงเพียงใด และหากผู้พักอาศัยบอกว่าไม่ต้องการอยู่ที่นั่น จะมีช่องทางให้เขาร้องขอความช่วยเหลือโดยไม่ผ่านคนที่พาตัวมาหรือไม่ นี่เป็นคำถามที่ควรตรวจสอบด้วยข้อเท็จจริง ไม่ใช่ข้อสรุปว่าผู้เกี่ยวข้องทุกคนร่วมกันกระทำผิด แต่ต่อให้มีกฎหมาย มีใบอนุญาต มีหน่วยงานกำกับดูแลครบถ้วน สิ่งหนึ่งที่ไม่ควรถูกมองข้ามก็คือ คุณธรรมและจริยธรรมของความเป็นคนเราอาจออกแบบระบบตรวจสอบได้ดีที่สุด แต่ถ้าบุคคลที่มีหน้าที่ดูแลกลับมองเห็นมนุษย์คนหนึ่งเป็นเพียงทรัพย์สิน เป็นรายได้ หรือเป็นอุปสรรคที่ต้องกำจัดออกไป ระบบใดก็ตามย่อมมีโอกาสถูกบิดเบือน ผมเชื่อว่าคนจำนวนมากคงรู้สึกเหมือนกันว่า หากไม่ได้เห็นข่าวและข้อร้องเรียนลักษณะนี้ด้วยตัวเอง ก็คงคิดว่าเป็นเพียงบทละครหรือพลอตภาพยนตร์ที่แต่งขึ้นมาเพื่อเรียกความสนใจ เพราะเราไม่อยากเชื่อว่าภัยจากการถูกพรากอิสรภาพอาจซ่อนอยู่ในความสัมพันธ์ที่ควรจะปลอดภัยที่สุดแน่นอนว่าเราต้องไม่เหมารวมว่าลูกหลานทุกคนหรือสถานดูแลผู้สูงอายุทุกแห่งเป็นอันตราย และข้อกล่าวหาต่อบุคคลในข่าวยังต้องได้รับการพิสูจน์ตามกฎหมาย แต่ข่าวเหล่านี้ก็ควรทำให้เราตั้งคำถามอย่างจริงจังว่า สังคมที่ดีควรปล่อยให้ผู้สูงอายุต้องซื้อประกันภัย เพื่อให้มั่นใจว่าจะมีคนช่วยเหลือหากถูกคนในครอบครัวละเมิดสิทธิจริงหรือ ? และถ้าประกันลูกทรพีเกิดขึ้นจริง ผมคิดว่าสโลแกนที่เหมาะสมที่สุดคงเป็น“คุ้มครองชีวิตและทรัพย์สินของคุณ… แม้ภัยนั้นจะมาจากคนที่คุณรักที่สุด” ส่วนอีกสโลแกนที่อาจจะตรงกว่า แต่บริษัทประกันคงไม่กล้าเอาไปใช้โฆษณาก็คือ “เพราะกว่าจะรู้ว่าลูกเป็นทรพี… บางทีคุณอาจไม่มีโอกาสโทร.หาทนายแล้ว”สุดท้ายอยากฝากไว้ว่า “ประกันชีวิตมีไว้ให้คนข้างหลัง แต่ประกันลูกทรพีมีไว้ให้เรายังมีชีวิตอยู่ใช้เงินของตัวเอง” นี่อาจเป็นครั้งแรกที่นักคณิตศาสตร์ประกันภัยต้องลองออกแบบผลิตภัณฑ์เพื่อปกป้องพ่อแม่จากความเสี่ยงที่เรียกว่า…ลูกของตัวเองและคำถามที่ผมอยากทิ้งท้ายที่สุดก็คือ เราจำเป็นต้องมีประกันลูกทรพีจริงหรือ หรือสิ่งที่สังคมไทยจำเป็นต้องมีมากกว่านั้น คือระบบคุ้มครองสิทธิและจิตสำนึกของความเป็นมนุษย์ที่ไม่ปล่อยให้เรื่องแบบนี้เกิดขึ้นตั้งแต่แรก ?หมายเหตุ: ชื่อแพ็กเกจ ทุนประกัน และเงื่อนไขในบทความเป็นตัวอย่างสมมติ มิใช่ผลิตภัณฑ์ประกันภัยที่ได้รับอนุมัติหรือมีจำหน่ายจริงแหล่งที่มาข่าวและภาพต้นฉบับประชาชาติธุรกิจออนไลน์https://www.prachachat.net/finance/news-2078905
อ่านรายละเอียดเพิ่มเติม
ห้องแสดงนิทรรศการ
27/10/2026
• นูอานู ครีเอทีฟ ซิตี้ โครงการเมืองสร้างสรรค์แห่งใหม่บนเกาะบาหลี ที่ผสมผสานศิลปะ วัฒนธรรม และธรรมชาติเข้าไว้ด้วยกันอย่างยั่งยืน • เป็นแหล่งรวมผลงานศิลปะและโซนสร้างสรรค์หลากหลาย เช่น หมู่บ้านศิลปิน, ประติมากรรม The Earth Sentinels, แกลเลอรีจัดแสดงงานศิลป์ สวนศิลปะอินเทอร์แอคทีฟยามค่ำคืน • นอกเหนือจากงานศิลปะ ยังมีพื้นที่สำหรับสัมผัสธรรมชาติและสัตว์ เช่น Magic Garden ที่มีโดมผีเสื้อและกล้วยไม้ และ Alpha Wolf Lodge สถานที่พักพิงของหมาป่าNuanu Creative City เกาะบาหลี ประเทศอินโดนีเซีย(photo: Nuanu Creative City)‘บาหลี’ ต้อนรับเราอย่างอบอุ่นแดดไม่ร้อนจัด ลมพัดเย็นสบาย รถยนต์ไฟฟ้าจาก Nuanu Creative City มารอรับนานแล้ว คนขับยิ้มอย่างเข้าใจที่เราออกมาช้าเพราะว่านักท่องเที่ยวเดินทางเข้ามาบาหลีมีจำนวนมากจริงๆ กว่าจะผ่านขั้นตอนการเข้าเมืองรวมรับกระเป๋าใช้เวลานานเป็นชั่วโมงเขาบอกว่าจากสนามบินอาจต้องใช้เวลาอีกราวชั่วโมงครึ่งเนื่องจากเป็นช่วงเวลาโรงเรียนเลิกพอดี เราคิดว่าดีเหมือนกันจะได้หลับสักงีบแต่ก็เป็นได้แค่ความคิด เพราะสองฟากถนนล้วนดึงดูดสายตาด้วยร้านค้าที่อยู่เรียงราย โดยเฉพาะร้านจำหน่ายเฟอร์นิเจอร์ เครื่องตกแต่งที่ทำด้วยไม้และหวายที่ชวนให้มองจนเหลียวหลัง สลับกับบ้านเรือนสไตล์บาหลีที่มีเอกลักษณ์ ร้านค้าที่ตกแต่งหน้าร้านได้น่ามอง มารู้ตัวอีกทีก็มาถึง Ecoverse ที่พักที่อยู่เลยมาจาก Nuanu Creative City ไม่กี่ร้อยเมตรผีเสื้อใน Butterfly Gardenภายในห้องแล็บแมลงฟาบิโอลา เกรซ (Fabiola Grace) ประชาสัมพันธ์ของนูอานู (Nuanu Creative City) ส่งข้อความมาว่าจะมารับไปทัวร์เมืองนูอานูตอนห้าโมงเย็น มีเวลาพักผ่อนและเอ็นจอยกับอาหารกล่องสไตล์บาหลีที่วางรออยู่ในห้องพักเล็กน้อย ฟาบิโอลาก็ขับรถบั๊กกี้มารับการเดินทางภายในนูอานูจะใช้รถบั๊กกี้เป็นหลัก นักท่องเที่ยวสามารถจอดรถยนต์ไว้ที่บริเวณด้านหน้าแล้วใช้บริการรถบั๊กกี้ที่จัดไว้ให้ โดยในพื้นที่ของนูอานูแบ่งออกเป็นโซนหลักๆ ได้แก่ Discover Eat Stayโดมกล้วยไม้ฟาบิโอลา พาเราไป Discover นูอานูที่ Magic Garden เป็นลำดับแรก สวนแห่งนี้ประกอบไปด้วยห้องแล็บสำหรับศึกษาวงจรชีวิตของผีเสื้อและแมลง โดยมีกิจกรรมน่ารักสำหรับเด็กๆให้ทดลองมาเป็นนักกีฏวิทยาน้อย เรียนรู้ไปกับพี่ๆที่ทำงานในห้องแล็บนอกจากนี้ยังมีโดมผีเสื้อและโดมกล้วยไม้ที่ให้เราเข้าไปชื่นชมและถ่ายรูปได้อย่างใกล้ชิดจากนั้นกระโดดขึ้นรถบั๊กกี้มุ่งหน้าไป Art Village หมู่บ้านศิลปินผู้สร้างสรรค์งานศิลปะเพื่อนำมาติดตั้งภายในนูอานูกันต่อ ระหว่างทางมีน้องหมาวิ่งวนไปมา ฟาบิโอลา อธิบายว่าน้องหมาถือเป็นส่วนหนึ่งของวิถีชีวิตในนูอานู ทุกตัวได้รับการดูแลเป็นอย่างดีนักท่องเที่ยวสามารถเล่นกับน้องๆได้อย่างปลอดภัยปลอกคอเขียวเล่นกับน้องได้เลย(photo: Nuanu Creative City)ทั้งนี้มีโค้ดเล็กๆบ่งบอกถึงบุคลิกของน้องๆด้วย เช่น ปลอกคอสีเขียวบ่งบอกว่าเป็นน้องใจดียินดีให้จับตัวได้ ปลอกคอสีเหลือง น้องชอบให้เข้าหาอย่างค่อยเป็นค่อยไป ส่วนปลอกคอสีแดงแนะนำให้มองอยู่ห่างๆเพราะน้องต้องการพื้นที่ส่วนตัวเรามาถึง Art Village ในช่วงเย็นแล้วศิลปินหลายคนแยกย้ายไปพักผ่อน แต่ยังเปิดสตูดิโอให้เข้าชม มีทั้งสตูดิโองานประติมากรรมไม้ คอนกรีต งานแกะสลัก และงานวาดรูป กล่าวได้ว่าเป็นสตูดิโอศิลปินที่สวยงามน่าชม ถ้ามาในช่วงเวลากลางวันมีเวิร์กช็อปให้ผู้มาเยือนได้เข้าร่วมด้วยทางเข้าหมู่บ้านศิลปินสตูดิโองานประติมากรรมไม้สนามเด็กเล่นจากทางเดินในหมู่บ้านศิลปินเดินต่อไปเรื่อยๆจะพบสนามเด็กเล่นกว้างใหญ่ มีประติมากรรมแม่และเด็ก พร้อมเครื่องเล่นให้เด็กปีนป่าย บรรยากาศยามเย็นที่นี่ชวนให้นึกอยากกลับไปเป็นเด็กอีกครั้งเล่าเรื่องหมาน้อยในนูอานูแล้ว ฟาบิโอลาพาไปทำความรู้จักกับฝูงหมาป่าต่อที่ Alpha Wolf Lodge สถานที่พักพิงของหมาป่า (Wolf Sanctuary and Lodge)ในนูอานู ได้ยินชื่อหมาป่าแล้วไม่ต้องกลัวเลย เพราะหมาป่าที่นี่ต้อนรับเราด้วยความเป็นมิตร มีทั้งหมาป่าที่อยู่ในกรงซึ่งภายในกรงนั้นมีทั้งบ้านไม้สไตล์รีสอร์ต สระว่ายน้ำ สนามวิ่งเล่นครบครัน และหมาป่าใจดียินดีให้ผู้มาเยือนจับมือทักทายในบริเวณโถงต้อนรับเจ้าบ้าน Alpha Wolf Lodgeเจ้าบ้าน Alpha Wolf Lodgeภายในคาเฟ่ที่ Alpha Wolf LodgeAlpha Wolf Lodge มีทั้งที่พักและคาเฟ่ให้นักท่องเที่ยวได้ใช้เวลาอยู่กับน้องๆหมาป่าได้อย่างใกล้ชิดDiscover กันมาพอสมควรคราวนี้ก็ได้เวลา Eat กันแล้ว ค่ำนี้เป็นอาหารอินโดนีเซียที่ นูซันตารา (Nusantara) ห้องอาหารที่รวบรวมอาหารจานเด็ดจากเกาะต่างๆ ได้แก่ ชวา สุมาตรา บาหลี ลอมบ็อก สุลาเวสี กาลิมันตัน ซุมบา ฟลอเรส และมาดูรา มาไว้ด้วยกันวันแรกยังไม่คุ้นเลยสั่งหมี่โกเรง หรือ ผัดหมี่สไตล์อินโดนีเซียเสิร์ฟพร้อมไข่ดาวและข้าวเกรียบมาชิม วันต่อมามีโอกาสได้แวะมากินอีกได้ลองก๋วยเตี๋ยวไก่ (Soto Ayam) มีมะนาวฝานมาให้บีบปรุงรสอย่างเดียว (ไม่มีเครื่องปรุงแบบบ้านเรา) รสชาติกลมกล่อมดีทีเดียวOngol-Ongol ขนมพื้นบ้านของอินโดนีเซียนิทรรศการ Indonesian Vision โดย ปาสคาล โมราบิโตส่วนของหวานมีความคล้ายคลึงกับขนมไทย เช่น Dadar Gulung หรือ แพนเค้กสไตล์อินโดนีเซีย (เรามองว่าคล้ายแป้งโรตีสายไหมแบบนิ่ม)ข้างในมีไส้เป็นมะพร้าวผัดกับน้ำตาลปาล์ม Ongol-Ongol ขนมทำจากแป้งมันสำปะหลัง น้ำตาลทราย กะทิ น้ำใบเตย โรยด้วยมะพร้าวขูด ชวนให้คิดถึงขนมมันของบ้านเราเพียงแต่รสกลมกล่อมต่างกันอิ่มแล้วสามารถเดินไปชมนิทรรศการ Indonesian Vision โดย ปาสคาล โมราบิโต (Pascal Morabito) จัดแสดงโบราณวัตถุชนเผ่าอินโดนีเซียประมาณ 1,000 ชิ้น ในแกลเลอรีที่อยู่ติดกับร้านอาหารได้เลยThe Earth Sentinels โดย Daniel Popperฟ้ามืดเต็มที่แล้ว คราวนี้ก็ได้เวลา Discover กันต่อไปชม The Earth Sentinels ประติมากรรมที่ถือได้ว่าเป็นไอคอนของนูอานูก็ว่าได้ สร้างเป็นรูปบุคคลครึ่งตัว 2 ชิ้นหันหน้าเข้าหากัน ความสูงประมาณ 14 เมตร เป็นผลงานขนาดใหญ่ของ Daniel Popper ศิลปินชาวแอฟริกาใต้ที่มีชื่อเสียงในระดับนานาชาติประติมากรรม The Earth SentinelsThe Earth Sentinels ทำหน้าที่เป็นดั่งผู้พิทักษ์ผืนโลก มีต้นไม้และเถาวัลย์งอกขึ้นที่ส่วนศีรษะสื่อถึงสายใยที่เชื่อมโยงระหว่างผู้คน สิ่งมีชีวิต และธรรมชาติที่ไม่สามารถแยกออกจากกันได้ ถ้าเราชมผลงานชุดนี้ในเวลากลางวันจะให้ความรู้สึกที่ต่างไปจากตอนกลางคืน ซึ่งจะเพิ่มความขรึมขลังน่าค้นหาไปกับกลุ่ม Collab ที่นำเทคนิค Projection Mapping มาฉายภาพเคลื่อนไหวลงไปบนประติมากรรม ทำให้ดูลึกลับ แปลกตา และต่อเติมจินตนาการให้ผู้ชมได้อย่างกว้างไกลLabyrinth Art Galleryใกล้กันเป็นที่ตั้งของ Labyrinth Art Gallery สถานที่จัดเทศกาล Art & Bali 2026 ภายในจัดแสดงนิทรรศการ What the Body Remembers รวบรวมผลงานจากดีไซเนอร์ ศิลปิน และสตูดิโอชั้นนำ 26 รายจากอินเดียและอินโดนีเซีย (เปิดให้ชมแล้วตั้งแต่ 11 กันยายน ไปจนถึง 29 พฤศจิกายน 2569)Aurora Media Parkคืนนี้ยังอีกยาวไกล ไปกันต่อที่ Aurora Media Park ไปชมผลงานศิลปะ Interactive Installations จัดวางอยู่ภายในสวนบนพื้นที่ 5,000 ตารางเมตร แสง สี ที่ปรากฏท่ามกลางความมืดมิดทำให้เราต้องคอยมองหาเพื่อนร่วมทางอยู่บ่อยๆเพื่อไม่ให้หลุดไปจากกลุ่ม ความงามแปลกตาที่มาพร้อมกับความตื่นเต้นเป็นประสบการณ์ที่น่าประทับใจและอยากดูใกล้ๆกับเพื่อนทางเดินภายใน Aurora Media Parkภายในพื้นที่จัดแสดงผลงาน Interactive Installations 8 ชิ้น โดยมีผลงานศิลปะจากช่างฝีมือในหมู่บ้านศิลปินมาร่วมสร้างสรรค์ให้การชมสวนยามค่ำคืนน่าตื่นตาได้มากยิ่งขึ้นDiscover แล้ว Eat แล้ว เห็นทีต้องไป Stay กันแล้ว คืนนี้เราพักที่ Ecoverse หนึ่งในที่พักของ Nuanu Creative City ที่อยู่ห่างจากพื้นที่โครงการมาไม่กี่ร้อยเมตร เนื่องจากเป็นช่วงที่จัดเทศกาล Art & Bali 2026 ที่มีศิลปินและคนรักศิลปะเดินทางมาร่วมงานจากทั่วโลกทำให้ที่พักในโครงการได้รับการจับจองจนเต็มที่เล่ามาทั้งหมดนี้เป็นเพียงส่วนหนึ่งของ Nuanu Creative City ที่นำความหมายของ Nuanu ในภาษาบาหลี หมายถึง "in the process" มาสะท้อนแนวทางการเดินหน้าพัฒนา สร้างสรรค์และเชื่อมโยงการศึกษา ศิลปวัฒนธรรม ไลฟ์สไตล์ การดูแลสุขภาพ และธรรมชาติ ให้อยู่ร่วมกันได้อย่างยั่งยืนThe Earth Sentinels ตอนกลางวัน(photo: Nuanu Creative City)แหล่งที่มาข่าวและภาพต้นฉบับกรุงเทพธุรกิจhttps://www.bangkokbiznews.com/lifestyle/art-living/1253612
อ่านรายละเอียดเพิ่มเติม
ท่องเที่ยว
27/10/2026
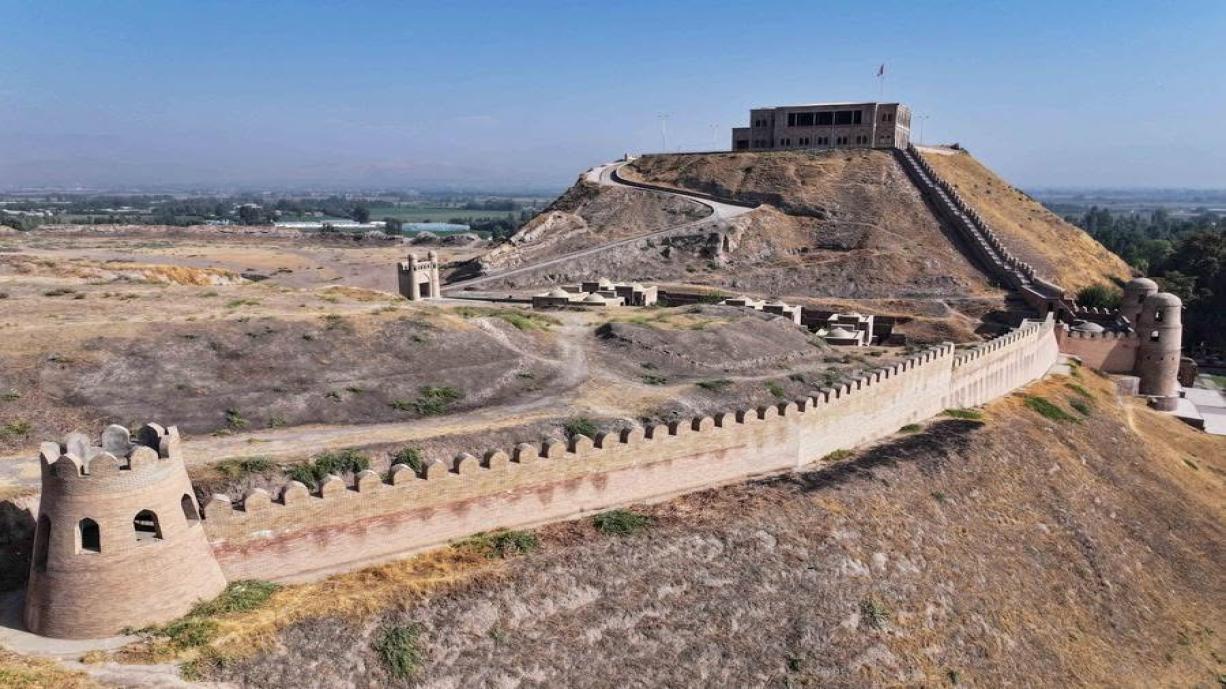
ตื่นตาตื่นใจไปกับ “ป้อมปราการไฮซอร์” (Hisor Fortress) ในเมืองไฮซอร์ทางตะวันตกของกรุงดูชานเบ เมืองหลวงของทาจิกิสถาน ที่มีประวัติศาสตร์ยาวนานกว่า 3,000 ปี หลักฐานความเจริญรุ่งเรืองของเส้นทางสายไหมในอดีตภาพ: สำนักข่าวซินหัว“ป้อมปราการไฮซอร์” ถือเป็นหนึ่งในโบราณสถานที่ได้รับการอนุรักษ์ไว้อย่างสมบูรณ์ที่สุดของประเทศทาจิกิสถาน ตั้งตระหง่านอยู่บนเนินเขาในยุทธศาสตร์สำคัญ ตลอดประวัติศาสตร์อันผันผวนของภูมิภาค ป้อมปราการนี้ได้เป็นประจักษ์พยานต่อการเปลี่ยนแปลงของอำนาจครั้งแล้วครั้งเล่า ทั้งถูกทำลายและสร้างขึ้นใหม่หลายต่อหลายครั้ง แต่ก็ยังคงยืนหยัดเป็นสัญลักษณ์แห่งความทรงจำทางประวัติศาสตร์จากกรุงดูชานเบ เมืองหลวงของทาจิกิสถาน ใช้เวลาเดินทางไม่ถึงหนึ่งชั่วโมง นักท่องเที่ยวก็จะได้สัมผัสกับบรรยากาศของอดีตที่ยังคงมีชีวิตอยู่ นับเป็นแหล่งท่องเที่ยวทางประวัติศาสตร์ที่เหมาะอย่างยิ่งสำหรับการเดินทางแบบไปเช้าเย็นกลับของผู้ที่สนใจรากเหง้าและเรื่องราวของดินแดนทาจิกิสถานภาพ: สำนักข่าวซินหัวหลักฐานทางประวัติศาสตร์ชี้ให้เห็นว่าพื้นที่แห่งนี้เริ่มมีความเคลื่อนไหวตั้งแต่ยุคจักรวรรดิอคาเมนิด (Achaemenid Empire) ราว 500 ปีก่อนคริสตกาล หรืออาจนานกว่านั้น ในเวลานั้นคือชุมชนที่สำคัญที่สุดของภูมิภาค ในขณะที่ดูชานเบ (เมืองหลวงในปัจจุบัน) ยังคงเป็นเพียงตลาดเล็กๆนับตั้งแต่ก่อตั้ง ป้อมปราการแห่งนี้เป็นฉากของการผลัดเปลี่ยนผู้ปกครองนับไม่ถ้วน ไม่ว่าจะเป็นจักรพรรดิ เอมิเรต หรือบรรดาผู้รุกรานทั้งหลาย ด้วยทำเลที่ตั้งทางยุทธศาสตร์สำคัญใกล้เส้นทางสายไหม ป้อมไฮซอร์จึงตกเป็นเป้าหมายของผู้พิชิตจากทั่วสารทิศ ตั้งแต่มองโกล อาหรับ ไปจนถึงตำนานเล่าขานว่าอเล็กซานเดอร์มหาราชเคยยึดครองที่นี่มาแล้วป้อมปราการไฮซอร์ได้รับความเสียหายอย่างหนัก โดยเฉพาะจากการถูกทำลายโดยกองทัพแดงในช่วงศตวรรษที่ผ่านมา ส่งผลให้อาคารดั้งเดิมไม่สามารถคงอยู่ได้อย่างสมบูรณ์ ป้อมแห่งนี้ถูกทุบทิ้งและสร้างขึ้นใหม่หลายต่อหลายครั้ง ทำให้การระบุอายุที่แท้จริงของป้อมเป็นเรื่องยากสำหรับนักโบราณคดีอย่างไรก็ตามป้อมปราการไฮซอร์ก็ยังคงตั้งตระหง่านเป็นสัญลักษณ์สะท้อนประวัติศาสตร์อันยาวนาน และความสำคัญเชิงยุทธศาสตร์ของภูมิภาคเอเชียกลางอย่างไม่เสื่อมคลายภาพ: สำนักข่าวซินหัวการเดินทางสู่ป้อมปราการไฮซอร์ตั้งอยู่ห่างจากกรุงดูชานเบ ประมาณ 25 กิโลเมตร วิธีเดินทางที่สะดวกที่สุดคือการนั่งแท็กซี่ (แล้วแต่การต่อรองราคา) หรือหากต้องการประหยัดมากขึ้น นักท่องเที่ยวสามารถเลือกใช้บริการแท็กซี่ร่วมได้เช่นกัน โดยเดินทางไปยังจุดจอดรถบริเวณปลายถนนอิสโมอิล โซโมนี (Ismoil Somoni Avenue) ฝั่งตะวันตก ซึ่งจะมีรถวิ่งเข้าออกสู่ใจกลางเมืองไฮซอร์อยู่เป็นประจำ จากตัวเมืองไฮซอร์ จะต้องเดินทางต่ออีกประมาณ 5 กิโลเมตรเพื่อไปถึงป้อมปราการที่ตั้งอยู่นอกเมือง โดยสามารถขึ้นแท็กซี่ร่วมได้ที่สถานีขนส่งหลักของไฮซอร์ซึ่งมีบริการไปยังป้อมอย่างต่อเนื่องค่าเข้าชมป้อมปราการ 10 ซอโมนี (ประมาณ 33 บาท) ในอัตรานักท่องเที่ยว โดยสามารถชำระได้ที่ทางเข้าประตูหลักของป้อมภาพ: สำนักข่าวซินหัวแหล่งที่มาข่าวและภาพต้นฉบับผู้จัดการออนไลน์https://mgronline.com/travel/detail/9690000097402
อ่านรายละเอียดเพิ่มเติม
ประกันชีวิต
26/10/2026
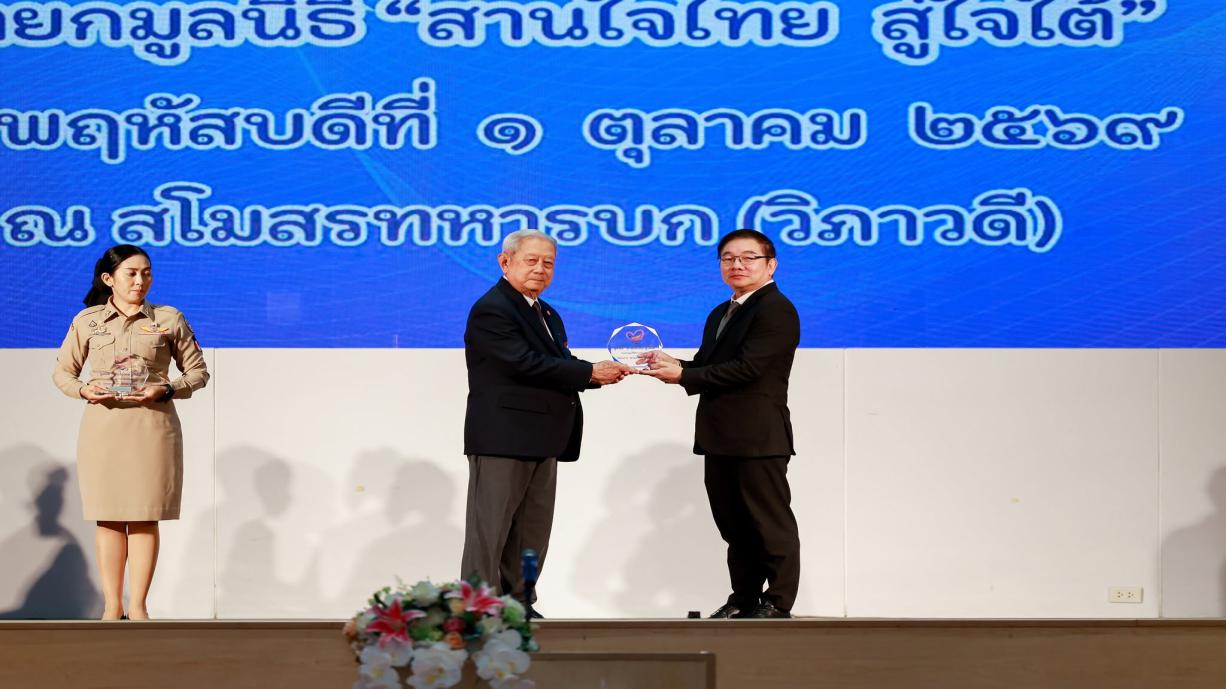
เอไอเอ ประเทศไทย โดย นายสุวิรัช พงศ์เสาวภาคย์ ผู้อำนวยการฝ่ายกิจการภายนอก เป็นตัวแทนรับโล่ที่ระลึกจาก พลเอกสุรยุทธ์ จุลานนท์ ประธานองคมนตรี และนายกมูลนิธิ “สานใจไทย สู่ใจใต้” ในพิธีเปิดโครงการ “สานใจไทย สู่ใจใต้” รุ่นที่ 47 พื้นที่ภาคกลาง ในโอกาสที่เอไอเอได้ร่วมสนับสนุนกรมธรรม์ประกันอุบัติเหตุกลุ่มแก่เยาวชนและเจ้าหน้าที่ปฏิบัติงานโดยไม่มีค่าใช้จ่ายเป็นระยะเวลา 1 เดือน ภายใต้โครงการ “สานใจไทย สู่ใจใต้” รุ่นที่ 47 โดยเอไอเอ ประเทศไทย ได้มอบกรมธรรม์ประกันอุบัติเหตุกลุ่มต่อเนื่องเป็นรุ่นที่ 7 จำนวน 470 กรมธรรม์ ประกอบด้วยเยาวชน 440 คน และเจ้าหน้าที่ปฏิบัติงาน 30 คน ซึ่งโครงการดังกล่าวมีวัตถุประสงค์เพื่อสร้างโอกาสให้เยาวชนในจังหวัดชายแดนภาคใต้ที่ได้รับผลกระทบจากสถานการณ์ความไม่สงบในพื้นที่จังหวัดชายแดนภาคใต้ ได้เดินทางมาร่วมกิจกรรมเสริมสร้างประสบการณ์ และเรียนรู้วิถีชีวิตความเป็นอยู่ในสังคมพหุวัฒนธรรมที่มีความหลากหลายของเชื้อชาติ ศาสนา ภาษา และวัฒนธรรม รวมทั้งการใช้ชีวิตอยู่กับครอบครัวอุปถัมภ์ในพื้นที่กรุงเทพมหานครและ 9 จังหวัดภาคกลาง จำนวน 320 คน และพื้นที่จังหวัดฝั่งทะเลอันดามัน จำนวน 120 คนโดยความคุ้มครองอุบัติเหตุดังกล่าว จะช่วยให้เยาวชนและครอบครัวได้มีความอุ่นใจในขณะที่ต้องเดินทางมาทำกิจกรรมและใช้ชีวิตในพื้นที่ต่างภูมิลำเนา ซึ่งการมอบความคุ้มครองดังกล่าว ยังสอดคล้องกับนโยบายด้านความยั่งยืน (ESG) ของเอไอเอ และความมุ่งมั่นที่ให้ผู้คนมีสุขภาพและชีวิตที่ดีขึ้นตามคำมั่นสัญญา ‘Healthier, Longer, Better Lives’ โดยพิธีมอบโล่ประกาศเกียรติคุณดังกล่าว จัดขึ้น ณ สโมสรทหารบก วิภาวดี เมื่อเร็ว ๆ นี้
อ่านรายละเอียดเพิ่มเติม
เศรษฐศาสตร์โลก
22/10/2026
เจาะลึกปัญหาการคลังยุโรป 'สงคราม' บีบรัฐบาลเพิ่มรายจ่ายด้านกลาโหม และพลังงาน ซ้ำเติม 'ภาระบำนาญ' และ 'ดอกเบี้ยหนี้' Morgan Stanley เตือนประเทศส่วนใหญ่ในยูโรโซน อาจมีรายจ่ายภาครัฐเพิ่มขึ้นอย่างน้อย 3% ของจีดีพีภายในปี 2040 หากไม่มีการปรับนโยบาย ขณะที่ฝรั่งเศส อิตาลี และสเปน มีหนี้สาธารณะทะลุ 100% ของจีดีพีแล้วสงครามรัสเซีย-ยูเครน ที่ยืดเยื้อเข้าสู่ปีที่ 5 และสงครามในตะวันออกกลางกำลังเพิ่มแรงกดดันต่อฐานะการคลังของประเทศยุโรป หลังรัฐบาลภายใต้แรงกดดันขององค์การสนธิสัญญาป้องกันแอตแลนติกเหนือ (NATO) ต้องเร่งเพิ่มงบประมาณด้านกลาโหมพร้อมรับมือกับราคาพลังงานที่สูงขึ้น จนซ้ำเติมหลายประเทศที่มีภาระหนี้สาธารณะสูง และขาดดุลงบประมาณต่อเนื่องเป็นทุนเดิมอยู่แล้ว ท่ามกลางต้นทุนการกู้ยืมที่กำลังเพิ่มขึ้นนอกจากภาระจากสงครามแล้ว ยุโรปยังต้องเผชิญรายจ่ายด้านสวัสดิการที่เพิ่มขึ้นตามการเข้าสู่สังคมสูงวัย โดยเฉพาะเงินบำนาญ และสาธารณสุข ทำให้รัฐบาลต้องหาทางรักษาสมดุลระหว่างการเพิ่มรายจ่ายที่จำเป็น การควบคุมหนี้ และการสนับสนุนการเติบโตทางเศรษฐกิจรายงานเชิงวิเคราะห์ของธนาคารมอร์แกน สแตนลีย์ (Morgan Stanley) ระบุว่า ยุโรปกำลัง "ก้าวเข้าสู่ยุคใหม่ของการบริหารการคลัง" หลังจากตลอดช่วงหลายสิบปีที่ผ่านมา ประเทศต่างๆ ในภูมิภาคสามารถขยายโครงการสวัสดิการสังคมได้ ก็เพราะรายจ่ายด้านกลาโหม และต้นทุนการชำระหนี้ที่ลดลง ซึ่งช่วยชดเชยภาระค่าใช้จ่ายเหล่านี้แต่สถานการณ์ดังกล่าวกำลังเปลี่ยนไป เมื่อประชากรสูงวัยทำให้รายจ่ายด้านบำนาญเพิ่มขึ้น อัตราดอกเบี้ยที่สูงขึ้นยิ่งทำให้ต้นทุนการชำระหนี้เพิ่มขึ้น ขณะที่ความตึงเครียดทางภูมิรัฐศาสตร์ทำให้รัฐบาลจำเป็นต้องลงทุนด้านกลาโหมมากขึ้นอีกทาง จึงมีแต่รายจ่ายทางการคลังขนานใหญ่เต็มไปหมดMorgan Stanley Research คาดการณ์ว่าภายในช่วงทศวรรษข้างหน้า รัฐบาลทั่วยุโรปจะเผชิญความยากลำบากในการตัดสินใจด้านงบประมาณ โดยต้องหาทางสนับสนุนการเติบโตทางเศรษฐกิจไปพร้อมกับการควบคุมไม่ให้ภาระหนี้เพิ่มขึ้น“การกู้ยืมไม่สามารถเป็นคำตอบเพียงอย่างเดียวได้ ตลาดจะตอบรับแผนการที่ช่วยเพิ่มการเติบโตทางเศรษฐกิจ ไม่ใช่แผนที่ทำให้หนี้เพิ่มขึ้น” เยนส์ ไอเซนชมิดต์ หัวหน้านักเศรษฐศาสตร์ยุโรปของ Morgan Stanley Research กล่าว • หนี้ท่วม-รายจ่ายพุ่ง กดดันการคลังยุโรปMorgan Stanley ระบุว่า ปัจจุบันรายจ่ายภาครัฐของประเทศยุโรปหลายแห่งมีสัดส่วนเกือบครึ่งหนึ่งของจีดีพีอยู่แล้ว โดยรายจ่ายด้านสวัสดิการ และเงินโอนจากรัฐบาล ซึ่งครอบคลุมโครงการให้ความช่วยเหลือ และเงินอุดหนุนแก่ประชาชน และครอบครัว มีสัดส่วนเกือบ 50% ของรายจ่ายภาครัฐทั้งหมดในบรรดาประเทศเศรษฐกิจขนาดใหญ่ที่สุด 4 แห่งของยูโรโซน มีถึง 3 ประเทศ ได้แก่ "ฝรั่งเศส อิตาลี และสเปน" ที่มีหนี้สาธารณะสูงกว่า 100% ของจีดีพีอยู่แล้วหากรัฐบาลไม่เปลี่ยนแปลงนโยบาย ผลกระทบจากประชากรสูงวัย การเพิ่มรายจ่ายด้านกลาโหม และต้นทุนการชำระหนี้ที่สูงขึ้น อาจทำให้รายจ่ายภาครัฐของประเทศส่วนใหญ่ในยูโรโซนเพิ่มขึ้นอย่างน้อย 3% ของจีดีพีภายในปี 2040บางประเทศอาจเผชิญแรงกดดันมากกว่านั้น โดย "สเปน และโปรตุเกส" อาจมีรายจ่ายภาครัฐเพิ่มขึ้นมากกว่า 5% ของจีดีพี ขณะที่ออสเตรียจะมีรายจ่ายเพิ่มขึ้นน้อยที่สุดอยู่ที่ประมาณ 1.5%ส่วนนอกกลุ่มประเทศยูโรโซนนั้น "อังกฤษ" ก็เผชิญความท้าทายคล้ายกัน โดยคาดว่ารายจ่ายด้านบำนาญ และกลาโหม เมื่อเทียบกับจีดีพีจะเพิ่มขึ้น 1.4% ภายในปี 2040 ขณะที่ต้นทุนการชำระหนี้สูงกว่าระดับก่อนการระบาดของโควิด-19 อยู่แล้ว“แม้แรงกดดันด้านรายจ่ายของแต่ละประเทศจะมีองค์ประกอบแตกต่างกัน แต่ทุกประเทศกำลังเผชิญแนวโน้มเดียวกันนั่นคือ จากเดิมที่รัฐบาลได้รับประโยชน์จากอัตราดอกเบี้ยต่ำ และรายจ่ายกลาโหมที่ลดลง ปัจจัยเหล่านี้กำลังสวนทางกลายมาเป็นแรงกดดันทางการคลังแล้ว” ไอเซนชมิดต์ กล่าว • งบกลาโหมเพิ่มช่วยเศรษฐกิจได้แค่ไหน?ภายใต้แรงกดดันจากรัฐบาลประธานาธิบดีโดนัลด์ ทรัมป์ ของสหรัฐ ที่เรียกร้องให้ชาติพันธมิตรยุโรปต้องเพิ่มรายจ่ายด้านกลาโหม และรับผิดชอบความมั่นคงของตนเองมากขึ้น ประกอบกับภัยคุกคามจากรัสเซีย ทำให้ในการประชุมสุดยอดองค์การสนธิสัญญาแอตแลนติกเหนือ (NATO) ที่กรุงเฮก ประเทศเนเธอร์แลนด์ เมื่อเดือนมิ.ย.2025 ประเทศสมาชิกมีมติ เพิ่มเป้าหมายรายจ่ายด้านกลาโหม และความมั่นคงจากเดิม 2% เป็น 5% ของจีดีพีภายในปี 2035 การเพิ่มขึ้นนี้แบ่งเป็นรายจ่ายด้านกลาโหมหลักอย่างน้อย 3.5% ของจีดีพี และรายจ่ายด้านความมั่นคงที่เกี่ยวข้องอีกไม่เกิน 1.5% เช่น การปกป้องโครงสร้างพื้นฐานสำคัญ ความมั่นคงทางไซเบอร์ และการพัฒนาอุตสาหกรรมกลาโหมก่อนหน้าการประชุมดังกล่าว Goldman Sachs Research เคยเผยแพร่บทวิเคราะห์เรื่องผลกระทบทางเศรษฐกิจจากการเพิ่มรายจ่ายด้านกลาโหมของยุโรป โดยประเมินว่าประเทศสมาชิกสหภาพยุโรป (อียู) จะทยอยเพิ่มรายจ่ายด้านกลาโหมอีกราว 8 หมื่นล้านยูโรต่อปีภายในปี 2027 หรือคิดเป็นประมาณ 0.5% ของจีดีพีภายใต้ประมาณการดังกล่าว รายจ่ายกลาโหมของยูโรโซนจะเพิ่มจาก 1.8% ของจีดีพีในปี 2024 เป็น 2.4% ในปี 2027 อย่างไรก็ตาม Goldman Sachs ประเมินว่า รายจ่ายกลาโหมที่เพิ่มขึ้นไม่ได้ช่วยกระตุ้นเศรษฐกิจได้เต็มจำนวน โดยเงินที่ใช้จ่ายเพิ่มเติมทุก 100 ยูโร จะช่วยเพิ่มจีดีพีประมาณ 50 ยูโรภายในสองปี ทั้งนี้ ผลกระทบขึ้นอยู่กับประเภทของรายจ่าย และสัดส่วนการจัดซื้อยุทโธปกรณ์จากต่างประเทศGoldman Sachs ยังชี้ว่า การเพิ่มงบกลาโหมจำเป็นต้องมีแหล่งเงินทุนรองรับ ซึ่งอาจมาจากการก่อหนี้เพิ่มเติมของรัฐบาลแต่ละประเทศ การกู้ยืมในระดับอียู หรือการจัดตั้งกลไกสินเชื่อใหม่ของสถาบันการเงินยุโรป แต่การก่อหนี้ในระดับประเทศมีข้อจำกัดจากกฎการคลังของอียู ขณะที่การกู้ยืมร่วมกันอาจช่วยให้ระดมทุนระยะยาวในต้นทุนต่ำลง แต่ต้องผ่านขั้นตอนการอนุมัติที่ซับซ้อนบทวิเคราะห์ดังกล่าวยังระบุว่า หากยุโรปสามารถเพิ่มการจัดซื้อจากผู้ผลิตภายในภูมิภาค พัฒนายุทโธปกรณ์ให้ใช้งานร่วมกันได้ และขยายการวิจัย และพัฒนา ก็อาจช่วยเพิ่มประโยชน์ทางเศรษฐกิจจากรายจ่ายด้านกลาโหมในระยะยาว • ลดรายจ่ายยังไม่พอ ต้องรื้อจัดสรรงบใหม่สำหรับประเทศส่วนใหญ่ในยุโรป Morgan Stanley มองว่า ความท้าทายไม่ได้อยู่ที่การลดรายจ่ายภาครัฐโดยรวมมากเท่ากับการจัดสรรงบประมาณใหม่ ภายใต้ข้อจำกัดทางการคลังที่หนักเป็นทุนเดิมอยู่แล้วรายจ่ายด้าน "บำนาญ สาธารณสุข กลาโหม ความปลอดภัยสาธารณะ และดอกเบี้ยหนี้" ล้วนเป็นรายจ่ายที่ลดได้ยาก และในหลายกรณียังคาดว่าจะเพิ่มขึ้นต่อเนื่อง“การปรับลดรายจ่ายโดยตรงในวงกว้างเป็นเรื่องที่ทำได้ยาก แนวทางที่เป็นไปได้มากกว่าคือ การชะลออัตราการเพิ่มขึ้นของรายจ่ายบางประเภท เพื่อให้สัดส่วนรายจ่ายเหล่านั้นต่อจีดีพีค่อยๆ ลดลงเมื่อเวลาผ่านไป” ไอเซนชมิดต์ กล่าวMorgan Stanley มองว่า รัฐบาลสามารถใช้มาตรการหลายด้านร่วมกัน ได้แก่ การค่อยๆ ชะลอการเพิ่มขึ้นของรายจ่ายบางประเภท โดยจำกัดการปรับเพิ่มไม่ให้สูงกว่าอัตราเงินเฟ้อ และการรักษางบลงทุนภาครัฐ โดยเฉพาะการลงทุนโครงสร้างพื้นฐานที่สามารถเพิ่มผลิตภาพทางเศรษฐกิจในระยะยาวขณะเดียวกัน รัฐบาลควรเสริมความแข็งแกร่งให้อุตสาหกรรมกลาโหมของยุโรป ด้วยการเพิ่มสัดส่วนการจัดซื้อจากผู้ผลิตภายในภูมิภาค รวมถึงปฏิรูประบบการออมเพื่อการเกษียณ เพื่อส่งเสริมให้ครัวเรือนลงทุนมากขึ้น และช่วยพัฒนาตลาดทุนภายในประเทศ ไปจนถึงการส่งเสริมการลงทุนของภาคเอกชนในอุตสาหกรรมที่มีศักยภาพเติบโตสูงในระยะยาวแม้การ "ขึ้นภาษี" อาจเป็นส่วนหนึ่งของแนวทางแก้ปัญหาในบางประเทศ แต่ Morgan Stanley ไม่ได้คาดว่าการเพิ่มภาษีจะเป็นทางออกที่ใช้ได้กับทุกประเทศ เนื่องจากแต่ละประเทศมีภาระภาษีเดิม และข้อจำกัดทางการเมืองแตกต่างกัน แนวทางเพิ่มรายได้ของรัฐบาลจึงมีแนวโน้มแตกต่างกันไปด้วย • เศรษฐกิจโต 2% อาจช่วยลดแรงกดดันการคลัง"การเติบโตทางเศรษฐกิจ" นับเป็นพื้นฐานสำคัญของการแก้ปัญหาการคลังยุโรป เพราะยิ่งจีดีพีขยายตัวได้มากเท่าใด รัฐบาลก็ยิ่งสามารถปรับรายจ่ายให้เข้าสู่สมดุลได้ง่ายขึ้น โดยไม่ต้องกระทบการจ้างงาน การลงทุน หรือมาตรฐานการครองชีพของประชาชนตามประมาณการของ Morgan Stanley หากจีดีพีที่แท้จริงเติบโตปีละ 1% และรัฐบาลตรึงวงเงินรายจ่ายกลุ่มหนึ่งซึ่งมีขนาดเท่ากับ 25% ของจีดีพีไว้เท่าเดิม จะช่วยเพิ่มพื้นที่ทางการคลังได้ประมาณ 0.25% ของจีดีพีต่อปีเมื่อสะสมไปจนถึงปี 2030 รัฐบาลจะมีพื้นที่ทางการคลังเพิ่มขึ้นประมาณ 1.2% ของจีดีพี หรือคิดเป็นประมาณครึ่งหนึ่งของการปรับปรุงดุลการคลังขั้นต้น (Primary Balance) ที่จำเป็นภายใต้กฎการคลังของอียูแต่หากจีดีพีที่แท้จริงเติบโตได้ปีละ 2% พื้นที่ทางการคลังที่เพิ่มขึ้นสะสมจนถึงปี 2030 อาจสูงถึงเกือบ 2.3% ของจีดีพี ซึ่งอาจเพียงพอให้รัฐบาลปรับฐานะการคลังได้ตามเกณฑ์ที่กำหนด โดยไม่จำเป็นต้องขึ้นภาษีหรือลดรายจ่าย • IMF ชี้ยุโรปต้องเร่งโต หรือก่อหนี้ให้น้อยลงล่าสุด กองทุนการเงินระหว่างประเทศ (IMF) เตือนว่า ประเทศในยุโรปจำเป็นต้องเร่งการเติบโตทางเศรษฐกิจหรือลดการก่อหนี้ เพื่อรักษาความยั่งยืนของหนี้สาธารณะ โดยคาดว่าเศรษฐกิจยูโรโซนจะขยายตัวได้เพียงแค่ 1.1% ในปี 2026 และ 1.2% ในปี 2027IMF ประเมินว่าประเทศในยุโรปราว "สามในสี่" จำเป็นต้องดำเนินการปฏิรูปเชิงโครงสร้างเพื่อเพิ่มการเติบโต และลดแรงกดดันด้านรายจ่าย ควบคู่กับการปรับลดการขาดดุลงบประมาณเฉลี่ยประมาณ 3.5% ของจีดีพีในระยะกลาง เพื่อรักษาความยั่งยืนของหนี้สาธารณะ • ปัญหาการคลังยุโรปน่ากลัวกว่าสหรัฐก่อนหน้านี้ จอน เกรย์ ประธานบริษัท Blackstone Inc. เตือนว่า แรงกดดันด้านการคลังในฝรั่งเศส อังกฤษ และประเทศอื่นๆ ในยุโรป กำลังเป็นความเสี่ยงที่เร่งด่วนกว่าสหรัฐ เพราะสหรัฐยังได้รับแรงหนุนจากการลงทุนด้านเทคโนโลยีที่ช่วยกระตุ้นการเติบโตทางเศรษฐกิจ เมื่อเทียบกับยุโรป ซึ่งประเทศเหล่านี้มีอัตราการเติบโตทางเศรษฐกิจต่ำกว่ามาก ขณะเดียวกันก็มีการขาดดุลงบประมาณในระดับสูงมากเช่นกันเกรย์มองว่าประเทศที่มีหนี้สาธารณะสูงกว่าขนาดเศรษฐกิจกำลังเผชิญความยากลำบาก เพราะปัญหาหนี้ยิ่งซ้ำเติมภาระค่าครองชีพของประชาชน โดยเฉพาะค่าใช้จ่ายด้านที่อยู่อาศัย และทำให้รัฐบาลต้องตัดสินใจเรื่องยากๆ ทั้งการเก็บภาษี และการจัดสวัสดิการสังคมประธาน Blackstone ซึ่งเป็นบริษัทจัดการสินทรัพย์ทางเลือกรายใหญ่ของโลกกล่าวว่า วิกฤติการคลังมักจะได้รับการแก้ไขก็ต่อเมื่อรัฐบาล "ถูกแรงกดดันจากตลาด" บังคับให้ต้องดำเนินการ โดยยกตัวอย่างการปรับโครงสร้างหนี้ของกรีซเมื่อกว่าทศวรรษก่อน“ตอนนี้เรากำลังเข้าสู่ช่วงเวลาที่ต้องเผชิญกับความจริงบางอย่าง” เกรย์กล่าว“ผู้คนเริ่มมองเห็นว่าประเทศเหล่านี้กำลังขาดดุลงบประมาณในระดับที่สูงกว่าอัตราการเติบโตทางเศรษฐกิจตามศักยภาพเป็นอย่างมาก และนั่นทำให้เกิดความกังวล เพราะเราไม่มีทางรู้ว่าจะเกิดเหตุการณ์ไม่คาดฝันอะไรขึ้นอีก”ที่มา: Morgan Stanley, Goldman Sachs, Bloombergพิสูจน์อักษร....สุรีย์ ศิลาวงษ์แหล่งที่มาข่าวและภาพต้นฉบับกรุงเทพธุรกิจhttps://www.bangkokbiznews.com/world/economics/1257313
อ่านรายละเอียดเพิ่มเติม
ประกันชีวิต
22/10/2026
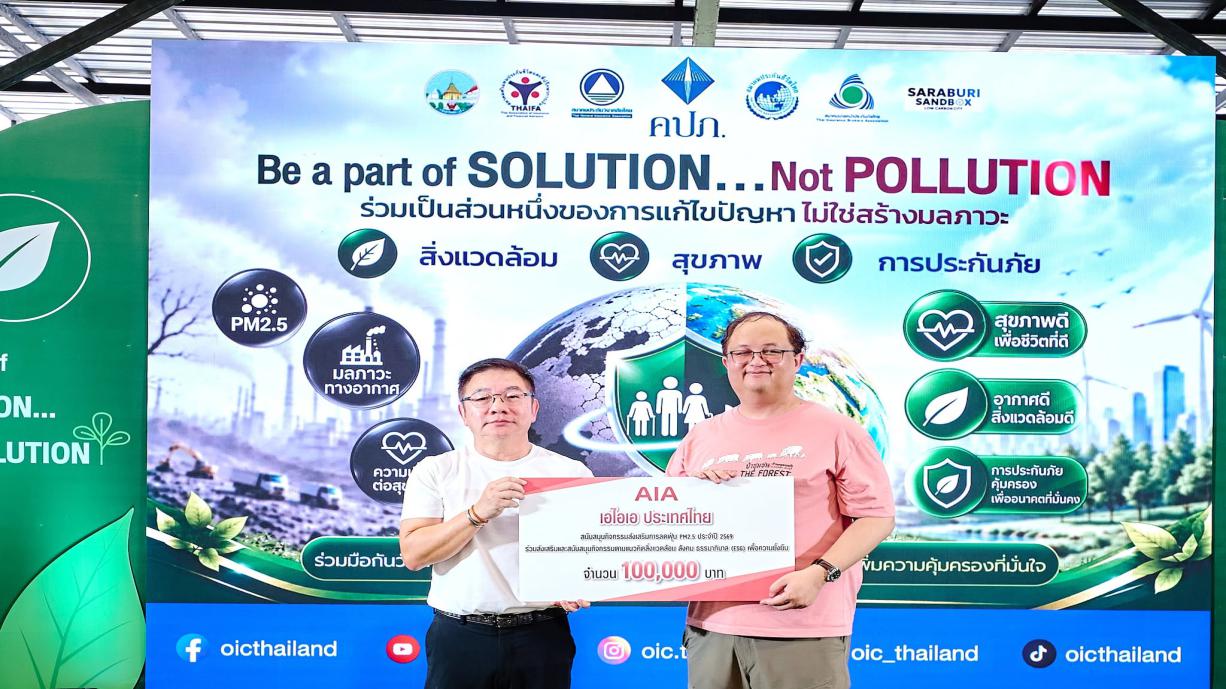
เอไอเอ ประเทศไทย ร่วมงาน "พลิกวิกฤตฝุ่น ด้วยนวัตกรรมพลังชุมชนและประกันภัย สู่ลมหายใจที่ยั่งยืน” จัดโดยสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) ร่วมกับภายใต้แนวคิด “Be a part of SOLUTION…Not POLLUTION ร่วมเป็นส่วนหนึ่งของการแก้ไขปัญหาไม่ใช่สร้างมลภาวะ” ซึ่งเป็นส่วนหนึ่งของแผนส่งเสริมการตระหนักรู้ด้านการบริหารจัดการความเสี่ยงจากมลพิษทางอากาศ ประจำปี 2569ภายในงานมี นายสุวิรัช พงศ์เสาวภาคย์ ผู้อำนวยการฝ่ายกิจการภายนอก เอไอเอ ประเทศไทย เป็นตัวแทนร่วมบริจาคเงินจำนวน 100,000 บาท ให้แก่โครงการชุมชนพิทักษ์ป่า (Forest Guardians) เพื่อการป้องกันไฟป่าและลดปัญหาฝุ่น PM2.5 โดยมีนายสุนิตย์ เชรษฐา ผู้อำนวยการมูลนิธิบูรณะชนบทแห่งประเทศไทยในพระบรมราชูปถัมภ์เพื่อโครงการเทใจ และผู้จัดการโครงการชุมชนพิทักษ์ป่า (Forest Guardians) เป็นผู้รับมอบ โดยกิจกรรมดังกล่าวจัดขึ้นภายใต้ “กิจกรรมส่งเสริมการลดฝุ่น PM2.5 ของสำนักงาน คปภ.” เพื่อบูรณาการความร่วมมือร่วมกับภาคอุตสาหกรรมประกันภัย ขับเคลื่อนการดำเนินงานด้านสิ่งแวดล้อม สังคม และธรรมาภิบาล (ESG) เชิงรุกอย่างเป็นรูปธรรม ควบคู่กับการรณรงค์ปรับเปลี่ยนพฤติกรรมเพื่อลดมลพิษทางอากาศ และมุ่งส่งเสริมการใช้กลไกประกันภัยเป็นเครื่องมือบริหารจัดการความเสี่ยงได้อย่างมีประสิทธิภาพและยั่งยืน โดยสอดรับกับแนวทาง Saraburi Sandbox ซึ่งมุ่งเชื่อมโยงความร่วมมือระหว่างภาคเศรษฐกิจ ภาคอุตสาหกรรม ภาครัฐ และชุมชนเพื่อจัดการปัญหาสิ่งแวดล้อมแบบบูรณาการ ทั้งการลดมลพิษจากต้นทาง การป้องกันความเสี่ยงจากไฟป่า และการสร้างแรงจูงใจให้ชุมชนมีส่วนร่วมดูแลทรัพยากรธรรมชาตินอกจากนี้ เอไอเอ ยังมอบเครื่องชั่งสปริงจำนวน 10 เครื่องให้แก่ตัวแทนผู้ประกอบการตลาดหัวปลี เพื่อนำไปใช้ประโยชน์ในการประกอบอาชีพและขับเคลื่อนเศรษฐกิจชุมชนอย่างยั่งยืน ซึ่งได้รับเกียรติจาก นางสาววสุมดี วสีนนท์ รองเลขาธิการด้านกำกับคนกลางและประกันภัยภูมิภาค พร้อมคณะผู้บริหารสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย ให้เกียรติเป็นสักขีพยาน ซึ่งกิจกรรมดังกล่าวสอดคล้องกับนโยบายด้านความยั่งยืน (ESG) มิติด้านสิ่งแวดล้อมและสังคม ที่พร้อมสนับสนุนให้ผู้คนและชุมชนได้มีสุขภาพและชีวิตที่ดีขึ้นตามคำมั่นสัญญา ‘Healthier, Longer, Better Lives – เพื่อสุขภาพและชีวิตที่ดีขึ้น’ ซึ่งกิจกรรมจัดขึ้น ณ ตลาดหัวปลี อ.เฉลิมพระเกียรติ จ.สระบุรี
อ่านรายละเอียดเพิ่มเติม

30/04/2024
30/04/2024

21/05/2025
23/02/2026

19/08/2024
Copyright 2022 - FA Station All right reserved